12月01日 17:39
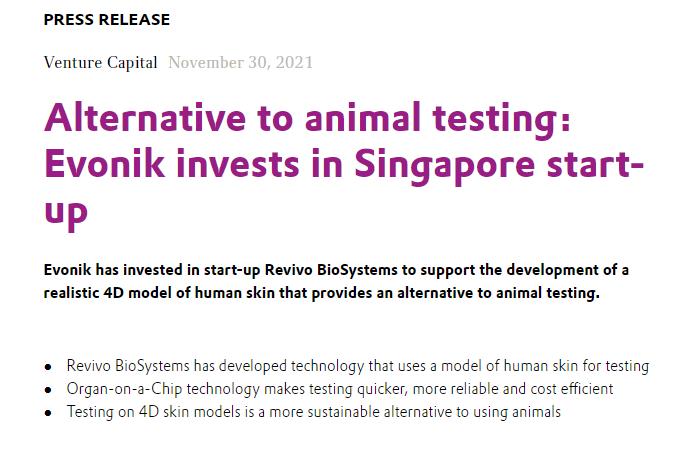
赢创投资新加坡初创企业 Revivo的器官芯片(organ-on-a-chip)技术可用于化妆品检测。
截自赢创官网
赢创风险投资负责人Bernhard Mohr表示:“我们的目标是支持有望革新当下研究方法的新兴技术,并促进符合伦理道德和可持续的实践。”
Revivo的器官芯片(organ-on-a-chip)系统可模拟人体皮肤与受试物质的相互作用。该系统将实验室培育的皮肤组织或人体皮肤样本植入生物芯片,并提供养分和试剂,从而构建出合适的微环境,使芯片内的组织模型能够还原皮肤结构和功能。例如,相对于其他模型系统,器官芯片技术平台能够模拟血液流动,以便分析受试化合物对皮肤组织的局部及系统性影响,从而对皮肤与护肤品等物质之间的相互作用做出更为真实的测量。
除了逼真的测试环境,Revivo的这一系统可实现检测与采样自动化。在新物质的申报审批流程中,这有助于提升筛选取样的成本效益。
赢创护理化学品业务线负责人Yann d’Herve表示:“对Revivo的投资表明,我们将消费者的安全放在第一位,同时努力维护动物福祉。凭借这一动物实验的替代方案,我们有望巩固自身地位,成为更值得信赖的可持续特种化学品合作伙伴。”
越来越多的消费者开始青睐“无动物实验”宣称的产品,监管方面同样展现出这一趋势。目前共有40多个国家颁布了限制或禁止化妆品动物实验的法律,包括澳大利亚、印度、以色列、土耳其和英国。欧盟于2004年出台化妆品动物实验禁令,随后又于2016年禁止在审批中使用来自其他国家的动物实验数据。对于动物试验替代方案的需求也同样出现在化学品和制药领域。
位于新加坡的赢创亚洲研究中心已围绕非动物来源生物材料和细胞培养组分开展研究。该项目源自再生医学领域的组织工程学研究,即研发人造组织。通过与Revivo展开合作,赢创将进一步增强该中心的创新能力。
Revivo隶属于新加坡的一家公共研发机构A*Star(科学、技术与研究机构),另一家投资方为硬科技生态系统的构建者和投资者SGInnovate。
Revivo创始人兼首席执行官、同时也是该技术的共同发明人Massimo Alberti表示:“在赢创的支持下,我们有望进一步推动公司发展。这笔资金将用于提升我们的服务能力,并实现平台和产品的商业化应用。”
Revivo Biosystems是赢创风险投资部门在新加坡的首笔直接投资。在亚洲,赢创风险投资部门于2018年在上海成立本地团队,旨在帮助公司与该地区快速扩张和创新的风险投资市场加强连结。该部门致力于帮助赢创获取颠覆性技术及创新业务模式,并为数字化转型提供支持。
生成宣传图 复制快讯链接
12月01日 17:23
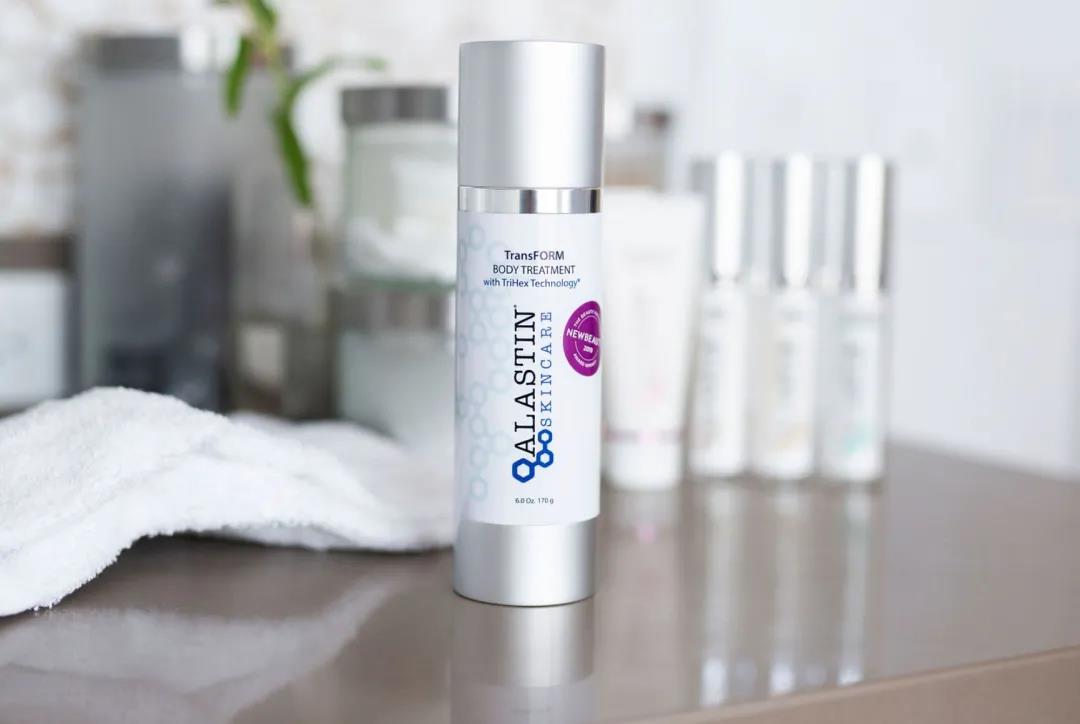
高德美收购ALASTIN Skincare
Alastin成立于2015年,开发经临床测试的医生配药抗衰老产品。Galderma在一份声明中表示,尽管公司财务状况尚未披露,但Alastin在2016年至2020年间的复合年增长率为106%。Galderma于2019年从雀巢分拆出来,由EQT牵头的财团以102亿瑞士法郎(约合101亿美元)收购,其中包括新加坡政府投资公司和阿布扎比投资局。
高德美是一家全球领先的专业皮肤健康公司,致力于皮肤相关领域的科学研发、制造和营销,旨在满足每一个个性化的皮肤健康与美丽需求。公司成立于1981年,业务覆盖100个国家和地区。产品覆盖美学、日常护肤及医药三大领域。
ALASTIN旗下的高端护肤产品进一步丰富了高德美的整体皮肤解决方案组合。
生成宣传图 复制快讯链接
12月01日 17:22
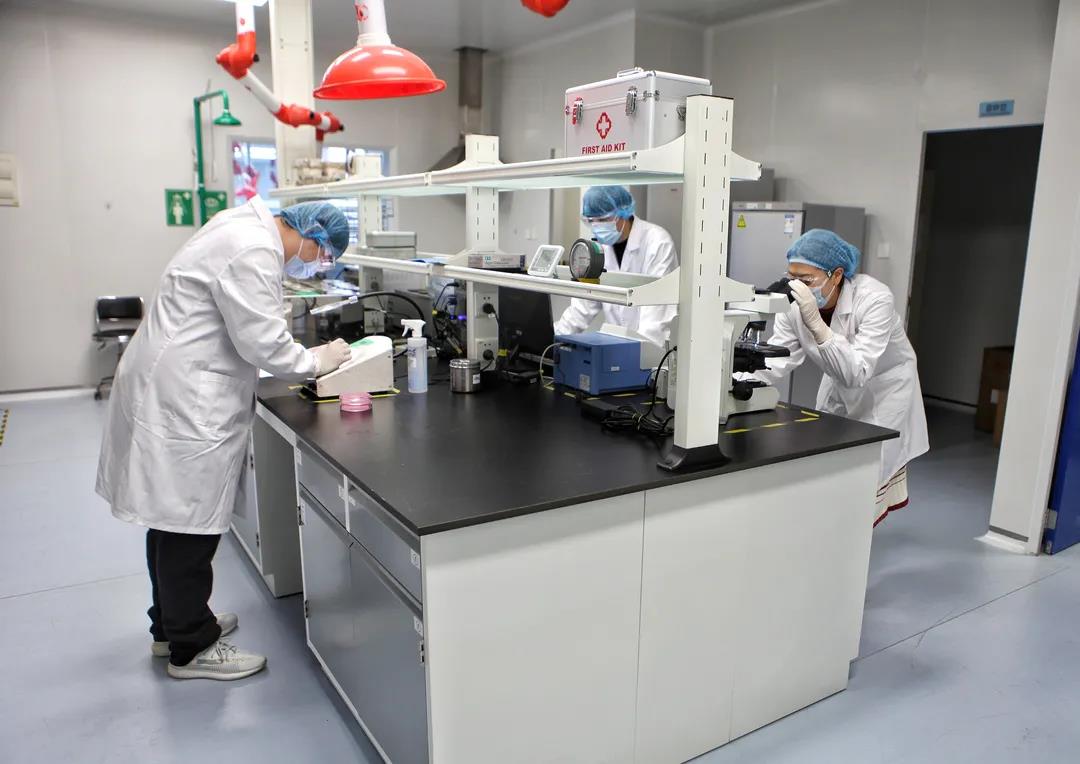
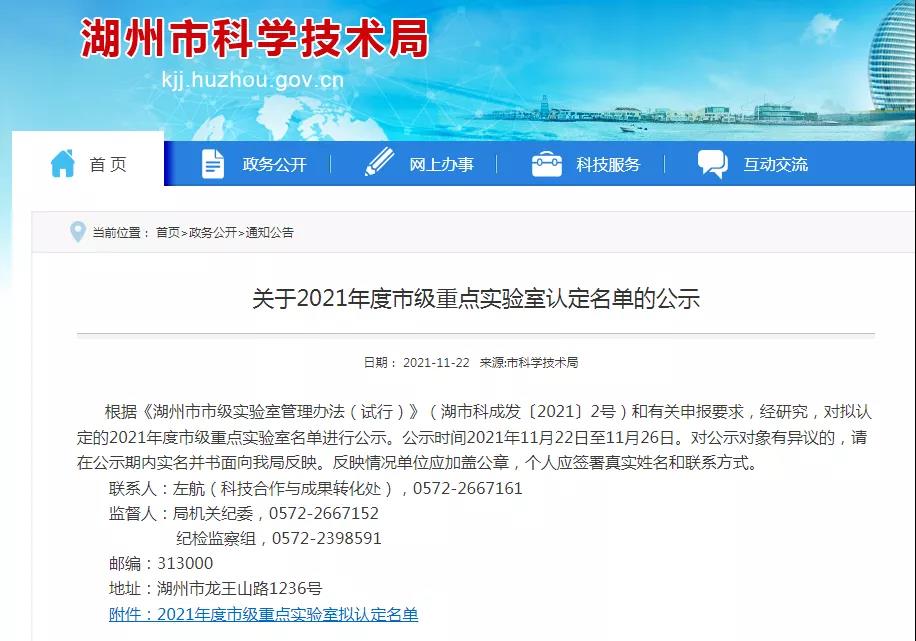
欧诗漫实验室被评为市级重点实验室
实验室以珍珠深加工基础技术、珍珠在护肤品领域应用关键共性技术难题、珍珠在保健品领域应用关键共性技术难题等为主要研究方向。
目前,欧诗漫有国家工业设计中心、省级企业技术中心、国家农产品加工企业技术创新机构、省级院士专家工作站、浙江省淡水珍珠深加工工程技术研究中心、珍珠深加工技术研究中心、浙江省重点农业企业研究院等创新平台,被国家工信部授予专精特新“小巨人”称号。
未来,欧诗漫将致力于珍珠深加工新技术新工艺研究的基础上,拓展珍珠深加工产物在化妆品、保健品及生物医药等更多领域的引用与产业化技术。
生成宣传图 复制快讯链接
12月01日 10:46
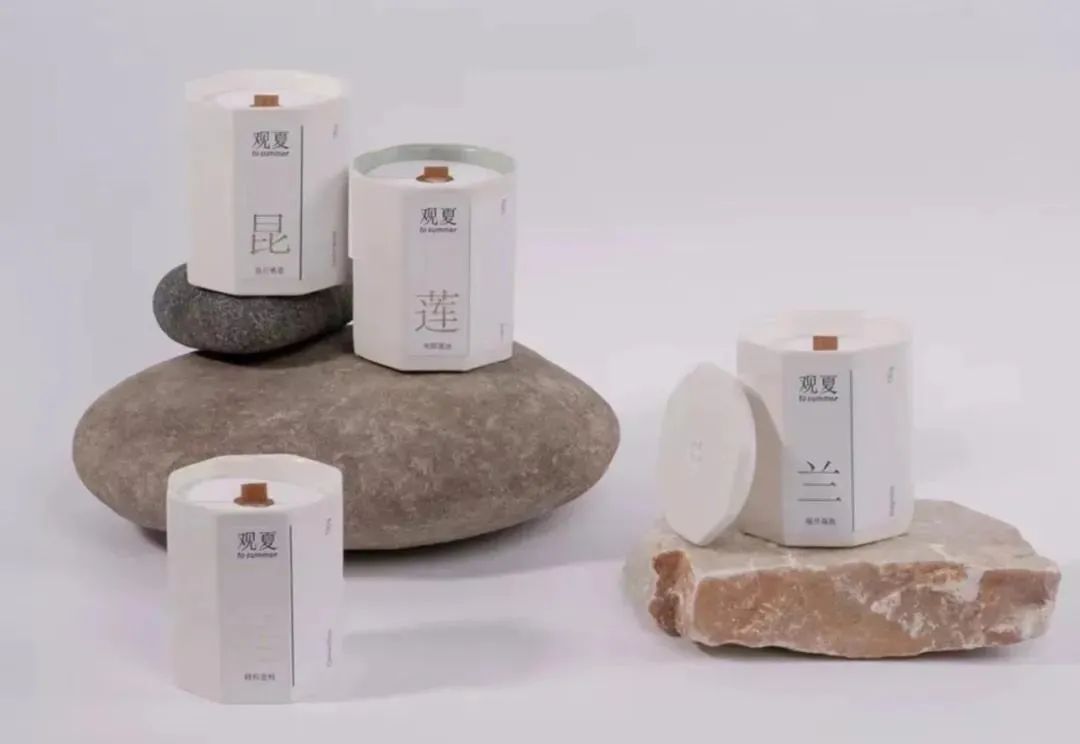
从气味图书馆到观夏,国货香水走上高端化之路 仅欧莱雅、资生堂、雅诗兰黛、璞致四个国际化妆品集团近3年就引进9个香水品牌到中国市场。从全球美妆市场来看,香水也是全球市场化妆品品类中增长最快的细分市场,中国香水市场更是驶入快车道,欧睿数据显示,中国香水市场在2015-2020年间年复合增长率达14.9%,未来5年预计为22.5%,到2025年,中国香水市场零售额将达到300亿人民币;而全球市场未来5年复合增长率约为7%,2025年将达到4321亿人民币。
从数据可以预见,未来五年,中国市场的增速将是全球市场的3倍左右,发展潜力巨大。
据中国美妆行业全渠道品牌管理公司颖通集团发布的《2021中国香水行业研究白皮书》(以下简称《香水白皮书2.0》)最近3年,中国香水市场份额前十均为国际品牌。但单一品牌市场份额未超过10%,TOP3合计不到30%,TOP10合计约为42%,市场蕴含机会。
从互联网声量来看,最近一年线上声量最高的亦主要为国际大牌,气味图书馆(需求面积:40-80平方米)是唯一进入前10的国货,爆款单品凉白开3年蝉联天猫国产香水第一。此外,观夏、巴莉奥、RE调香室、气味图书馆、Scentooze三兔等国货新品牌也获得融资,加速市场开拓。
记者早在2020底就关注到观夏的香氛产品在小众人群中快速崛起,我们也总结过,作为国货新品牌,观夏的可贵之处在于,找到了在上海长大的华人调香师,把真正有国民记忆的东方味道和全球顶尖的调香工艺结合了起来。
香水香薰本质上是文化的载体,买香水实际上买的是对美好生活的向往,在香水之外,产品图和文案等品牌内容资产都在诠释这种向往,因此,由时尚媒体人沈黎创立的观夏能够在调性的把握上做到出挑。
观夏的迅速走红也在证明着,国货香水迎来了黄金时代。包容、自信、乐于尝新的新一代消费是国货香水面临的时代机遇,凯度中国区创新&客户体验业务高级研究总监李晓杰表示,新一代消费者对于中外香水品牌逐步建立起了自己的认知和态度:“对国际商业香品牌,熟悉但不仰视;对沙龙香品牌,追捧但不盲从;对国货品牌,宽容且乐于尝试。”
围绕“变化中的消费者”,《香水白皮书2.0》中提到了三个关键词:品质升级、品位升级和品格升级。未来的主力消费人群更愿意尝试新品牌、更关注生活品质、并希望与他人不同,愿意在力所能及的范围里买最好的。消费者更愿意为有“立场”的品牌所带来的认同感和情感价值买单;香水消费被赋予极强的情感属性,契合了消费者追求“心价比”的诉求,消费升级的浪潮下,香水消费规模有望进一步扩大,用香逐步常态化。
高端香水的壁垒与新品牌的突围
《香水白皮书2.0》显示,驱动中国香水市场增长的核心细分市场,仍是高端香水,且高端香水品牌的市场占比逐年上升,由 2015 年的 70%,提升到2020 年的91%。
颖通集团也预测,高端产品在未来相当长时间内,仍将是市场主流。其中,高端中性香水是年复合增长率最高的细分产品。颖通集团中国区副总裁王巍认为,社会上的“性别意识”变迁,“中性香”、“男香女穿”成为风尚,这也是高端中性香复合增长率高的原因之一,这一品类在未来值得关注。
对于中性香的流行,Scentooze三兔创始人Rachel对消研所(微信公众号ID:trendmakers)表示,这一趋势在本质代表着中国消费者希望香水更柔和、不设限的需求,“中性香受欢迎或者说男香女穿的现象,一方面源于香气表达上更柔和,能同时满足男性和女性的喜好,另一方面也关乎当代思潮,性别的边界更加模糊,年轻的95后的消费意识和习惯转变,更追求喜好及个性表达。而中性香恰好在某种程度上符合了年轻消费者‘不被定义’的内在表达需求。”
与其他消费品一样,香水真正的产品创新发生在原料和工艺端,王巍也对消研所(微信公众号ID:trendmakers)表示,“消费者往往会在追求气味清新雅致的同时还要求留香持久的功效,这在工艺上确实是一项很大的挑战,在原材料的选择上,无疑不在考验着品牌投入成本的决心。”
香水这个品类的特别之处还在于,品牌价值与创始人和调香师高度相关,调香师更是一个香水品牌的灵魂人物,决定着产品能否真的留下来,就国外经验来说,调香师首先要具有超出常人的嗅觉天赋,以及长达十几年的专业训练,王巍也表示,在中国目前专业调香师人群屈指可数。
在AROMAG、Scentooze三兔等新品牌出现之前,国货香水进行创新的主要方式只是在国外大牌的既定原料与配方的基础上进行微调。根植中国传统文化,从用料、配方层面打造符合中国消费者审美和追求的产品,也会是新品牌进行突围的新思路。
“目前中国香水市场七成被进口品牌占据,国货品牌尚未出现具备代表性的品牌。从气味到外观的抄袭或许可以带来短期的利益,但必然无法创造长期的价值,更无益于品牌打造。”Rachel对消研所(微信公众号ID:trendmakers)表示,随着与供应链关系日益紧密,Scentooze三兔会继续深挖传统文化中的美好意象,与品牌价值观有机结合,原则上“师古而不仿古”,用现代技术呈现出来以适应现代生活方式与态度表达,通过创新让它们更具生命力。
中国香趋势:将文化概念融入产品创新
从流程上看,一款香水的诞生取决于两个重要环节,一是品牌方依据市场洞察提出的产品概念、意象和名称,二是香精公司提供的原料和调香师,过程中一个链接二者的“评香师”环节往往被国货品牌忽略了,AROMAG创始人曾鸿对消研所(微信公众号ID:trendmakers)表示,在中国,能够把品牌需求翻译成调香师能听懂的语言的“评香师”是更为稀缺的工种,为了解决这个问题,做出更好的产品,AROMAG团队同时承担了“评香师”的角色,在无数次的翻译、调和中达到想要的平衡点。
例如,在AROMAG的代表产品“松烟黛墨”中,为了诠释中国人记忆中的墨香,就需要把香味和臭味平衡到一个临界点,多一分则太香,少一分就会发臭。
关于前文提到的兼顾清新与持久的问题,曾鸿认为,依靠长期的技术磨练,解决这个问题并不难,例如可以在香水的后调中加入麝香等木质香调定香剂,就可以在温和的同时延长香气的留存时间,“中国从业者的模仿能力比较强,但香水是一个感性与理性结合的产物。”因此,在很长一段时间内,新品牌会选择与芬美意等国外一线香精公司及香水大牌调香师合作,而对文化概念的选择,以及在“翻译”的过程中平衡好产品体感,则是真正考验品牌造香能力的地方。
这就意味着,在一款香水诞生的背后,新品牌需要调动一切合适的资源、人力,走一条前人没走过的路。
在全国首款非遗香水“唐宫盛宴”的研发中,Scentooze三兔找到了江南传统文人香事非遗传承人吴清老师做为专业指导,调出更符合中国古籍记载中“海南沉香”的味道,“最好的沉香产自海南,叫做齐楠沉香,焚之香气清润绵长,有淡淡的杏仁味;但国外调香师所选取的最好的沉香产自印尼,气味香气馥郁,相比齐楠沉香更燥。”Rachel表示,“因为‘唐宫盛宴’系列是基于复刻古香方的基础上做传承创新,因此必须在保留原有 ‘香骨’的基础上,注入品牌的灵魂和创意延伸。我们团队在吴清老师的指导下,复刻了《香乘》所载的《帏中衙香》,将制好的香丸焚烧,邀请调香师品闻,三方一起交流探讨,在这个基础上进一步调香,每次修改都会再给吴老师品鉴,直至大家都满意。”
香水的根基在于文化,在缺失香水文化传统和使用习惯的中国市场,实现品牌的长青,必然少不了在中国传统文化中汲取灵感和养料,从资本的视角,香水也是文化红利的获益者,Scentooze三兔投资方、源码资本合伙人常凯斯在《新品牌成长趋势研讨沙龙》上表示,“抓住20到25岁的年轻人更乐于接受新品牌的窗口期,更好满足他更长期的需求,是品牌长青的根本,长期来看,中国本土品牌对中国文化更好的理解,更大的推崇,会长期存在,效果会不断加强。”
“中国人对于茶的迷恋是非常深入骨髓的。”王巍提到,在香水行业过往的成功案例中,“茶香”的成功率颇高,例如祖玛珑、欧珑的各种茶、宝格丽的大吉岭茶、白茶都在中国市场受到欢迎,在中国品牌中,野兽派围绕龙井也做出了有质感的产品,此外,昆曲、京剧等传统文化元素确实更容易激起消费者在民族复兴时期的强烈情感共鸣,这也是很多国产香水的品牌记忆点。但未来要达到国际化的审美水平,还需要品牌不断完善和破圈。”
无论是观夏的桂香、AROMAG的墨香还是Scentooze三兔的沉香,中国文化意象与国货香水产品的结合会越来越普遍,继承弘扬中国传统香文化的使命也落在了新品牌的肩上,市场需要能够代表中国香的本土品牌,这种代表也将不仅仅体现在产品概念层面,而是真正深入产品创新与每一个细节当中。
生成宣传图 复制快讯链接
12月01日 10:40
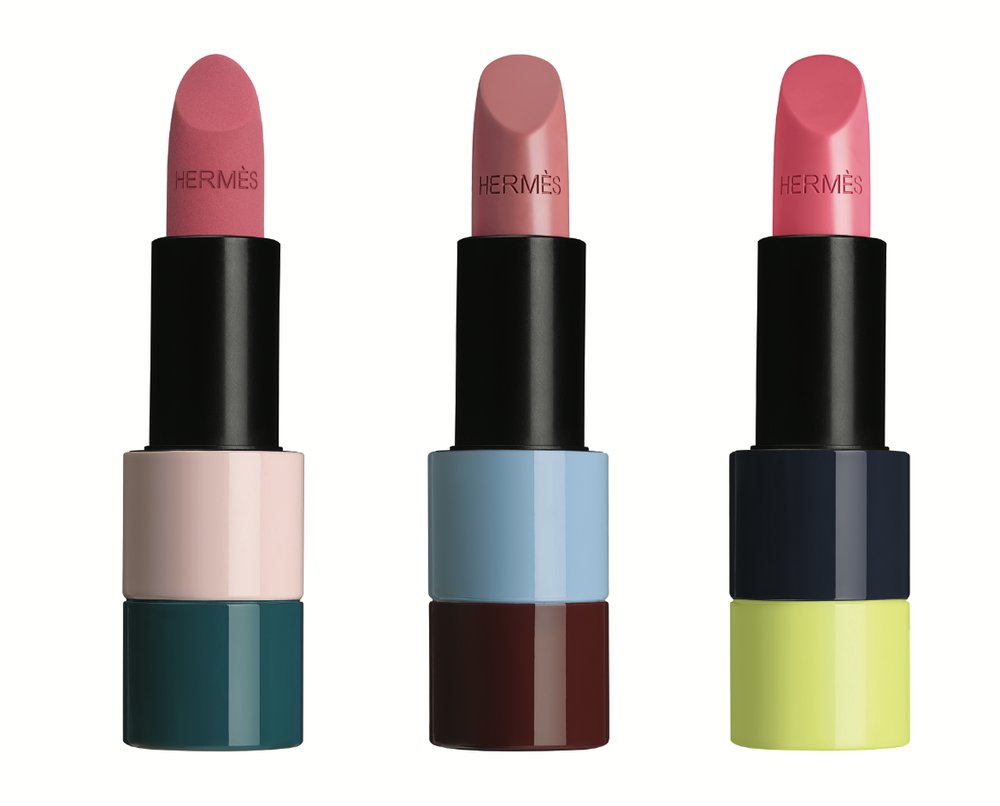
爱马仕第二个限量版 Rouge Hermès 唇妆系列将于12月在中国上市 ROSE OMBRÉ 45 缎光:玫瑰木色和上蜡红木色,这是一种包含着隐秘之乐的中间色调,低调内敛,犹如蒙上一层暗影的柔和玫瑰调。
ROSE POMMETTE 32 缎光:一种明亮、活泼、绚丽的玫瑰调,仿佛一株阳光照耀下的野蔷薇。
ROSE NUIT 54 哑光:一种天鹅绒般柔和、低沉又深邃的玫瑰调,带着些许星空下呈现出的微妙。
这三款限量珍藏版唇膏以其色调呼应着季节的变化。同时,其彩漆质地的唇膏盒呈现出不同色调的光影变幻,唇膏盒可持续使用,并可以通过简单操作更换补充产品。
“该系列产品犹如在悄然渐变中映照出秋阳和冬日的色彩。它们仿佛唤醒了墨色沉沉的黑夜与晨曦初 现的黎明,又宛若逆光观望纯净天空时的景象,以及感受到室外干冷气息与室内温馨氛围的对比。
它们时而亮丽、时而深沉的色调,不禁令人联想起艺术家们的作品,譬如 Charles Sheeler 透视风景画中的静谧气氛,John Register 和 Arduino Cantàfora 静物画和家居风景画中的恬静之美,以及 Jean Hélion 作品中的抽象结构。”爱马仕表示。
爱马仕首个彩妆系列 Rouge Hermès (与爱马仕2000年推出的一款香水同名)于2020年1月正式揭开面纱,Rouge Hermès 系列包括24色口红(可购替换装),于3月正式上架销售,并于今年7月正式进入中国市场,通过线下精品店铺、官方网站、微信精品店和天猫官方旗舰店销售。
今年10月,爱马仕宣布推出指甲油和手部护理系列产品。爱马仕指甲油系列包含24种颜色,所有指甲油都采用生物基色素,产品成分中71%为天然成分,且所有产品均为法国制造。除指甲油外,爱马仕此次还推出了护甲油、底油和顶油等配套美甲护甲产品。
根据爱马仕2021财年第三季度业绩报告,第三季度合并销售收入达到23.67亿欧元,和(疫情前的)2019年相比,销售收入的增幅为 40%;其中,香水和美容产品销售额相比2020年和2019年分别增长了 51% 和 18%。
丨消息来源:官方新闻稿、《华丽志》历史报道
丨图片来源:官方新闻稿
生成宣传图 复制快讯链接
12月01日 09:51
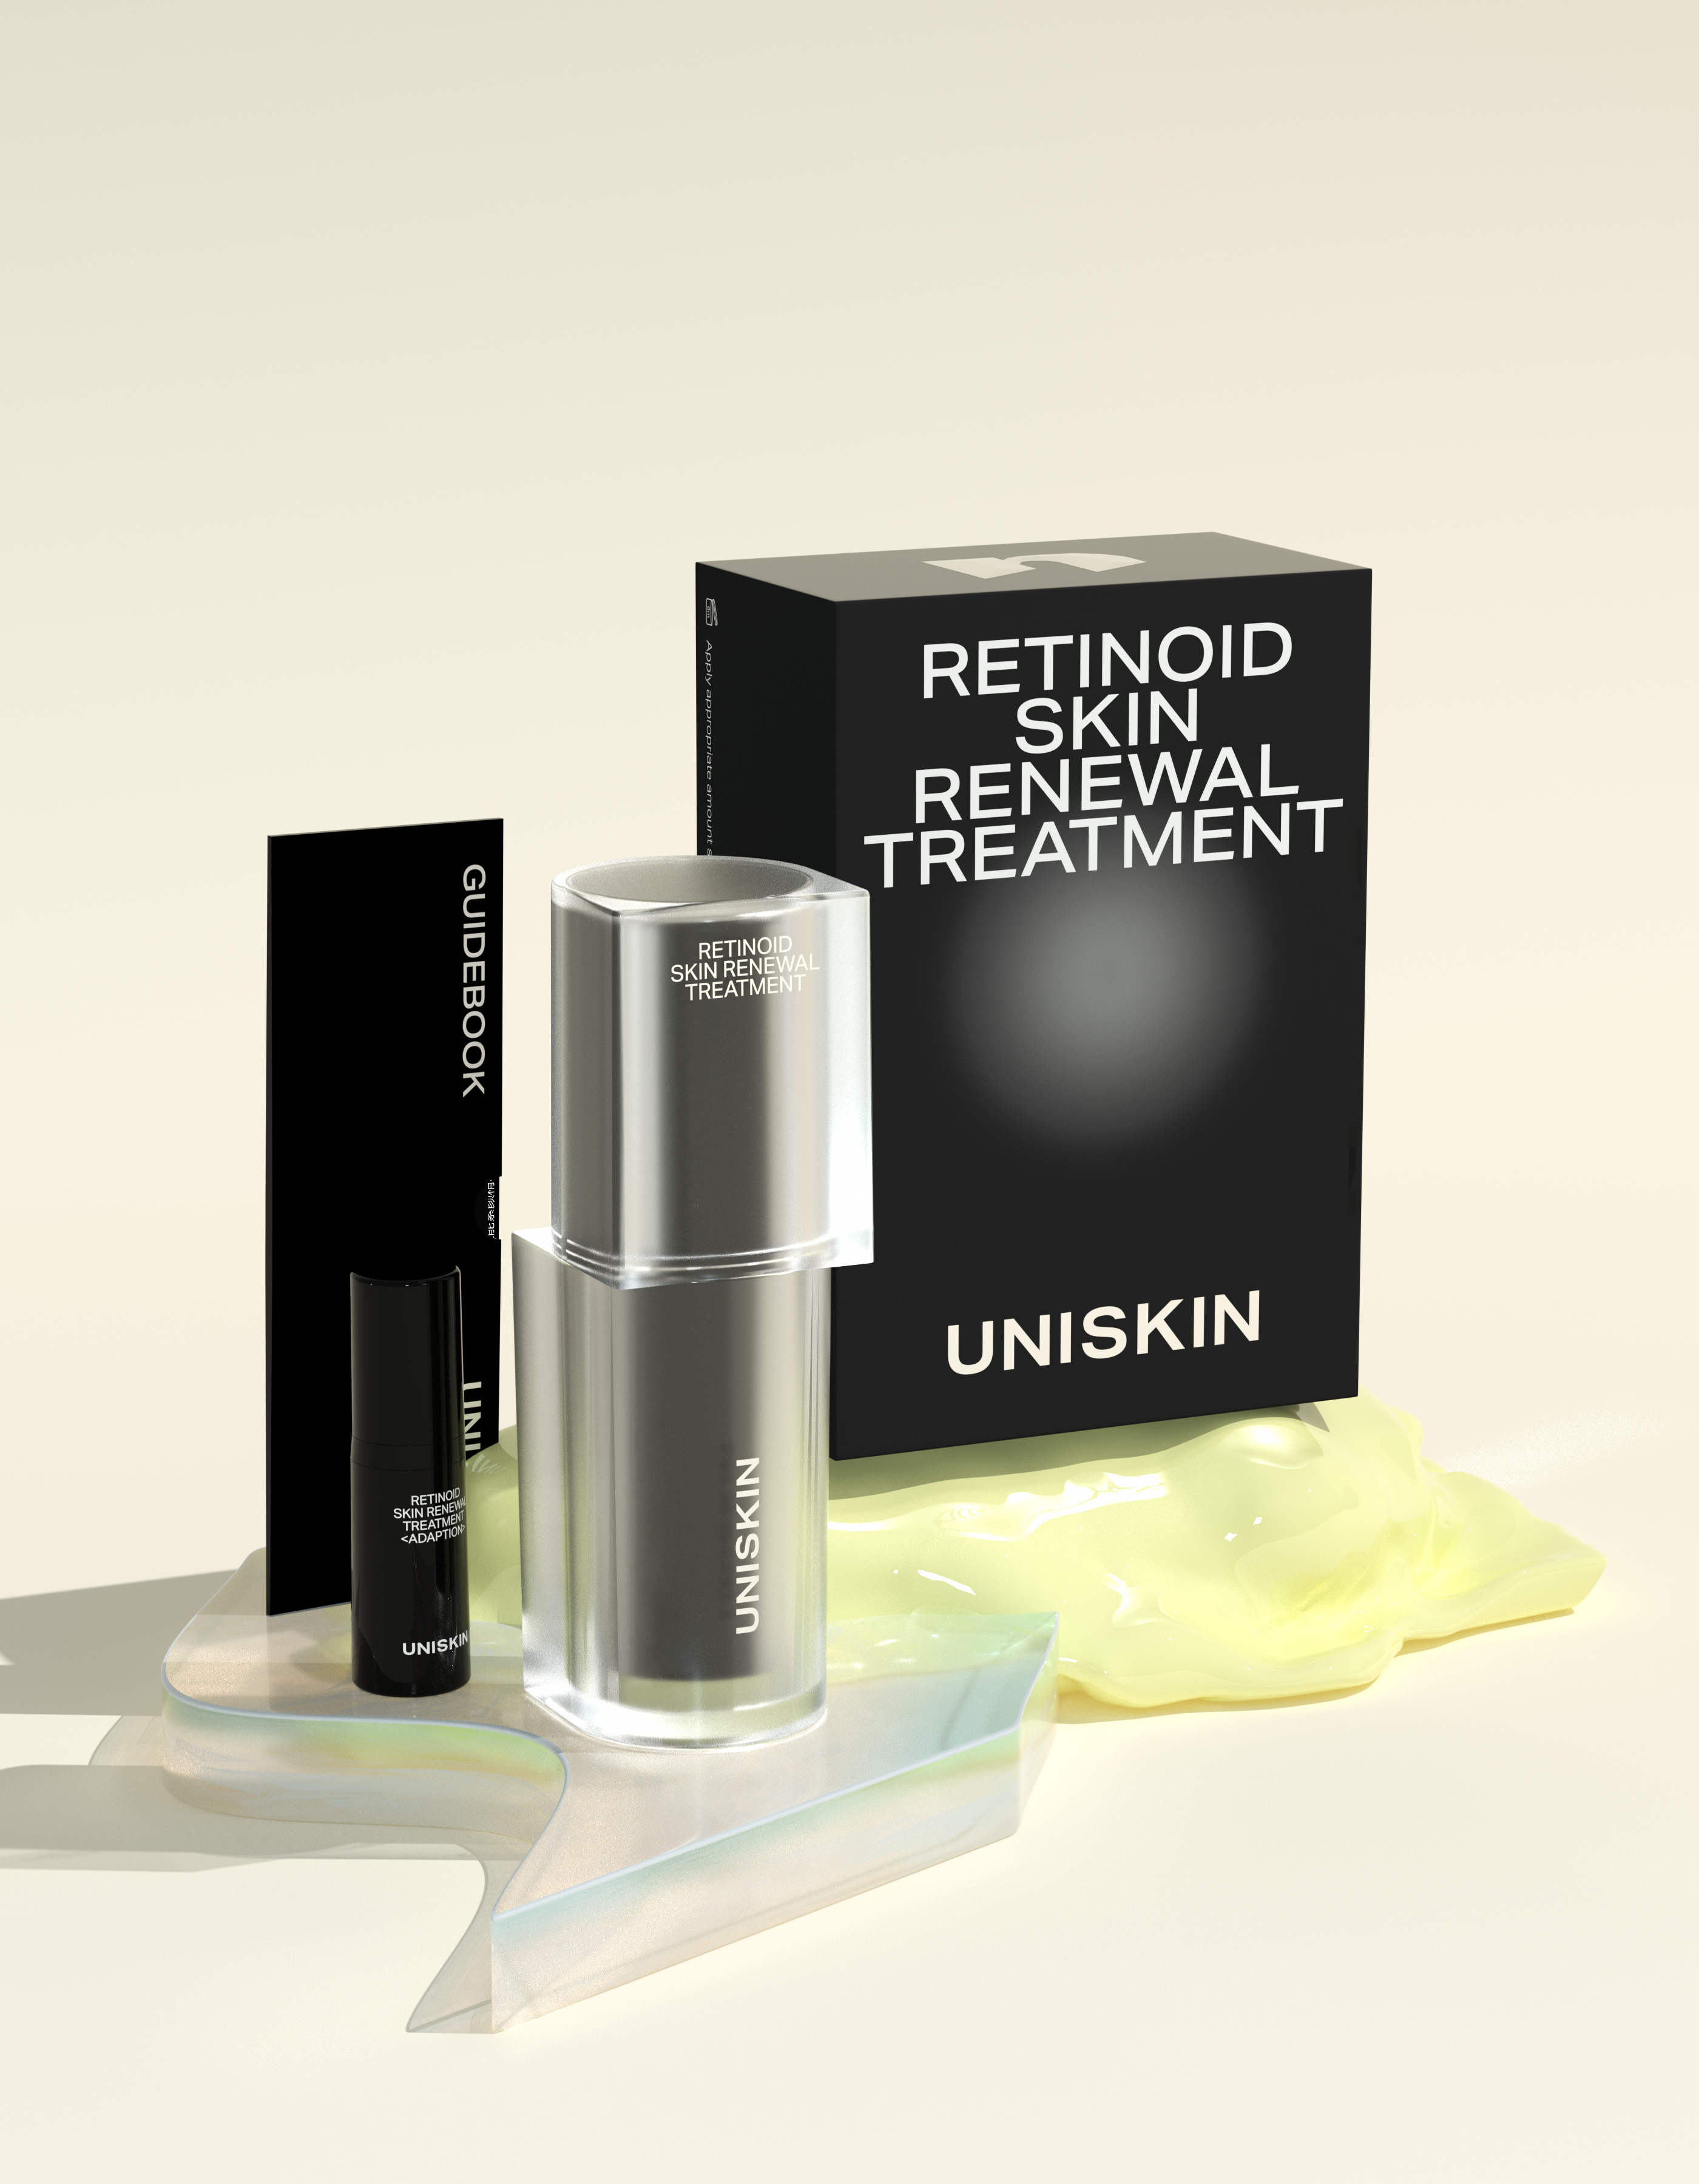
护肤品牌「UNISKIN优时颜」完成过亿元B轮融资,双十一旗舰店销售额近8000万元 杨亚飞 优时颜精华产品图,受访者提供
这是优时颜时隔仅半年后交割的又一笔融资,今年5月,公司刚完成由弘毅创投领投,老股东红杉资本跟投的A轮融资。优时颜创始人杜乐博士告诉记者,本轮融资之所以选择和玉资本与VMS,主要是看重两方在全球范围内医疗科技领域的丰富资源,可以与优时颜在研发、上下游协同方面共创价值。新一轮融资资金将继续用于品牌建设、研发投入、市场推广及团队建设四个方面。
全球市场护肤需求本身较为集中,体现为抗老、保湿、敏感舒缓、祛痘和去角质、解决色素问题等多个共性维度,不过由于先天生理结构及后天护肤习惯综合因素,中国人皮肤特点也有一些特别之处,并表现为油皮比例较高、更容易发生色斑、色沉以及高敏感肌比例。优时颜2020年发表在国际SCI期刊的一篇论文研究数据显示,中国人敏感肌人群比例多达49.6%,远高于欧美水平。
截至目前,优时颜已针对中国人皮肤特性做了大量科学研究,涵盖衰老评估、油脂分泌、敏感性研究等多个方面,并已完成构建独家全方位皮肤数据库,发表四篇国际SCI皮肤医学领域论文,以及拥有超过20项以皮肤检测算法和技术为主的独家知识产权专利。
针对国人皮肤特点的高效抗老,是优时颜核心突破方向。这是一块“硬骨头”,相对于保湿、美白等基础护肤功效,抗老功能往往需要多达数十年甚至更长时间周期验证,也因为此,消费者购买决策往往更谨慎,会更愿意选择市场上已经被验证的大牌单品。
在杜乐博士看来,抗老确实需要长周期验证,对品牌力要求更高,而过去国货品牌比较欠缺的,是在研发端和品牌形象上能够建立用户心智的能力。对于优时颜来说,创始团队基因本身偏重研发背景,希望在过往长期论证过的成分基础上,持续研发高效、低刺激性等更适合中国人的抗老产品和技术,以及除功效之外,在产品使用过程中,给用户提供更安全、更愉悦的感受。
团队方面,创始人杜乐博士毕业于加州大学洛杉矶分校(UCLA)分子细胞生物专业,并于美国Albany Medical College 取得医学博士学位,而后成为UCLA 附属医院的内科住院医生。创始团队核心成员均具有海外高校科研背景,研发团队的几位博士跨临床医学、分子生计算生物、化工等5大不同专业领域。据悉,优时颜也在与合作方在推进抗衰原料的深度开发,其中今年三季度,优时颜分别与路博润、中科欣扬等全球知名企业达成战略合作。
“微笑眼霜”是优时颜首款No.1明星单品。杜乐博士告诉36氪,优时颜通过对中国人衰老轨迹的研究发现,25岁是预防初老的关键时间点,而眼睛是最先初老的部位。今年8月,优时颜对眼霜产品进一步升级,在解决眼周细纹基础上,针对性解决国人上眼睑易下垂问题。据悉,今年双11期间,微笑眼霜2.0单品居于天猫美妆国货眼霜单品NO.1。
在眼霜之外,优时颜还推出多个系列抗老护肤品。其中基础护理包括水/乳/霜、祛痘凝胶、洁面乳等优能平衡系列,以及面霜、精华水、卸妆水等优能肌活系列;抗老系列产品则包括微笑眼霜、星星眼眼精华、黑引力精华等多款产品,功效精华则包括抗衰、美白、抗敏、祛痘等多个系列。
优时颜主力人群在25岁左右,多为新锐白领、精致妈妈,以及有约10%男性用户。针对核心用户的预防初老需求,杜乐告诉36氪,优时颜接下来将集中研发精力在2-3款明星面部抗老单品方向。
在线上渠道之外,优时颜还在去年年底布局线下,开出品牌首家医疗美容诊所,结合护肤产品与专业治疗项目和配套仪器,提供医学上的皮肤综合抗老解决方案。据杜乐博士透露,经过今年上半年的试运营,目前首家医美诊所已经实现单店盈利,月营收在200万元左右,2022年将在上海开出超千平米旗舰级线下皮肤医学中心。
对于线下业务,杜乐博士表示,UNISKIN优时颜希望能够进一步体现品牌在国人专研抗老方向的专业属性和壁垒,因此会选择和创始人自己背景一致的医疗机构来开启线下布局。
生成宣传图 复制快讯链接
11月30日 17:08
北交所或将迎来化妆品第一股
公告显示,伊斯佳此次拟向不特定合格投资者公开发行规模不超过495万股,发行底价为18元/股;拟将本次募集的资金用于“研发中心和生产线改造升级项目”、“数字运营中心及信息化系统建设项目”和“补充流动资金项目”。
公开资料显示,珠海伊斯佳科技股份有限公司成立于2003年,专注于抗衰生命科技,以生物技术及数据驱动提供面部和头皮头发功效护理解决方案。旗下拥有“伊斯佳”、“现代经典”、“BS”、“甄沐”等自主品牌,主攻美容院、SPA、养生连锁等专业线渠道。此外,伊斯佳还是众多大品牌的代工厂,合作客户包括淘宝心选、联合利华、京东京造、小米有品、网易严选、华熙生物、名创优品、植物医生、御泥坊、阿芙精油、曼德琳、完美日记等。
生成宣传图 复制快讯链接
11月30日 16:43
不吹不黑,认真再聊新消费 猎奇和争议模糊了一些重要话题:行业现状和舆论观感是否存在偏差?局内人从“过热”中得到了哪些经验?流量红利淡去后,作为“未来5-10年最具确定性的机会”,新消费新的增长和风险将来自哪里?
带着这些问题,记者与长期关注新消费的局内人进行交流,发现有些问题得到了纠偏,但也有更大的问题尚待解答。
迟到的常识
无论是投资人还是创业者、平台内部人士,几番交流下来,能明显感觉到“常识”的回归:
“消费者口袋里的钱也是有限的,你最后选的就是那一两件产品。现在的问题是供给过剩,大部分新品牌的可替代性太强了。”
“看项目,我们关注赛道规模、需求成不成立、场景是否可持续、产品复购率怎么样。”
“不是说增长快就行,你得维持一个起码的利润水平,不然不长久。”
这些逻辑浅显易懂。但在此前行业情绪高涨的时候,常识往往要让位给各种概念和话术,项目仿佛只要跟“国潮”、“Z世代”、“功能性”扯上关系,就能搭上增长快车。
一些莫名其妙的产品就此出现。一个休闲零食,口味猎奇,恨不得缝合起所有创投圈热炒的概念,结局是产品变成卖不出去的库存,还让新消费在嘲讽中被加速污名化。
这两年,Anne和上百家新品牌有过接触,她认为行业乱象的出现跟投机客的涌入关系匪浅。很多对做品牌没有强信念和认知的人进到行业里,把水搅浑了。
“有些所谓的品牌,坦白讲就是几个人攒了个局。”
攒局的另一种说法是To VC式创业——你懂融资、我懂投放、他有产业资源,一个新品牌就此诞生。如果短期增长数据可观,项目的吸引力也会更强。
在行业情绪高涨的时候,数据充满迷惑性。记者此前听到过这样的观点,对方认为相比互联网项目,消费品让人感觉更“踏实”,因为营销费用能对应到实实在在的产品销量,而不是来源不明的线上数据。
但陷阱也正埋藏于此。增长可能以持续促销和牺牲利润为代价,“踏实”也很容易被摧毁,尤其是当红利变红海,各方玩家入局烧钱内卷的时候。
激进的增长往往伴随密集的营销投放,但投放的增加未必能带来好的转化,甚至会产生反效果。
Anne告诉记者,平台有时其实会建议品牌减少投放,因为已经出现部分品牌投放过量,但效果适得其反的情况。这样的品牌不仅在原平台得不到好的转化,负面评价也会发酵出圈, 结果就是其他平台的博主也不愿意接该品牌的单了。
相比短期增长,理清增长的原因更重要。华映资本主管合伙人王维玮告诉记者,行业现在更理性,投资人不会盲目看公司的销售增长,会更关注销售额来自哪些渠道,产品力是否足够完善,渠道和供应链能力是否足够强。
“我们一直不为太激进的增长买单。人的消费需求不会一下子增长得特别夸张,不存在说我今年穿这件衣服,明年我突然要穿更多的衣服,所以有时候太激进的增长,反而是透支了未来的持续增长。”
各方都认为行业回归理性是必然趋势,不健康的增长已不再被看好。阳光融汇资本投资总监李陶向记者表示,“现在大家对烧钱的态度平和了些。那些对产品和消费者理解更深、能做出差异化的团队更受青睐。”
规律和时间
和理性回归一同被提起的,还有“尊重规律”。“规律”体现为对项目增长的期待,也体现为对品牌成长的耐心。
虽然新消费被看作移动互联网后的另一个To C风口,但消费毕竟不是互联网,“赢家通吃”的逻辑不成立,非线性增长也不成立。
这一点在线下业态体现得尤为明显。王维玮直言,行业有各自的增长规律,不可能都像互联网那样一年10倍甚至20倍的增长。海底捞创始人张勇也曾强调,餐饮行业是传统行业,有边界,不像互联网企业业务范围越大,成本越低。
今年11月5日,海底捞发布公告称,决定在年底前逐步关停300家门店。餐饮龙头都不得不吞下激进扩张的苦果,这让创投圈情绪明显降温。
据「真探」了解,由于今年餐饮上市公司股价下挫,部分新消费企业IPO后的表现也不尽人意,有机构已调整投资策略,并下调估值预期。
行业情绪高涨时,各种“投资人抢筹、创始人惜售”的轶事频频传出。降温改变了创投双方的话语权。李陶提到,二级市场的波动不会影响消费投资的大逻辑,但行业估值往下走,确实会对投资人谈价有所帮助。
和增长一样能体现行业规律的是“品牌”。没有打造出“品牌”的新消费企业更像一种供应商,增长只能靠让利强势渠道,且无论销量多大都可能随时被新品替代。
这是消费行业的迷人也是残酷之处。交流中记者发现,复购几乎是投资人最看重的指标。因为具备“品牌”属性的产品会和消费者产生情感连接,“品牌”能让消费者主动找到它,让自己的logo出现在消费者的生活里。
但这又偏偏是个无法靠取巧实现的目标。宝洁从肥皂制造商转型为一家以品牌建设为主的公司经历了55年,而年轻一代品牌里,哪怕是Lululemon这样看似横空出世的角色,创立至今也已23年。
时间是年轻的新品牌们绕不开的山。在与界面新闻的专访中,逸仙电商创始人黄锦峰坦言公司在2019年之前对品牌建设重视不足,这导致完美日记知名度很高,但美誉度不够。
如何提高品牌美誉度?这位从宝洁出身的新消费代表人物谈到了老东家的方法论,强调品牌打造的方式和他在宝洁工作时没有本质差别,但“时间无法逾越”这一点同样没有变。
确定性没变,然后呢
相比一年前,过分乐观的预期已不再常见,但对新消费的笃定并没有从行业淡去。当被问及外界质疑是否会影响自己对消费投资的判断时,王维玮回答果断,“完全没影响”。
资本端的动态也在佐证投资人的笃定。投融资依然火热,只是在流量红利减弱的背景下,资金不再只盯着纯线上项目,而是更多关注起线下,或是寻找像宠物、“三坑”(即JK制服、lolita、汉服)这样的增量品类,以及从大品类中找增长潜力巨大的细分品类。
此外,头部创业项目依然供不应求,依然享有高溢价。往更底层看,投资人笃定的来源是宏观环境的确定性和中美资本市场的对比:
中国市场足够大,社会零售总额在增长,且部分品类增长显著;消费人群在更迭,年轻人的消费需求迥异于他们的父辈,消费意愿也更强;
对比美国,国内消费企业的资本化率空间大,海外消费龙头的高市值令资本看到回报希望,且国内资本市场给予消费企业的PE(市盈率)也相对可观。
与此同时,中国市场还有一些令人期待的变量,如线上线下融合的全渠道红利、供应链创新的红利。谈及餐饮项目如何突破天花板时,王维玮也提到会鼓励项目寻找第二曲线,比如直营店开得足够多的时候尝试加盟,或是在堂食和外卖业务成熟的时候尝试餐饮产品化。
很多支撑新消费合理性的逻辑,其实在两年前都被讨论过,“过热”和“遇冷”并没有改变行业基本面。逻辑依然具有说服力,只是“逻辑上可行”和“成功做出品牌”之间,目前看来还隔着千沟万壑。
除了绕不开的行业增长规律和品牌打造时间,来自“旧消费”巨头的压力也与日俱增。体量庞大的外资品牌或许会反应滞后,但能量绝对不可小觑。
峰瑞资本创始人李丰在混沌前沿课谈起过一段大牌平替往事,中国化工在上世纪90年代发展迅速,2000年后,一批国产日化家清用品开始与全球日化龙头宝洁竞争,但大多数国产品牌最终还是失败了。
失败一是因为宝洁的降价,二是因为在金融危机前三四年,化工产品的原料石油价格上涨。当宝洁把产品价格下调时,国产产品的盈利空间就被明显挤压。
相似的故事如今再次发生。今年双11,雅诗兰黛、欧莱雅等国际大牌重新霸榜,国货美妆承压严重,这背后是国际大牌给了在中国的运营公司特殊的折扣,同时在过去一年内,石油大幅上涨。
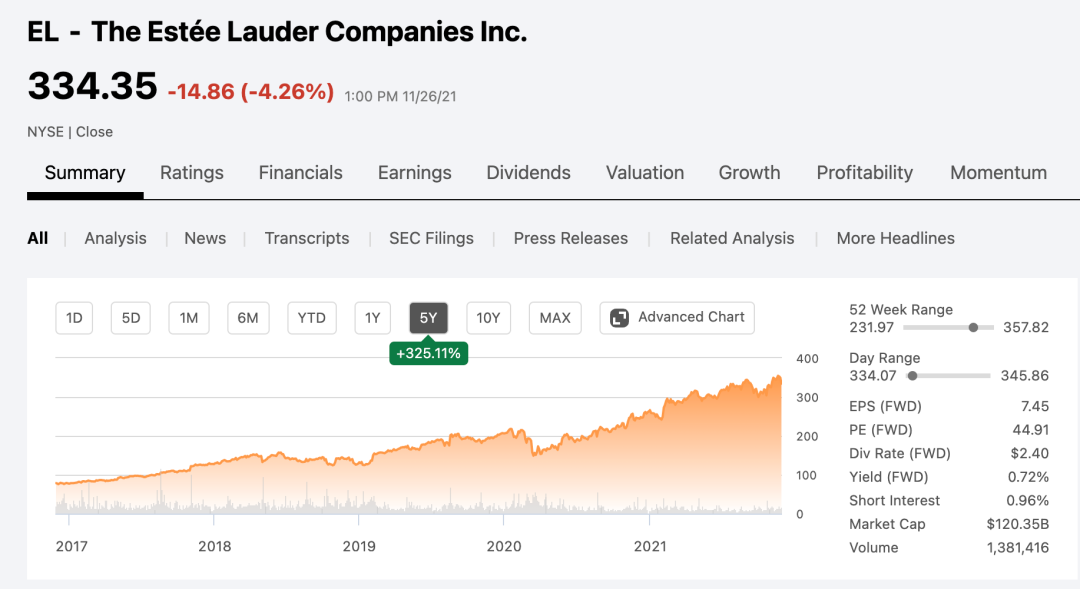
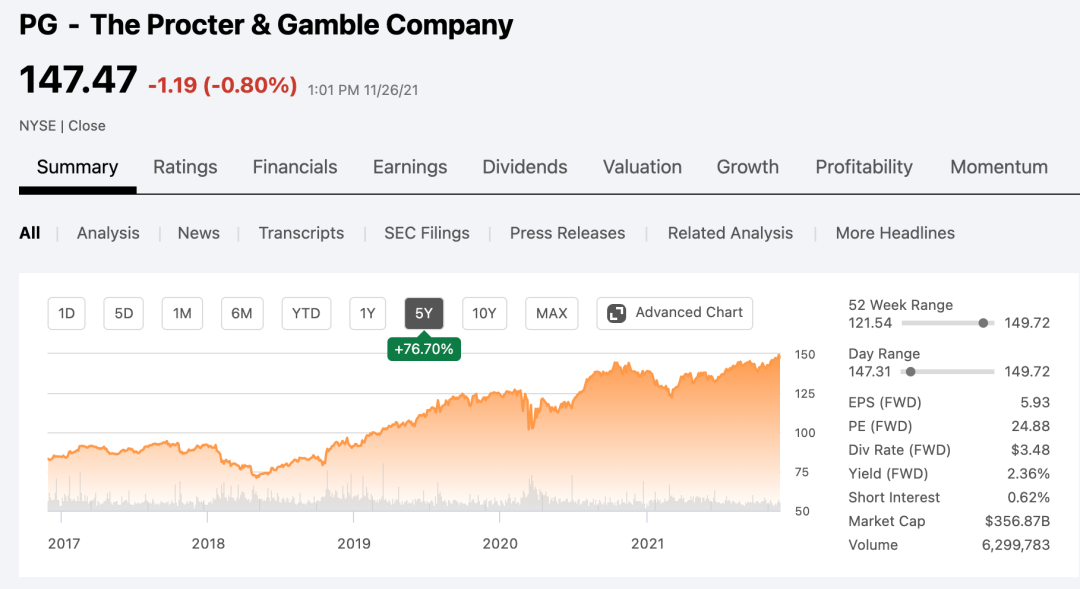
另一个少有人谈起的事实是,尽管这两年国内新消费声势凶猛,但雅诗兰黛和宝洁的股价持续走高。
雅诗兰黛和宝洁近5年的股价走势 图源:Seeking Alpha
尚待解答的问题还有很多:新消费的“新”是否被高估了?要重走“旧消费”的品牌之路,新品牌还要投入多少,投入多久?
或者说,消费的“新旧”是否被过分放大了?以元气森林为例,用做游戏的思维做出爆款气泡水后,元气森林在进攻线下渠道时还是沿用了传统消费行业“抢占冰柜”的逻辑。互联网并没有完全颠覆消费行业,传统玩法依然有着强大生命力。
在与记者的交流最后中,李陶也分享了类似的观点:“我个人的看法,以后可能也不会分‘新消费’、‘老消费’了,就是大消费,回归到一个比较理性的逻辑和概念。”
生成宣传图 复制快讯链接
11月30日 16:39
互联网广告整体下滑,谁在增长? 而关于字节跳动的广告收入到底是增长还是放缓,各种消息甚嚣尘上——证券时报等报道称,字节在今年11月18日商业化产品部召开的全员大会上披露其国内广告收入过去半年停止增长;第一财经则称,字节跳动2021年广告仍可至少保持20%以上的增长;而外媒The Infomation的说法则是,认为字跳今年营收增长60%。
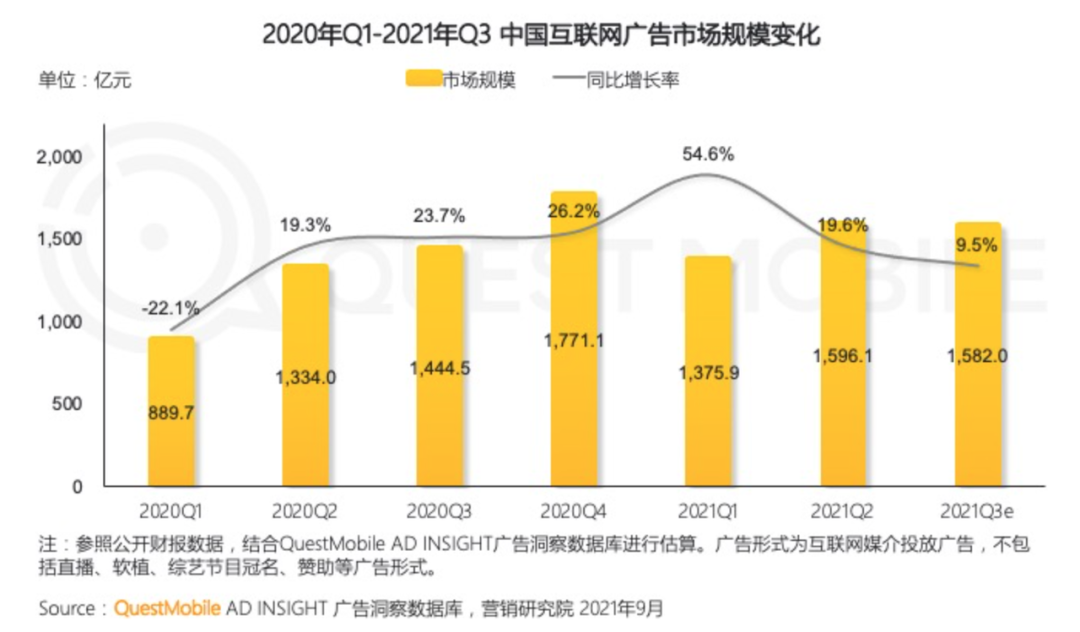
结合着宏观微观的各种周期因素以及不确定性、社会零售消费的疲软,广告主收缩预算似乎已经成为“共识”。与此同时,此前的几大“广告大头”在线教育、金融、地产等行业“自身难保”,据QuestMobile报告数据,三季度广告市场增速放缓,同比增长率也下滑至9.5%。
覆巢之下安有完卵,若仅是对比今年三个季度的同比增速,可以说几乎没有一家互联网公司有令人惊喜的提升。但据CTR(央视市场研究)发布的2021年三季度广告投放数据报告,中国广告市场正在强力复苏,呈现增长态势,广告投放所涉及到的主要品类进入正增长区间。
冰火两重天,互联网广告是从此一蹶不振还是突破挑战再续辉煌呢?
谁在增长
一片哀嚎中,仍然是有希望的。在这个稍显悲凉三季度,拼多多、京东、快手、美团、小米、微博、唯品会、哔哩哔哩、虎牙、知乎等企业的广告板块都有值得慰藉的同比增长。当然其中一些的增长幅度较大也与此前的比较基数较低有关。
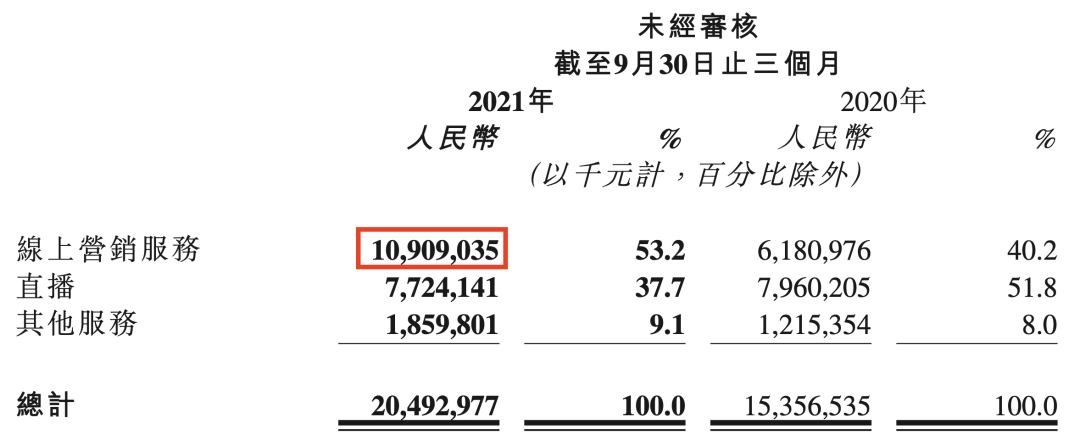
三季度,在广告收入百亿级别的公司中,快手增速最快。其广告收入为109.09亿元,同比增长76.5%。
财报电话会议上,快手联合创始人、首席执行官程一笑相当清晰地将快手快于行业整体增长的原因归结为了四点:
第一,广告主对以短视频和直播为主的广告形式以及内容社区公私域结合的青睐;
第二,快手广告系统和产品的迭代;
第三,快手积极扩大了行业覆盖,优化直营和代理渠道管理;
第四则是平台内形成了内生闭环的交易生态,电商业务的发展带动广告的投入。
同时程一笑也表示,目前快手的广告市场份额占比为4%,与占比11%的总时长并不匹配,仍然相对较低,未来继续从以上四个方面加强还会有明显提升。
广告主对视频营销、直播带货、社交媒介营销的投入倾斜,给了快手充足的信心,其他拥有这些业务或属性的平台也正因此而受益。
快手2021年Q3线上营销服务收入情况 图源财报
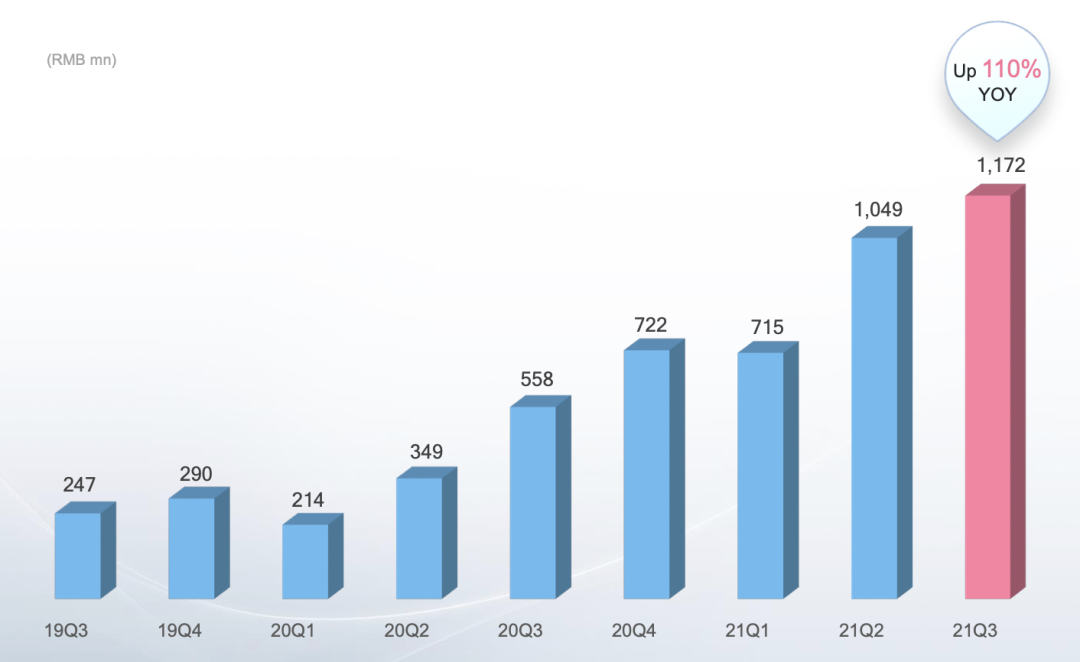
比如哔哩哔哩(以下简称B站),从去年二季度开始,B站广告收入开始翻倍增长。三季度B站广告收入达11.72亿元,同比增速为110.21%,这也是所有可比公司里唯一增速在三位数的。
B站最突出的就是具有社区生态属性,UP主与用户之间有着极为紧密的社交互动关系,也因此UP主营销一直是B站商业化的重要组成。在财报电话会上,B站副董事长兼COO李旎给出了数据:第三季度超过1.5万UP主入驻花火平台,同比增长超过25%,品牌复投率超过75%,整合营销的链路进一步打通。
李旎同时也表示广告视频化是带动广告效率提升的关键,视频形态的广告效率是现在当前的图文形态的两倍,整体eCPM的预估也会带来超过100%以上的提升。未来B站会进一步对视频体验进行提升。
B站广告收入情况(单位:百万元人民币) 图源B站投资者关系
因社交属性带来利好的还有微博。
三季度,微博的广告收入同比增长29%至5.38亿美元。在今年饭圈治理明确影响微博部分功能的情况下,这样的业务实属是给了市场正向反馈。而微博CEO王高飞将这一成绩归结于微博在垂直行业的努力以及社交广告的利好。
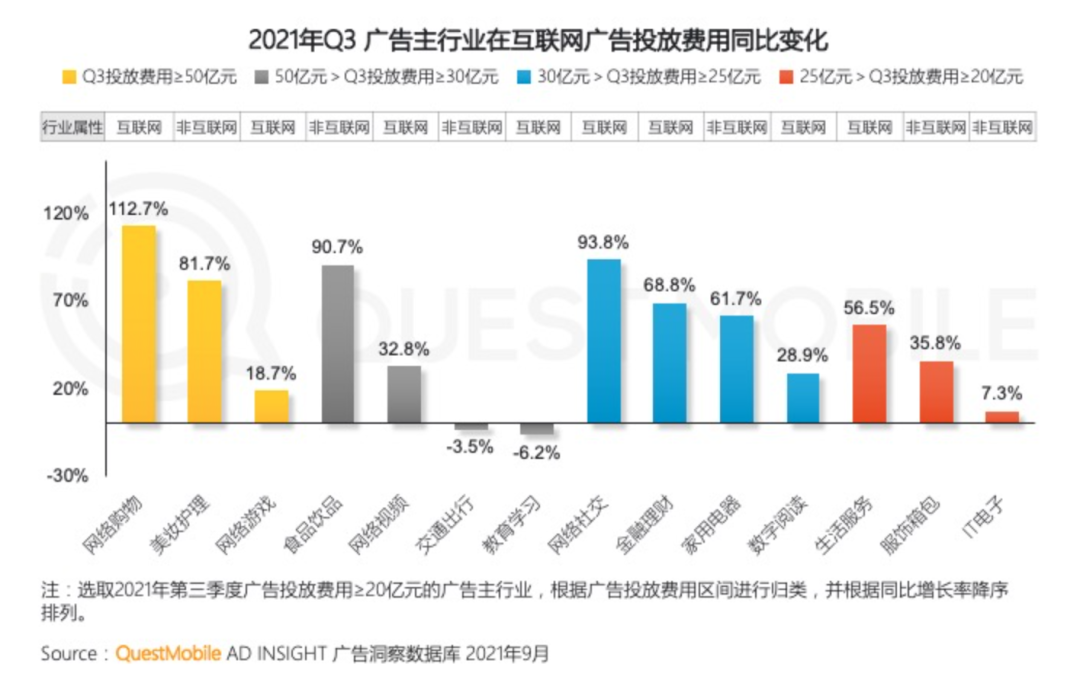
同时,王高飞解释,微博广告营销业务的重点领域是美妆、3C,重点发展的新品类是游戏、鞋服,今年受监管影响较大的教育、金融等并非重点客户,因为收入上受到的影响有限。从QuestMobile报告数据来看也确是如此。今年三季度,投放广告费用较高的广告主正是网购、美妆、游戏、食品饮品等行业。
QuestMobile《2021中国移动互联网秋季大报告》
视频和社交领域之外,京东则是电商平台里表现相对稳定的。
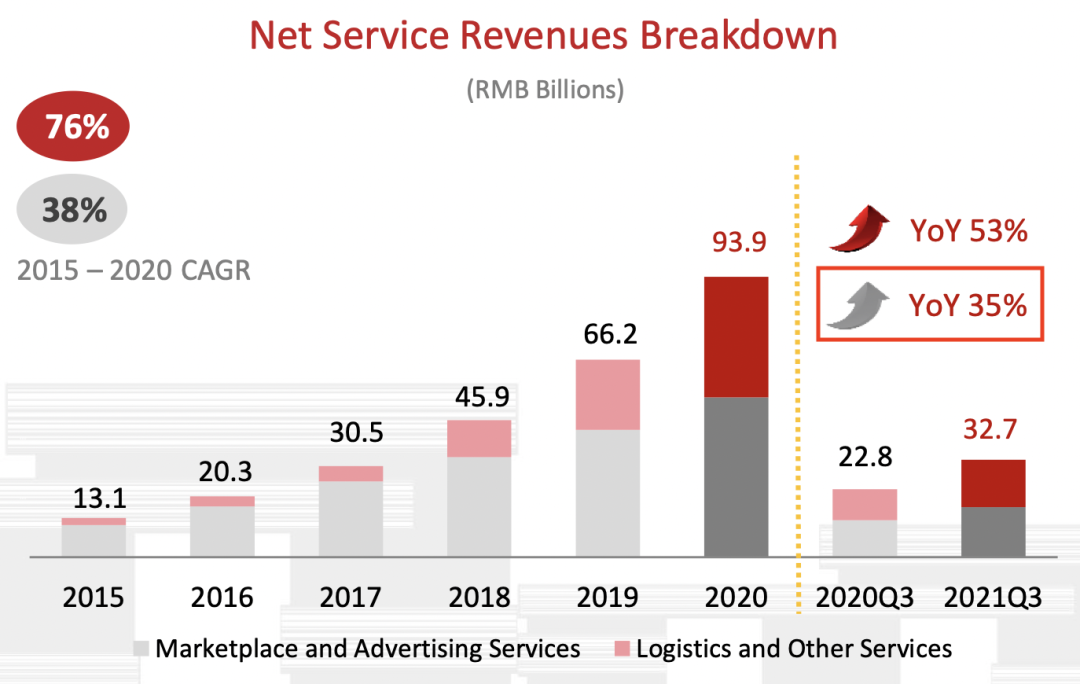
根据财报,京东三季度的广告收入达167.8亿元,同比增长35%。
京东集团CFO许冉在财报电话会议上特别强调Marketplace生态系统的改进,推动了几乎所有类别的第三方商家的涌入和更高的参与度。京东也相当自信地预计市场业务将在未来几个季度继续保持增长势头。
京东广告收入情况(单位:十亿元人民币) 图源京东投资者关系
此外,广告业务增长较为稳定的还有小米。
据财报数据,小米互联网服务收入达到73亿元,再创单季历史新高,同比增长27.1%,在互联网服务收入中,小米的广告业务收入达到48亿元,同比增长44.7%。
小米将广告业务的增长归因于小米全球互联网用户基数的增长、高端手机用户占比提高推动了更高的预安装收入,以及海外市场的搜索业务收入的增长。
不过,小米整体Q3总收入和经调整净利润环比分别下降11.1%和18.1%,业绩失速的主要是因为小米手机出货量环比下降了17%。占比仅为6%的广告收入还未达到能够带动小米整体业绩上涨的程度。
希望何在
目前来看,尚未有其他能超越互联网的新媒介形态出现,因此互联网仍然会是广告的基本盘。但广告始终依附于实体经济,基于皮之不存毛将焉附的逻辑,广告主总投放量没有大幅提升的情况下,不同公司势必要瓜分存量预算,未来互联网广告整体仍将面对较大挑战。
对此,互联网巨头们也基本上都给出了不乐观的预期:
腾讯控股首席战略官、集团高级执行副总裁James Mitchell表示,第三季度公司在广告中嵌入了企业微信的销售人员对话功能,不过期内广告收入增速放缓。受宏观环境及重点广告主所在行业的监管影响,预计行业整体广告价格在未来几季度依然疲软,2022年广告行业将受长期驱动因素推动而恢复增长。
百度李彦宏则在电话会中谈到:“在广告业务方面,我们的增速在逐步减缓。其中的因素很明显包括教育行业,房地产行业、家装行业、旅游行业、加盟店行业等,这些是和新冠疫情息息相关的行业。这样的状况会一直延续到第四季度,而且我们认为这种影响将持续数个季度。因此,我们预期百度的广告业务将由第三季度同比增长6%的水平降低至更低的水平,这是建立在12月初新冠疫情被控制住的前提下的。这其中是存在不确定性的,如果新案例不断出现的话,我们的广告业务还可能表现得更差。”
QuestMobile《2021中国移动互联网秋季大报告》
幸运的是,面对这样的大背景,互联网公司们并非坐以待毙,在力求突破的过程中,逐渐形成了以下几大趋势:
第一,强化升级广告产品。
以销售结果为导向,能够带来实打实业绩增长的广告营销方法会是广告主的优先选项。这也是快手、B站等互联网公司纷纷强化升级广告产品、并强调提升广告效率的原因所在。效果广告本质就是以技术让广告投放更程序化,让广告主能够降本增效获得更高转化。在当下这一环境下,广告主对优化出价、持续拿量、提升转化的要求还会持续提升。
第二,技术与内容更加紧密地结合。
过度追求效果带来副作用,行业内对于只看ROI的批判已有不少。部分广告主会意识到片面追求转化的问题,从而回归到品牌上。因此广告主偏好呈现钟摆效应,对于效果导向的诉求会逐步调整至技术与内容的融合,内容营销将得到更高关注。而短视频平台、社交内容平台作为与内容联系最紧密的媒介,势必会得到更多青睐。
第三,互联网平台的定位将从帮助广告主做营销深化到辅助数字化经营。
广告主以销售结果为导向,互联网平台们也就不再只定位于广告,而是强调要帮助企业做生意。例如阿里巴巴的定位是要做“品牌数智化经营阵地”,腾讯提出要做“企业全域经营阵地”,字节跳动的巨量引擎提出要由“流量场”演变成为“生意场”。
从做广告到做生意的升级,意味着互联网平台要做的更多:流量、产品、内容、数据、渠道、交易等等几乎都要关注和布局到,显然这也需要更多、可以在更细分环节上提供帮助的服务商。
多劳多得,在构建起与服务商合作的生态后,更精细化的运营、更多的创新玩法就可能会带来增长的机会。
生成宣传图 复制快讯链接
11月30日 15:13
贝泰妮中央工厂明年投用 新中央工厂项目占地5.33万平方米,建筑面积3万余平方米,计划投资4.38亿元,采用自动化生产设备及物流管理系统。项目建成达产后,每年将新增产能4500万支(盒),年产值预计达20亿元。贝泰妮现有设备将搬迁进入新的生产基地,和新购置生产线一起进行优化布置和统一管理。
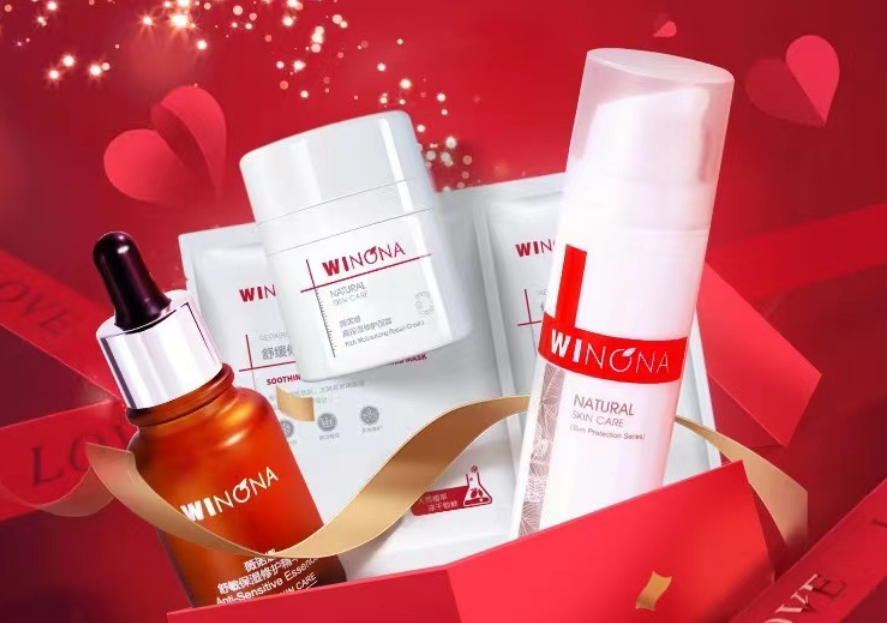
今年双11,“薇诺娜”舒敏保湿特护霜全网销量超400万瓶,清透防晒乳、舒敏保湿修护精华液销售金额均破亿元。其母公司云南贝泰妮生物科技集团股份有限公司(以下简称“贝泰妮”)前三季度实现营业收入21.13亿元,同比增长49.05%;净利润3.55亿元,同比增长65.03%。随着新中央工厂即将建成使用,贝泰妮在化妆品市场的竞争地位将不断夯实。
产品力实现用户口碑裂变,线上线下渠道协同发展,近3年贝泰妮营收规模迅猛增长。2017—2020年,贝泰妮营业收入分别为8亿元、12亿元、19亿元、26亿元,复合增长率高达48%;2020年虽受疫情影响,但增长率依旧达36%。今年3月赴A股上市后,贝泰妮成功问鼎化妆品板块市值第一。
近年来,贝泰妮以研发为导向,基于皮肤问题大数据,挖掘云南高原植物有效成分开发功能护肤品,围绕敏感肌肤进行产品扩圈。同时,在各渠道发力,线下,打通医药连锁布局,提升公众对“薇诺娜”品牌的认知度;线上,与天猫、唯品会、京东等电商平台进行深度合作,借助微信平台搭建线上商城进行产品销售;学术会议、新媒体交流、“种草”等多平台的深度内容营销,使产品、渠道与营销在消费者的认可之下形成良性循环。
贝泰妮董秘办主任钟巍介绍,公司作为高新区属地公司还享受了现代服务业增值税加计扣除、高新技术企业所得税研发加计扣除等其他税收优惠。一系列“真金白银”的优惠政策实施,为公司及员工提振了信心。节省的税费计划全部用于新技术、新产品的研发投入,为公司的高质量发展注入新活力。
生成宣传图 复制快讯链接
11月30日 10:34
能把洗脸这门生意做得如此差劲的,只有它了...... 每一个零件,都是一门生意。
比如卸妆。不仅分肤卸妆、分妆卸妆成了常识,护肤也被提前到了卸妆环节,内涵精华成分的卸妆产品甚嚣尘上,次抛型的卸妆湿巾、小瓶装产品也因解锁了出差等使用场景,大受热捧。
手握爆款卸妆油的新消费品牌逐本,今年双十一预售开启不到2小时,销量就达100万件,预售额近1.3亿元,超过去年同期10倍。
再看洗脸巾。自从景甜在直播中把婴儿用的棉柔巾用来擦脸后,“容易滋生细菌”的毛巾就开始淡出历史舞台。
根据“日化最前线”数据,2020年前三个季度,仅阿里平台,洗脸巾的销售额就超过了25亿元。那年双11,更是取得了增长率高达939.24%的好成绩。
还有洁面仪。2015年,王菲的女儿玩直播时,镜头扫过了妈妈的化妆台,一台LUNA洁面仪因为在人群中被多看了一眼,迅速爆火,甚至带动了整个品类。
到2019年,中国洁面仪销量已经突破1500万台,而这仅仅只是前奏。
随后,各路资本涌入,DOCO、InFace等科技美妆品牌被看好。到今年依然热度不减,仅7月内就有四起相关融资发生。其中不仅有IDG等知名基金,华为、小米、腾讯等互联网资本也纷纷入场。
这些都是脸部清洁带来的财富。此外,你肯定还听说过黑头贴,在屈臣氏看到过各家的清洁面膜……数据显示,2020年,中国洁面产品市场规模约为209亿元,根据前瞻产业研究院估算,2021年,这个数字将增长到249.1亿元。
可见,脸部清洁市场增长性极强。消费者对清洁方式宽容度很高,什么能把脸洗干净,他们就买什么。
然而,这样一门生意中,却长期存在一个另类。
它比多数美妆产品出现的时间要早,但却鲜有人闻。众多品牌旗下都有该品类产品,但却如出一辙地遭到市场冷遇。最关键的是,它在皮肤清洁问题上有独特的优势,但消费者却并不买账。
它就是洁面粉。
如果你去过中国轻工业博物馆,你会发现馆内保存着一只不大的蓝色纸盒。
盒面上写着“上海四合一洗面粉”,下方标注洁面、白肤、润颜的功效。这就是中国最早的洁面粉,它诞生于改革开放初期,正值大众消费观萌芽之时,和雪花膏为同期“爆款”。
它的存在,意味着中国人使用洁面粉的时间甚至比洗面奶更早。
然而,随着外资美妆品牌进入中国,各式洗面奶迅速占领市场,国产洁面粉来不及扩张规模,就被迅速替代。
厂商为追求利润,开始给国际大牌贴牌代工,国内美妆行业沦为附庸,这款洁面粉最终没能避免停产的命运,而它的功效也已无从考证。
如今市面上的洁面粉多为日本造,少数来自欧美。
嘉娜宝、奥蜜思、高丝、蝶翠诗、FANCL……除了资生堂,日本主要的美妆公司旗下均布局有洁面粉产品。
据一位常年旅居日本的国人介绍,在各大美妆连锁店内,时常能看到这些产品。其中,嘉娜宝酵素洁面粉销量惊人,自问世以来已卖出数亿颗。
借着日妆的东风,这种将每次用量做成独立包装的洁面粉吸引了海淘客的注意。几乎每年,都有人力推,其中还包括娱乐圈著名的好人缘张歆艺。
2018年,“二姐”在小红书上发布了一则实测视频,获得5000多赞,两千多收藏。
然而,这可能就是洁面粉在中文世界里翻起过最大的水花。当人们站在更高处俯瞰整个美妆大陆时,它便失去了踪影。甚至,研究员在进行各类清洁护肤产品的市场规模测算时,也不会将其考虑进去。
为啥在日本大火的洁面粉,在中国反遭冷遇?
你可能会说,市面上有那么多洗面奶,已经能够满足日常清洁的需求,洁面粉很多余。但事实上,洁面粉的一个特性是多数洗面奶所不具备的,那就是保持酵素的活性。
人体面部附着的,不仅有灰尘、各种微生物、化妆品残留等外部污垢,还有皮肤分泌的皮脂、汗、剥离脱落的角质层细胞。
而酵素所具备的分解蛋白质和分解脂肪的功能,是后者的克星。在洁面产品中添加木瓜蛋白酶等酵素成分,能够起到去角质,去黑头、光洁皮肤、消除粉刺的作用。
与此同时,酵素与水接触就会释放活性,功效也会慢慢丧失。这就意味着,为了将其功能保持在最佳状态,粉末状的产品形态是最好的选择。
你又要问了,既然这么优秀,早就应该火了呀?
问题就是太“优秀”了。对油皮人群来说,使用起来可能刚刚好,但对干皮或敏感肌人群而言,却很容易诱发油脂分泌旺盛、爆痘、烂脸等皮肤问题。
这便是网友对其褒贬不一的原因。
在张歆艺视频下方的评论区,有人表示用完“非常刺激,就像拿洗衣粉往脸上糊”,本来皮肤很健康,但长期使用后角质越来越薄,开始爆痘。但也有网友表示,“洗得很干净,完全不紧绷”。
而据上述旅居日本人士介绍,多数店员在客户购买时会专门提醒,泡沫在面部停留时间不要超过30秒。
可见,洁面粉并不适合用作日常清洁,其在品牌方无组织无策划的情况下,被海淘党贸然引入中国,实际是误打误撞地闯入了一个不属于自己的赛道。
虽然现状不乐观,但并不意味洁面粉的未来毫无机会。
对于洁面粉来说,与其在日常清洁领域做炮灰,不如深耕深度清洁,把自身的原理和特性发挥到极致。
这些年来,经过美妆品牌、平台主播的科普传播,每周进行一到两次深度清洁,已经成为另一种常识。
消费者,尤其是女性消费者深知,日常洗面无法清除所有污垢,毛孔中的残留物质如果不定期清理,很容易氧化或堵塞毛孔,引发黑头、粉刺、痘痘等皮肤问题。
基于这种心理,他们热衷于购买各种清洁面膜、泥膜,虽然知道买回家后因为麻烦也用不了几次,依然拦不住下单的热情。
但如果买的是洁面粉,大概率可以避免闲置的尴尬,因为它的使用,不过就是像日常洗脸一样简单。
与此同时,酵素洁面的科学原理,也与近年来“唯成分论”的美妆消费潮流相契合。
虾青素、烟酰胺、波色因、角鲨烷、熊果苷……如今,消费者对这些专业术语早已耳熟能详,在选购产品时,他们不再盲目听信推荐,而是研究配方表里有没有自己需要的原料成分。
据悉,截至2019年,为了查到化妆品备案信息和成分,已经有277万用户安装药监局官方App“化妆品监管”。
因此,对焦需求,优化成分配方,也成了众多品牌打造爆款单品的路径之一。
此后,整个行业掀起一场“学术竞赛”,就连号称“贵妇级”护肤品的海蓝之谜也开始在成分上大做文章,以“神奇活性精萃藻提取物”为卖点的精华面霜在全球爆火。
可以想象,如果一款洁面粉能够充分满足消费者的深度清洁需求,并因此受到消费者的一致好评,而经过成分党的考究,其配方也是相当感人,那么火起来的几率还是很大的。
甚至,它的销量还有可能拉动品牌共同做大品类,推动整体提升。
归根结底是产品力的问题,洁面粉能够多大程度解决消费者的问题,决定了这个品类的市场价值。目前市面上多数产品不具备这样的实力,而这无疑是个机会。
参考资料
[1]《2021年中国洁面产品行业发展现状和竞争格局分析 消费升级带动行业蒸蒸日上》前瞻网
[2]《“成分党”立功了,有公司市值超1000亿》电商在线
[3]《“用了爆款洗面奶,我开始烂脸了”》硬核看板
[4]《双十一美妆,不看品牌看成分》36氪
生成宣传图 复制快讯链接
11月30日 10:31
资本正在追捧潮流集合店 线下潮流集合店成为2021年的新风口之一,除了上述4家拿到多轮融资的品牌以外,还有“三坑”集合店“诗与万花镜”、全品类集合店“MUMU FAMILY”、美妆集合店“WOW COLOUR”、饰品集合店“洋葱仓库”等多家潮流集合店,在近一年内受到资本的青睐。
百花齐放的门店扩张背后,不乏有人质疑,此类网红店中商品相似,少有自有商品;且价格并没有太大优势,在“网红打卡”的新鲜感过后,此类潮流集合店是否是一门可以长期跑通的生意?
更重要的是,当装修有趣、风格时尚的网红店越来越多后,“颜值”对于消费者进店的吸引力会降低,那么此时,潮流集合店的壁垒究竟是什么?
门店颜值+采购规模
顺应当下 Z 时代消费者的兴趣偏好, KK 集团创始人吴悦宁曾对线下潮流集合店的特点做出总结: 此类“新一代主力店”服务的是“颜值即正义 + 社交即货币 + 个性即助力”的新人群,提供的是 IP 化、定制化、国潮化的新奇特产品,打造的是风格化、强体验、网红化的购物空间。
换句话说,潮流集合馆更加重视消费者的情绪价值,试图通过风格、外观、服务、认同感等全方位空间的打造做出商品溢价。这也是我们说的潮流集合馆,与名创优品这类自有商品占比高,以供应链为核心,主打性价比的门店之间的最大不同。
从零售业态的发展来看,线下潮流集合店的火爆是由于,近5年国内产业链的迅速发展催生了一批新品牌,以及高品质的白牌产品出现。而在线上流量竞争加剧后,各品牌将目光投至线下,而一些SKU与销售额不足以支撑独立门店运营的品牌数量繁多,使线下集合店看到了机会。
起初,综合零售平台中的部分品类如美妆、文具,拆分出来构成垂直门店;如今,部分拥有共同特质,共同受众的品类重新组合在一起,形成了新的综合门店。
一位接近线下集合店的投资人对 36氪-未来消费 透露,这样的集合店开在垂直门店旁边,有极大的竞争力。“我们观察到集合店里的潮玩生意非常好,而附近的潮玩店没生意了。”
目前,选品是集合店最大的竞争力。此类潮流集合店,为保证门店的新鲜感,不断让消费者有着来“逛”,挑选新品的动作,就需要不断更迭产品,这对买手与采购团队要求极高。
以目前规模最大的KK集团举例,其彩妆产品需要保持每周上新,每月至少300款新品上架,每月进行一次迭代。KK的选品多为进口网红爆款,在从线上获得消费趋势后,从海外批量直采,换取较低的成本。
此外,KK集团商品方面另一核心竞争点为其定制款商品,如其与淘系潮牌Gracebabi限定联名的美妆蛋等,仅在kkv门店销售。而其联名品牌,看重其门店销量与打造网红爆款的能力等。
这也是为什么近两年KK集团飞速扩张,上述选品的两个核心竞争力,都与其门店数量与规模采购有关。
目前,KK集团、HARMAY话梅等较早入局的玩家,可以说吃了一波“颜值红利”,通过独特的装修风格与内部颜色,打造独特的氛围感。未来,此类高颜值的店铺或将成为普遍现象。
沧海资本创始合伙人张鼎对 36氪-未来消费 表示,其内部投消费品牌的逻辑为,只投“三高商品”,即高颜值、高毛利、高复购。
“颜值主义”盛行,一方面在于,高颜值是高毛利与高复购的前提条件之一,在外观无法吸引消费者的情况下,进店都是一件苛求,更不用说高复购等。
另一方面在于,高颜值可以促使消费者在线上线下社交中进行主动传播。目标受众自发性在相同圈层群体中进行传播,在如今线上流量极为昂贵的情况下,比广告投放划算许多。
综上,门店颜值+采购规模,是线下潮流集合店当下的基础竞争力。
情感需求与体验
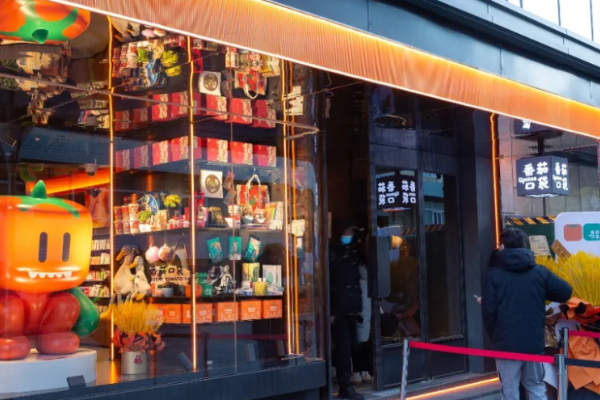
近日,连获两轮融资的番茄口袋在三里屯新店开业,年轻人纷纷到店打卡。
在线下潮流集合店中,对标日本LOFT的番茄口袋,与上述精品买手店“网红打卡”的侧重点不同,而是将消费者逛、玩的体验进一步增强。
其核心在于,与上述消费者进店目的就是购物的“卖货门店”不同,番茄口袋有意增加许多互动性、可玩性强的商品,使消费者抱有“玩”的心态进店,在玩的过程中顺便购物。比如,在番茄口袋三里屯店中,摆放有尤克里里、可互动的音乐盒等。据番茄口袋透露,消费者在店内滞留时间集中在30-60分钟,进店转化率在30%-35%。
此外,番茄口袋的选品也并不像精品店一样,通过买手极致缩减SKU,从而形成单一商品的批量化采购,压低价格。番茄口袋SKU超过一万,且品类多而杂。
可以说,从盲盒潮玩,到美妆个护,再到休闲零食,再到几乎一切年轻人感兴趣的相关商品,番茄口袋都有所涉及。如在B站受欢迎的火漆、手账贴纸、徽章等小众圈层的爱好,都可以在番茄口袋买到相关商品。
但品类繁多且杂乱,意味着对于团队在库存管理方面要求更为苛刻。如何平衡高周转商品与低周转商品的比例与采购量,是此类潮玩馆面对的核心问题。毕竟,KK集团此类具有相当规模的精选店铺,在已经压缩一定成本后,都很难实现盈利。
但对于番茄口袋利好的是,良好的到店体验可能会提高商品溢价。“如果以购物为目的进店的消费者,可能会更加计较价格。但番茄口袋是在玩的过程中顺便进行购买行为的地方,再加上一些非标品和独家商品,使得到店用户不会那么计较价格。”沧海资本创始合伙人张鼎认为。
番茄口袋所对标的日本LOFT,在门店销售之外,还会不定期举办不同主题的展售活动,甚至举办小型演唱会、签售会等,试图打造一个连接小众年轻消费者的游玩空间。而番茄口袋未来也会与文创、艺术等不同领域的艺术家合作,开展不同的活动。
重颜值、重情感,这一波新晋潮流集合店在顺应品牌变化的同时,切中了年轻人消费观的变化。可以预见的是,未来,此类门店将在一线城市以外的二三线城市进行扩张。选品、店型会顺应本地喜好而做出调整。
这也意味着,虽然潮流集合店这一形式将会愈发普及,但很难出现单一品牌通吃的现象。更多地方性企业,甚至单一个体门店将会陆续崛起。
目前来看,潮流集合店仍然是一门标准化程度极低的生意,各品牌仍然高度依赖创始团队以及买手团队,这对于门店的长期发展增加了不确定因素。如何保证能够长期洞察消费者的喜好迭代,防止门店“落伍”,或许是潮流集合店未来的核心竞争力。
生成宣传图 复制快讯链接
11月30日 10:29
从美妆达人柳夜熙到政府主导的元宇宙:虚拟与现实跨界
说到虚拟偶像,就不得不提在2021年才走进大众视野的概念“元宇宙”。2021年3月,元宇宙概念第一股Reblox在纽交所正式上市,元宇宙热潮随之四起,引得国内外众多投资人和创业者纷纷入局。
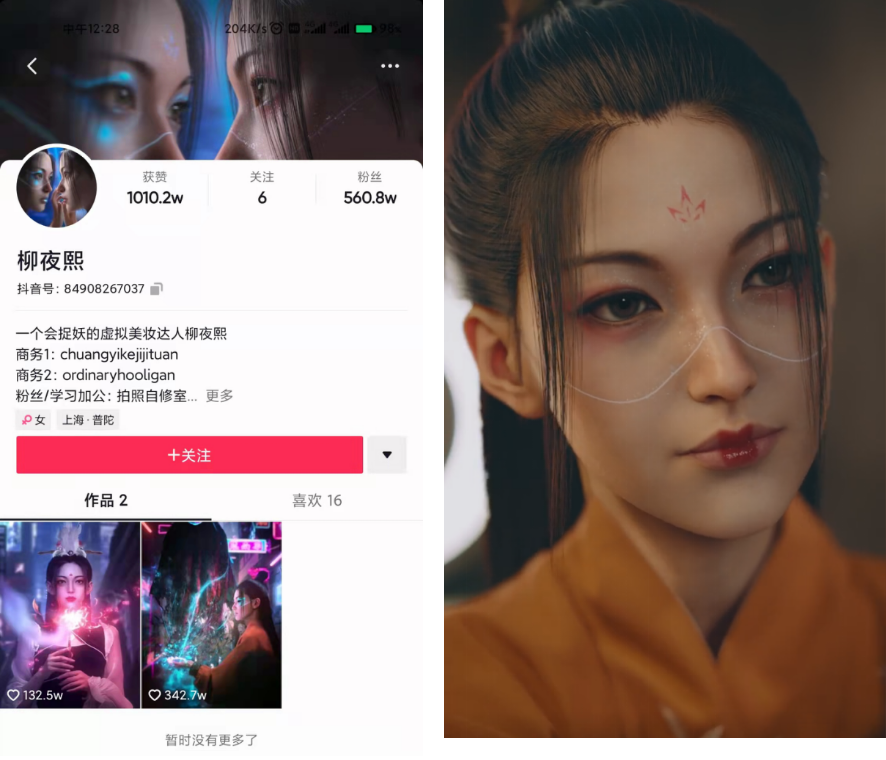
柳夜熙的大热也离不开元宇宙概念的爆炒。运营该IP的公司创壹视频创始人谢多盛也公开表示,柳夜熙的走红,“60%得益于Facebook改名后元宇宙再次高潮的好时机,我们并非刻意,就是刚好赶上了;30%是IP的形式及技术创新,公司是把‘柳夜熙’定义为‘2.5次元’虚拟偶像推出的,并且虚拟人和真人以短视频的形式进行互动,这在之前是没有的;最后10%则在于整个视频内容的世界观搭建和剧情设计。”
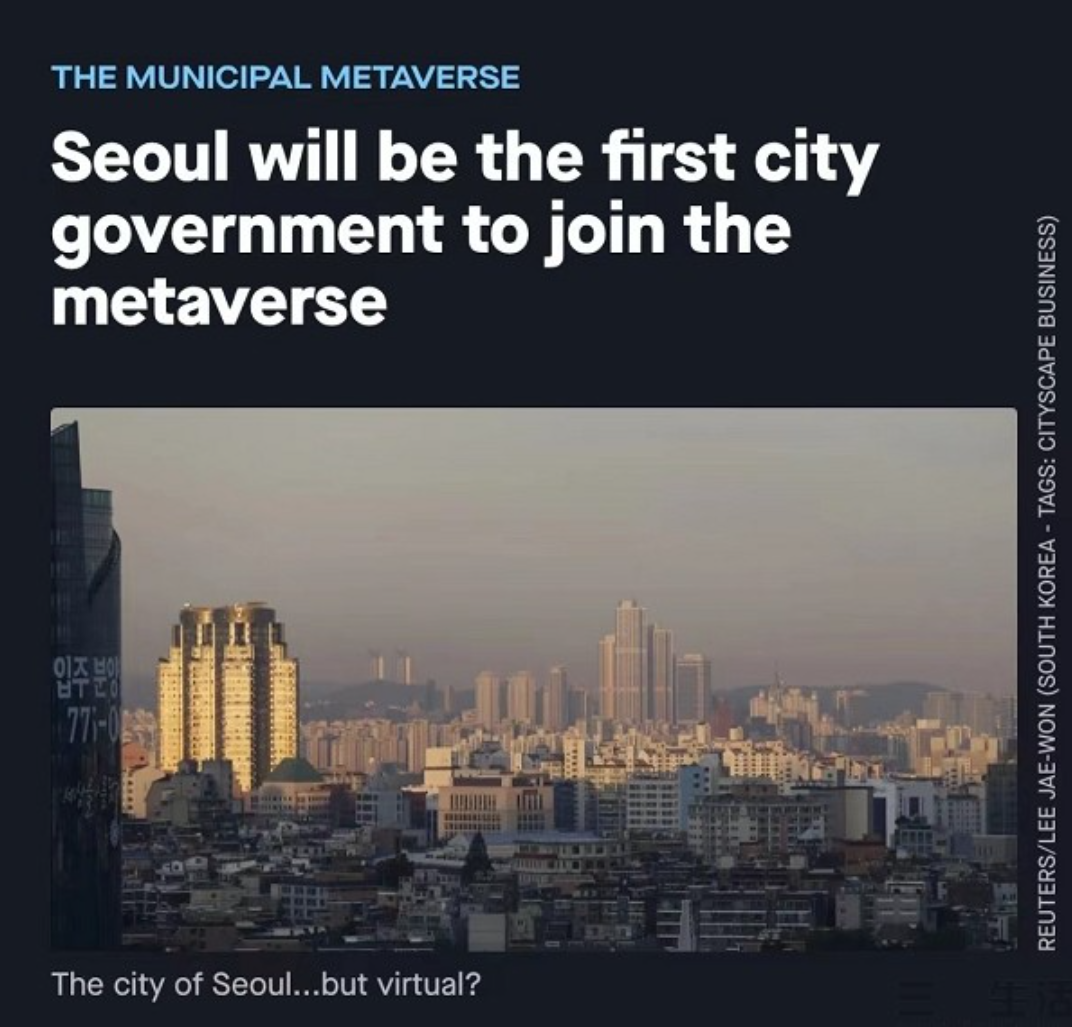
最近,首尔政府官方也公布了首个针对韩国地方政府的元宇宙五年计划(2022-26),将在经济、教育、旅游、信访、城市、行政与基础设施7大领域全面铺开元宇宙应用。
随着近期各大科技公司如meta platform、英伟达、微软等纷纷宣布对元宇宙的布局,元宇宙正在成为主流认可的战略发展路径。
“头号玩家”要进入现实了?
柳夜熙到底是谁?她又是如何产生的?再进一步说到和元宇宙的联系,那就不得不谈到视频的内容。
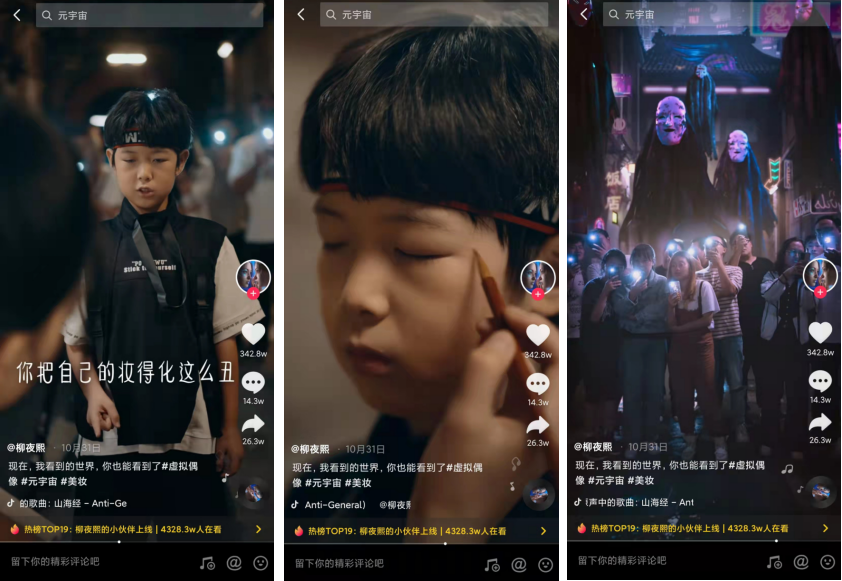
视频从一位神秘女子的背影开始,镜头忽而又转向她身后正在拿着手机拍摄她的一群人。待该女子转身,众人看到的是一副国风与未来感兼具的奇特妆容,如此惊异的妆容吓退了一群人。只有一个小男孩上前问道:“你在这里化这么丑的妆,是想吓人吗?”并质疑她是不是真人。这位自称“柳夜熙”的女子问男孩敢不敢也尝试一下,男孩表示“我不怕”,柳夜熙当即也给男孩的眼睛上了妆,刹那间,普通的市井街道瞬间遍布“妖魔鬼怪”。
国内一个刚成立3年的、专注于数字内容文化产业的“创壹视频”团队正准备在内容创新上更进一步。经过繁多的市场分析及数据调研后,他们决定搭上“虚拟偶像”的班车,在元宇宙的世界里抢一杯“美妆羹”。
创壹科技创始人谢多盛在一次采访中说,“在前三年的后期特效视频制作中,团队储备了丰富的技术经验,像CG和面部驱动技术等。同时,我们还积累了不少美妆领域的品牌资源。于是,‘元宇宙+虚拟偶像+美妆’的创新概念就这么诞生了。”而柳夜熙就是这个概念下的产物。
Reblox将元宇宙的特征总结为:个体的虚拟身份、跨越空间交友、沉浸感、低延迟、多元化、随地可以通过设备进入、拥有经济系统、形成独立的社会规则与文明。强调的是人类进入虚拟的世界,拥有虚拟的身份,进行沉浸式的体验,就如同进入了另一个宇宙。
而柳夜熙这样的虚拟IP只是一个存在故事里的角色,而她与元宇宙的关系,更像是现实生活在虚拟世界的延伸——在未来的元宇宙中,不但可以将线下场景的内容变为更多用户可以触达的虚拟场景,更可能将存在于人类幻想中的场景内容变为高度真实、可交互的虚拟场景内容。
目前,虚拟IP柳夜熙仍旧只能在现实世界中获得商业上的收益。对贴上美妆标签的“柳夜熙”来说,她的下次亮相极大可能会与玩美妆挂钩。据创始人谢多盛透露,柳夜熙之后,团队在一周内收到了上千个品牌方的邀约,其中就包括了美妆护肤、食品日化品牌和互联网科技公司等。
首尔率先加入“元宇宙平台”
近期,据SMG (SMG : Seoul Metropolitan Government)官网,首尔市政府公布了首个针对韩国地方政府的元宇宙五年计划(2022-26),将在经济、教育、旅游、信访、城市、行政与基础设施7大领域全面铺开元宇宙应用,计划在22年底推出首个由地方政府打造的元宇宙平台,预计总投资金额达39亿韩元。
据The Verge,早在21年5月韩国信息通讯产业振兴院便联合25个机构和企业成立“元宇宙联盟”,相关领域已有布局,此次转型进一步彰显韩国政府对于元宇宙的重视,在带动韩国元宇宙产业发展的同时,有望助力全球元宇宙建设,建议关注元宇宙产业链的长期投资机会。
基础设施方面,SMG推出首个由市政府打造的元宇宙平台,该平台名称暂定为“首尔元宇宙”(Metaverse Seoul),将分三个阶段进行建设:2022是引入期,2023-24是扩张期,2025-26是完成期。首尔政府计划在2022年年底初步完成元宇宙平台的搭建,预计总投资金额达39亿韩元。
按照规划,首尔元宇宙平台将成为首尔元宇宙生态体统的重要组成部分,是经济、旅游、教育等活动开展的载体,提供可以打破时空界限、跨越语言障碍的公共服务,并将拓展至行政工作领域,提升公务人员办公效率。为了防止平台被滥用,SMG还将确立相应的指导政策,引导和建立健康、安全的市民行为准则。
元宇宙旨在创造跨越地理距离的虚拟世界,因此,算力、通信、建模的底层技术集成是元宇宙时代确定的长期赛道。元宇宙世界的构建还高度依赖于技术的发展,在元宇宙的终极形态之下,将会催生多个新的产业机会。
生成宣传图 复制快讯链接
11月30日 10:20
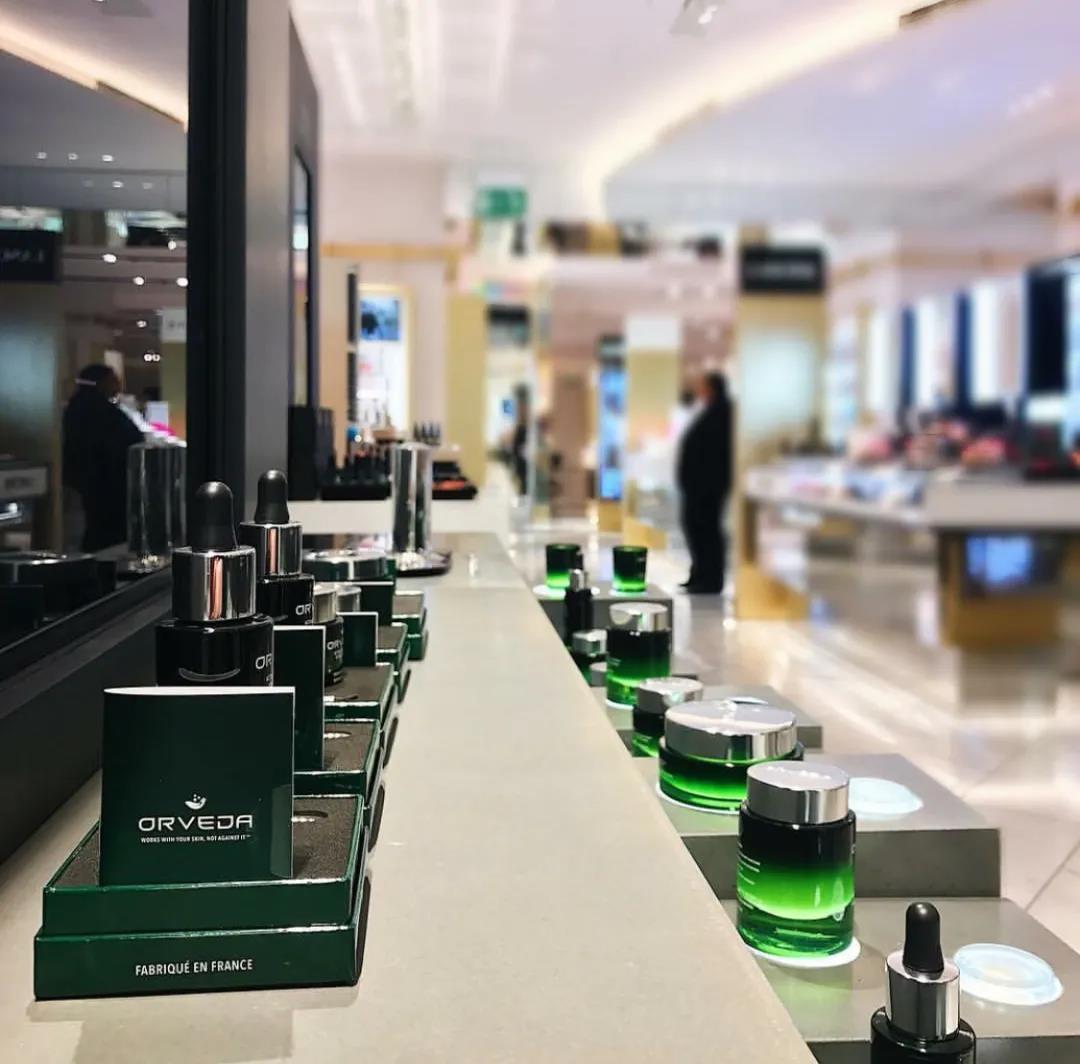
科蒂与Orveda达成合作
根据新闻稿,Orveda 的品牌和产品开发以及全球营销将由科蒂首席高端品牌官 Constantin Sklavenitis 管理。与此同时,Orveda 联合创始人兼唯一所有者 Nicolas Vu 将继续作为首席执行官领导公司,并与科蒂 在品牌发展方面密切合作。
Sklavenitis 表示“打造一流的护肤产品是科蒂的一个关键战略重点,Orveda的加入是实现我们目标的重要一步。另外,我们还看到了 Orveda 在中国市场的巨大潜力。”
生成宣传图 复制快讯链接
11月29日 14:09
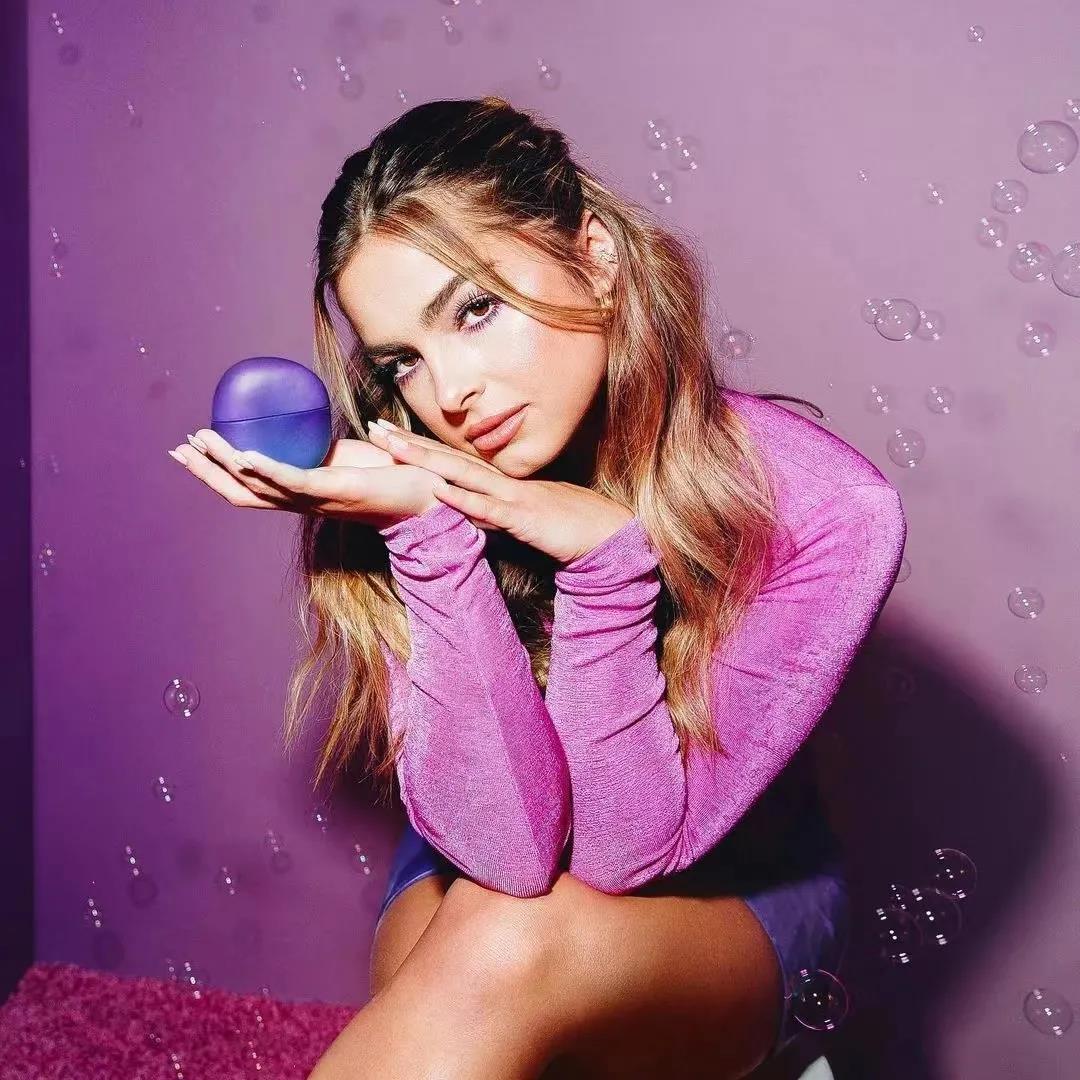
TikTok明星和歌手Addison Rae推出了AF香水系列
香水的瓶身为扁平形状,符合人体工程学,并采用了热敏技术,瓶身可以根据温度而变色。Chill AF 为深紫→蓝色、Happy AF为蓝色→粉红色、Hyped AF为亮橙色→亮黄色。
在香型上,Hyped AF为明亮、热情的柑橘味;Chill AF 则添加了梨花、洋甘菊、铃兰、檀香,是一种舒缓冷静的味道;Happy AF则带有粉红色荔枝、葡萄柚和牡丹的花果香。
根据品牌介绍,AF系列为无酒精水性配方,含有保湿护肤的成分,在使用香水的同时能为肌肤进行补水;同时香水采用了神经科学技术,所使用的成分为经过科学证明可以改善心情的成分。通过香味改善情绪,让皮肤和情绪更健康。
生成宣传图 复制快讯链接
11月26日 15:48
藏在化妆品里的“小样经济学” 过去一年,新消费的火热直接加速了“小样经济”出圈。根据新眸不完全统计,单单小红书上将“小样”标记为关键字的笔记,已经超过40万篇,申领小样相关的微信公众号多达200余个:小样免费领、抽奖送,帮助各平台提前达成了增粉KPI。
有趣的是,在电商直播间和购物节中,小样却成了主要战利品。根据相关数据统计,在品牌官方销售渠道中,化妆品小样的市场容量已经几乎与正装产品等同,且仍在逐渐扩大,我们不禁好奇,小样经济究竟有什么魔力?
谁在做小样?
小样经济学的精髓,在于以较低的单价就可以享受大牌品质。
围绕这种新消费需求,美妆界诞生了一种新的零售业态—以Harmay话梅、Haydon黑洞H.E.A.T喜燃为代表的化妆品小样集合店。在化妆品小样集合店,消费者可以花十分之一甚至几十分之一的价格,就可以买到大牌化妆品的试用装,且选择面之广,涵盖各大主流品牌和一众新兴品牌。
在业内人士看来,这些化妆品小样集合店提供了低门槛、多品类的化妆品选择,既迎合了年轻人的“喜新厌旧”的尝鲜驱动消费心理,还能给消费者加上一层“精打细算”的心理Buff,使得消费行为看起来更加合理,且易于接受。
以Harmay话梅为例,阿玛尼的粉底液小样5ml是99元,旗舰店里的正装30ml要950元,换成同质量的小样,买6只共30ml也才600块钱。像粉底液、香水、口红这类彩妆产品,相较于使用频率更高的护肤品来说,小样则显得更为划算。
在南京苏宁极物里我们观察到,科颜氏金盏花水40ml仅售65元、纪梵希时光无痕修护眼霜3ml售价仅23元,Sk2 洗面奶20g售价75元,而一瓶30ml的Sk2神仙水售价为91元。显然,和动辄几百上千的大牌美妆正装相比,小样的价格更容易被年轻消费者们接受。
根据咨询公司NPD Group的调查数据,美国护肤品市场的化妆品小样在2018年创下销售额12亿美元(约合人民币83亿元)的新纪录,同比增长了13%。精致穷带来的旺盛小样需求,让化妆品集合店蓬勃发展:据不完全统计,截至今年,已经运营的成规模新型化妆品集合店品牌超过25个,门店总量已经超过1200家。
在这个背景下,各大品牌也纷纷开启了试用装的官方销售。
以欧莱雅为例,就率先推出了“MY BEAUTY BOX小美盒”系列产品(每个盒子包含6-7款单品试用装),整合旗下多个品牌的爆款商品,搭配成礼盒进行售卖,其中不乏兰蔻、碧欧泉、YSL圣罗兰等高端品牌,甚至还有贵妇级品牌HR赫莲娜以及相关香水产品。
无独有偶,根据科颜氏的官方披露,在使用自动派样机赠送和推广小样之后,一天的派发量从原先的几十个暴增至600个,通过后台数据来看,由派样机领取到小样的消费者,80%是3年内没有购买过科颜氏产品的用户,但他们都可视为品牌的潜在客户。
除了品牌方外,电商平台们也在同步发力小样生意。
去年双十一期间,淘宝通过“U先试用”频道,连续一个月每天派发1元起体验装来为双十一进行预热。此后,又推出了大牌商品小样分装:购买与正装等量的小样分装,所花费的金钱远远少于直接购买正装,成为品牌推广和派样的主力渠道之一。
无论是平台方还是品牌方,他们对小样生意的根本逻辑并没有变:通过小样的赠送或销售,提升品牌的知名度和美誉度,进而带动正装的销路。新眸观察到,每每临近双十一,各大品牌店的小样产品,往往在销售时都会附带一张正品专属的优惠券,目的在于进一步“诱惑”消费者购买正装。
小样经济学的背后逻辑
买正品前先买小样试用,成了新的美妆正义。
过敏、起皮、长痘、红肿,在选择适合自己产品的玄学道路上,钱包和皮肤要承担的试错成本,因为有了小样而骤然下降。相比较动辄几百上千的大牌美妆产品,几十块甚至几块钱的美妆小样尝新成本更低,成了许多人换新产品前的过渡选择。
一方面,单价只是大牌正装的零头;另一方面,如果按正装容量计算,许多小样的价格也比正装便宜许多。
“低价用大牌”,也体现出美妆小样的性价比。以口红、香水等美妆产品为例,消费者往往不满足于单一的色号或味道,囤货的结果就是没有用完过一只正装,小规格的小样则精准的解决了用户这一痛点,在一些对新鲜度和保质期的要求更高的护肤产品上,小样也就成为最佳选择。
当然还有另外一点,年轻人也希望自己的差旅化妆包能够更轻一些,在这个场景上,美妆小样同样能为“减负”作出直接贡献。
除了产品,包装也是溢价高的一部分,小样包装简单,造价成本低,降低了溢价空间。据第一财经商业数据中心发布的《2020线上美妆个户人群洞察报告》显示,为“大牌小样”买单的主力群体,主要为95后学生党,一、二线城市为主力消费群体。一方面,她们愿意为更好的产品买单;另一方面,又迫于经济尚未独立,而不得不考虑性价比。
化妆品小样已经形成了一定的商业机会,但距离美妆小样大热还有一定距离。
具体到美妆品类,尽管万宁、屈臣氏等老牌美妆集合店竞争力大不如前,但THE COLORIST调色师、WOW COLOUR等新型美妆集合店却在各地商场遍地开花,H.E.A.T喜燃半年开9店,WOW COLOUR在2020年全国新开超过100家门店。
小样经济,是一桩长久生意吗?
在获客成本攀升的情况下,“小而俏”往往更能打开市场。
当下,品牌在维护与推广中不断寻求新玩法,从试用装到售卖品,加上颜值即正义的推动下,剁手党的背后,也暗藏着许多“理性消费者”,小样经济正好符合了这一部分人群的消费理念,剁手与理性的双向驱动。
比如前文提到的欧莱雅,为了给“小样产品”打开售卖渠道,它在天猫专门开设了小美盒旗舰店,将旗下产品根据产品功效以及顾客的不同需求组合在一起,形成了明星盒、青春盒、美容液盒等多种小样套盒。其中,仙肌公主盒价格为300元,涵盖了兰蔻小黑瓶、赫莲娜绿宝瓶精华等高端产品。
为了迎合Z世代消费行为趋势,“美妆小样盲盒”也应运而生。
除了商家节假日推出的盲盒福袋,不少消费者越来越多在购物中心见到“小样”盲盒机,这就意味着,除了自主购买想要的美妆小样产品,部分商家将“小样”进一步和消费者“猎奇”心理挂钩,让产品趣味性提升。
目前国内“美妆小样”还处于萌芽阶段,依然体现在试用、赠送、促销等辅助功能,市面可见售卖大牌小样的品类中也基本以国外大牌为主打,极少有国货品牌付费小样出现在市场。一些业内人士认为,“小样经济”逐渐成熟,可能一定程度上也会打开高端国货彩妆新市场,“迷你装”、“小罐装”也可能会引发一波新趋势。
即便如此,对于美妆小样而言核心问题仍然是渠道和货源问题。
小样经济,需要可靠稳定的进货渠道和相对稳定的供应量,但这两件事眼下都很难解决:
一方面,美妆小样拿到国际大牌化妆品授权的可能性比较低。目前美妆集合店进货渠道大多来自于专柜和贸易公司,很难从品牌渠道直接授权拿货,很多小样在出厂时的就已经在包装上打上了非卖品的烙印,小样可以使用和赠送,但将小样作为正价商品售卖的行为有可能会损害到上游品牌的利益。
另一方面,虽然在某种程度上售卖小样给上游品牌做了宣传,但如果集合店售卖的小样定价过低,就会削弱了正装的性价比,从而伤害到上游品牌的利益,把小样当做正装售卖也许是品牌不会乐意见到的状况,以兰蔻为例,专柜人员就公开表示每件赠品都会有明确的记录,不会出现专柜人员私自贩卖的情况。
生成宣传图 复制快讯链接
11月26日 14:28
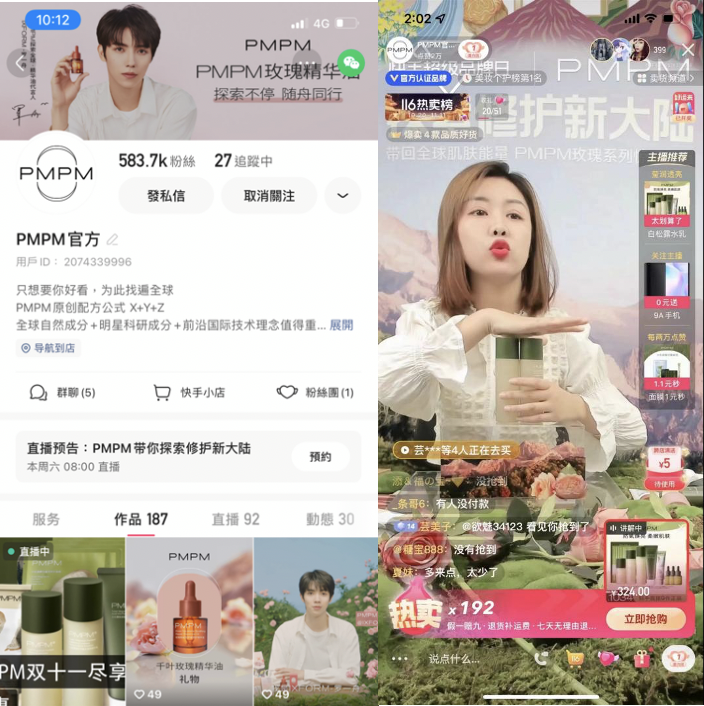
自播日均GMV超30万,国货美妆品牌PMPM在快手实现增长破局 品牌力+产品力的中国原创国际化品牌
作为2020年刚成立的年轻品牌,PMPM在成立之初便有着清晰的品牌定位,通过品牌故事来赋予品牌人格化的属性,在新锐国货护肤品牌里独树一帜,收获了审美多元的年轻群体的喜爱。
“PMPM希望在用户的现实生活中放进一扇看到远方的窗子,因为品牌的创始团队曾去往五大洲的几十个国家,探索全球各地的天然成分。”在PMPM新零售总经理Kelly看来, PMPM的品牌特点在于更善于抓住用户情感价值共鸣,从年轻人向往外面世界的情绪出发,在提供产品价值的同时,引起更多消费者的情感共鸣。
作为成熟的新消费品牌,PMPM创立一周年销量便突破6亿,快手作为其目前的重要渠道,对PMPM是一个很特别的平台,在创立初期为PMPM收获了第一批粉丝,透过PMPM的品牌精神与消费者高度共鸣,曾有个PMPM的快手粉丝留言给品牌方,他因为PMPM让他认识了世界有叫马达加斯加这么神奇的地方,而去办了人生第一本护照,他也想去往远方看看。
而做出品牌自播的决定,也是PMPM战略发展中至关重要的一环,“随着渠道的拓展,我们也发现消费者的注意力与购买决策呈现正相关,品牌自播作为一个高频次和消费者产生互动的品牌触点,对PMPM来说是一个展示品牌力和产品力的重要赛道,我们一定要专心来做这件事。”
在确定品牌快手自播的战略后,PMPM于今年4月开始组建快手电商自播团队,在短时间内以极高效率完成了部门搭建和团队配置。5月底,PMPM团队正式入驻快手,开启自播,凭借不停迭代的运营打法和对自播细节的掌控,仅用一个月时间,PMPM便跃居快手电商美妆国货榜前三名,目前在快手自播的日均GMV超过30万。
从“外层点击”到“内部承接”,精雕自播操盘细节撬动转化率
和品牌调性能够精准打动年轻消费者一样,PMPM在快手的自播战略也极其具有针对性,因此冷启动阶段效率极高。在Kelly看来,品牌自播的核心在于撬动转化率,“转化率提升之后,自播就能获得更多的流量,从而形成一个正向的循环。”
在促进转化的众多因素中,PMPM将“外层点击”和“直播间承接”作为关注的重点。通过实时关注数据的变化对各个细节快速调整,从而实现转化率的突破。
首先是“外层点击”,“自身的场、人、封面是否足够吸引人,是增加客流的第一步。”为增加外层点击率,PMPM甚至通过每两天换一次封面图的方式,来测试封面点击率是否上升。其次是对不同维度的运营细节进行精雕细琢,例如主播的带货话术、直播间福利发放的节奏、不同价位货品的组合搭配等等。通过外层点击吸引到流量后,货盘及主播能否接住流量,也是撬动转化率的重点。
在Kelly看来,提升直播间承接能力全在于对细节的精雕细琢,“包括直播间机制的设置、福利发放、排品顺序、主图优化、标题以及文案优化等等,我们琢磨了非常多的细节。”
在场域的打造上,PMPM自播间也延续了品牌精神的传递,视觉上极大化的采用PMPM飞机窗的视觉锤,一以贯之的精神内核结合变幻万端的形式进行强化品牌认知,在自播间氛围打造、主播服饰、背景动态贴片以及陈设上,都希望能将品牌自播间作为品牌窗口,让用户在第一眼接触品牌时就沉浸在远方的美好和力量。
在场控方面,PMPM也会通过脚本的提前编排,增加直播时的紧促感,强化催单效果。在各种细节中,主播对产品的展示是否足够的视觉化,是提升转化率的重中之重。为提升产品展示效果,PMPM自播团队结合实战经验,想尽各种办法,根据不同产品亮点总结产品展示爆款公式,将其以新颖奇特的方式展现在顾客面前。
“比方说我们的一款明星产品探索皮埃蒙特系列的白松露精华,因为是高浓度酵母菌发酵产物滤液的配方,我们就会在直播中展示它可以拉丝的材质,体现酵母滤液天然浓稠的属性。并且作为首个采用白松露这个原料的品牌,PMPM也需要下功夫与消费者科普珍贵原料背后的故事,准备画板去展示来自国际顶级供应商的原材料,以及如何从森林里采摘原料等等。”PMPM自播间通过不同层次和维度的感觉刺激,让顾客能一目了然、简单直接的掌握关键产品信息,这也可以帮助他们减少疑虑,缩短了下单时间。
自建主播团队标准化直播,深耕复购挖掘私域价值
当然,在直播这件事中,再严谨精确的策略和模型中都会存在变量。Kelly发现,在PMPM通过提升转化率撬动自播系统良性循环的过程中,“人”成为了最大变量 ,“我们会发现同一盘货,每一个人不同的状态,不同的播法差别还是很大的。”
事实上,在大多数品牌仍聘请代播、兼职主播时,PMPM早从自播伊始,便独立培养专属主播团队,通过标准化的主播培养体系,指导主播从入行到进阶的每一步,从零开始打造极具影响力的主播,尽可能控制“人”的变量。
目前,PMPM品牌快手自播团队配备了5名主播,4名场控,从早8点到凌晨2点,每天开播18个小时,为老铁带来近乎“不关门”的线上购物体验。
PMPM目前有不同的自播团队,会同时在抖音和快手平台直播带货,这也让Kelly团队感受到了平台的差异性,同一个主播可能在快手带货很好,但是在其他平台数据就不够理想。
经过复盘原因,Kelly发现区别在于直播的节奏:其他直播平台的带货过品节奏通常较快,而快手倾向于慢节奏将单个产品讲透。而其背后的根本原因,则在于两个平台的电商氛围不同,更在于快手电商充满“人情味”的市井氛围。
正如人们在线下逛集市总爱唠几句家长里短,快手电商拥有充满“人情味”的市井氛围,“而PMPM作为与用户在情感共鸣上很深厚的品牌,我们有时候会在群里面发一些信息给用户,用户就会非常主动地发表言论,这在其他平台是很难见到的。”
而这种以人情为纽带的链接,也为PMPM带来了极高的复购率,“我们明显的发现快手的顾客粘性会强于其他的平台。”有时候品牌遇到特殊情况没有按时开播,PMPM的老粉丝也会主动私信询问情况。
尽管PMPM布局品牌自播的时间不久,但是从他们的打法和策略可以看出,PMPM已经摸索出了适用于品牌自身的自播方法论,凭借这一点,PMPM或许已经走在了许多新锐品牌的前面。
以下为采访全文实录:
PMPM布局快手的历程?
我们在4月开始启动快手自播这个项目,之后用了一个月的时间来摸索,到5月底正式组建团队,开始专注做快手自播。6月份的时候,我们在快手美妆领域的销量排名就有了非常可观的成绩。
目前PMPM在快手的自播成绩如何?直播带货的节奏是怎样的?
PMPM现在每天都开播,开播时间在18小时以上,团队目前配备有5个主播,轮流直播带货。目前快手自播的日均GMV在30万以上。
今年4月开始布局快手的时候,是基于什么样的考虑?
其实我们很早就开始跟快手生态里面的达人有过合作,我们现在也意识到了快手对于品牌而言是很重要的一块品牌宣传和销售阵地,所以会认为这是必须要做的一件事情。直播电商整体是一个增长的趋势,过去也许有人会认为这是一个现象,但现在我们觉得它不是一个现象,而是一个赛道,是必须专心来做的一件事情。
PMPM做直播带货的策略和打法是怎样的?
PMPM在快手的自播会看重几个方面,包括选品排品,脚本话术,直播节奏等等。我们会非常关注转化率这个数据,撬动转化率是我们做直播带货最核心的考虑因素之一。比如我们会研究直播封面是否足够吸引人,点击率有没有提升,如果一个封面没有提升那就马上换另一组素材。当观众进入直播间之后,我们会关注主播的话术能不能留住观众,此外还包括福利发放的节奏,排品的顺序等等多方面的因素,综合去考量观众的留存情况。
生成宣传图 复制快讯链接
11月26日 13:58
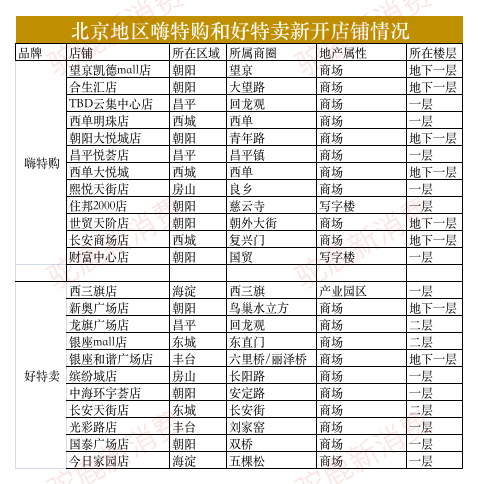
临期折扣头部品牌转场,奔向万亿市场大赛道 记者走访发现,以售卖临期食品起家的两大国内品牌折扣零售头部品牌:嗨特购和好特卖的店铺位置,恰恰大多集中在闹市区。而且,在北京的品牌折扣店,不仅开到了高端商务区CBD,如嗨特购的世贸天阶店,甚至开到了最为金贵的长安街,如好特卖的长安天街店。
据粗略统计,北京约有100个大型商场购物中心。而目前嗨特购和好特卖两大头部折扣零售品牌已经合力将北京大型购物中心基本上实现了全面覆盖。
另记者针对嗨特购和好特卖新开店情况梳理发现,目前两家新开店的店铺选址依然主要集中在市区商场,同时有向写字楼、产业园区等其他地产渗透的趋势,但鲜有将店铺选在郊区的。而在楼层方面,大多选择在一层和地下一层。好特卖的少数几个店铺选址在二层。
这似乎与“半佛仙人”的判断恰恰相反。那么,品牌折扣店为何一定要开在城市商业中心?
答案很简单,因为品牌折扣店本质上是流量生意。只有足够大的客流量才能够支撑起临期卖场高周转率的需求。一位折扣零售业内人士向驼鹿新消费透露,商场购物中心作为人们集中购物消费的场所,一直以来都是实体商品品牌销售最大且最精准的流量池,即使是在互联网崛起之后,也是如此,因此折扣店优先进驻商场合情合理。
记者多日在嗨特购新中关、合生汇、西直门枫蓝国际店走访发现,这些店周末的午后和晚间经常爆满,即使在工作日,也经常会出现排队结账的现象。显而易见,这些商场充足的人流量为折扣店获取客户提供了充分的保证,并且虽然有不少是专门来打卡,但大多数顾客并不是“慕名而来”,而是逛街的顾客,看到招牌的低折扣才被吸引进来逛逛的。
事实上,到店消费的顾客被低价格吸引,但并非是低消费群体,甚至很大程度上是具有强大消费能力和潜力的学生、白领、家庭主妇等高消费群体。
与此同时,闹市区的商场里消费者的消费能力也更强。记者通过查询大众点评网发现,越靠近城市核心商圈的店铺,客单价越高。比如嗨特购世贸天阶店的人均消费能够达到102元,而好特卖开在龙湖长安天街的店铺人均消费达到108元。
事实上,消费者到品牌折扣店消费,最大的乐趣或许并不在于花最少的钱买到更多的货,而在于能够发现又便宜又好吃、或者便宜又好用“宝藏”商品。在这个过程中,从店内的装修到灯光、货架陈列以及背景音乐等,都需要配合用户“淘宝”的体验过程,如果不做装修,不注重购物氛围营造,用户的购物体验将会大打折扣。
记者通过长期跟踪还发现,这些品牌折扣店在内外部装修风格方面其实一直不断创新尝试,不断进化。以嗨特购为例,其店铺在不同的商场不仅面积不同,而且装修风格也不尽相同。比如在西直门枫蓝国际店,嗨特购的门面装修是品牌主色调黄色。而在合生汇店,门面色调则是更显科技感的银色。
精细化运营新阶段
以售卖临期食品起家的品牌折扣零售店不仅在闹市区疯狂开店,而且已经进入到精细化运营新阶段。
我们知道,品牌折扣零售店的商业模式之所以成立,很大程度上是因为,为大众消费者提供了极致性价比的购物体验。
而如何做到极致性价比,首先就要保证商品卖的足够便宜。而临期尾货商品的一个特点正是进价便宜,但是由于临近保质期,就需要尽快完成出售。这就需要商家在最短的时间内消化库存,也就是要提高周转率。
为了做到高周转,确保临期尾货商品能够在到期前尽快售出。一方面,嗨特购、好特卖这些玩家大多选择将店铺落在人群密集的商圈购物中心,另一方面则已经开始尝试进行店铺的精细化运营和管理,进一步提升周转效率。
其中一个精细化运营手段,就是尝试用社群营销,提供更加贴心的服务,以此来提高用户的复购率,进一步加快商品周转效率。在笔者加入的一个嗨特购望京soho用户微信群内,店员除了会每天同步最新开店信息、到货信息和节日促销、秒杀优惠促销等信息之外,此外还为用户提供上门送货、留货等增值服务。
而记者走访数家在北京的嗨特购、好特卖等折扣零售店铺后发现,在收银台,大多店铺都贴有社群二维码,店员还会以赠送购物袋的手段,吸引消费者扫码进入群内。可见,搭建社群进行私域流量的精细化运营,已经成为业内通用运营手段之一。
不仅如此,为了进一步扩大品牌知名度,吸引更多的用户和流量,以嗨特购、好特卖为代表的折扣零售品牌还非常重视小红书、大众点评网的“种草”营销。
奔向万亿市场规模大赛道
据艾媒咨询《2020年中国临期食品行业市场分析及消费者研究报告》统计,2020年中国零食行业市场规模达3万亿元,市场规模巨大。从供给侧来看,每年都有大量的产品流入到临期食品行业,按照1%-3%的库存沉淀计算,规模就是300亿-1000亿元。
但两大折扣零售头部品牌并满足于将目光局限于临期食品这一千亿市场规模上。嗨特购的最新定位是全球品牌正品折扣集合店,而好特卖则致力于成为快消品行业内最有影响力的大库存尾货处理商。
而记者走访嗨特购、好特卖多家店铺,并亲自购物消费体验也发现,临期食品在这些店铺中的销售占比其实都很少,更多的是来自一些如元气森林、拉面说、王小卤等网红零食饮料品牌和一些二三线国产食品品牌的正期商品。嗨特购相关负责人也曾向驼鹿新消费证实,“我们所有的商品都是品牌折扣商品,临期商品的占比非常少,即使临期也一般指保质期3-4个月以外的商品。而且卖得好的商品也都不是临期商品,目前已经和100多个知名品牌合作。”
事实上,除了食品饮料之外,嗨特购、好特卖等折扣零售店里还有美妆个护、酒饮、文具等丰富的品类,未来甚至不排除进入到家居、服装等领域,从而全面覆盖所有社会零售商品。而根据国家统计局数据显示,2020年社会消费品零售总额391981亿元,如果按照5%的比例推算,折扣零售产业的市场规模将达到近2万亿元。这就意味着,以临期食品起家的头部品牌,正在进入更广阔的万亿市场大赛道。
如此广阔的市场前景,也引得资本市场“竟折腰”。据媒体报道,嗨特购、好特卖、小象生活、爱折扣等临期折扣品牌今年接连获得融资。据业内人士透露,嗨特购估值已经达到数十亿元;而好特卖的估值也超过了5亿美元。资本市场已经在憧憬,两三年之后,这个赛道跑出一家上百亿美元市值的新零售巨头。
生成宣传图 复制快讯链接
11月26日 10:37
腾讯有意入股福瑞达生物,估值36亿鲁商“医美平台”引来战投 鲁商发展(600223.SH)24日晚披露,公司当日收到山东产权交易中心《增资挂牌公告结果通知》,确定南通招华贰号新兴产业投资基金合伙企业(有限合伙)、广西腾讯创业投资有限公司等组成的联合购买体为福瑞达生物增资扩股投资方。据悉,腾讯创业为马化腾控制的企业。
记者了解到,福瑞达生物于9月24日通过山东产权交易中心公开挂牌增资扩股引入战略投资者,本次新增股本占增资后股本不高于17.58%,其中,战略投资者认购比例不高于16.90%,员工可按引进战略投资者的价格协议认购不高于0.68%的比例。
据悉,福瑞达生物成立于1998年6月,目前注册资本7500万元,鲁商发展及其全资子公司山东福瑞达医药集团合计持有100%股份。福瑞达生物是鲁商发展在健康美业方面的重要平台,被称为国内玻尿酸护肤产品的开创者和领军者,先后入选山东省瞪羚企业、“2021年度山东省制造业高端品牌新增培育企业”。
随着医美行业的快速发展,福瑞达生物近几年业绩持续增长,2018年-2020年,公司分别实现营业收入20177.46万元、29664.06万元、66401.16万元,净利润分别为1873.55万元、3247.15万元、4450.1万元。2021年,福瑞达生物业绩进一步飙升,仅上半年就实现营业收入59992.73万元,净利润7520.53万元。
据悉,今年“双11”大促期间,福瑞达生物旗下多个品牌表现亮眼,专研玻尿酸护肤的颐莲品牌荣登京东平台美妆品类TOP3。其中,爆品玻尿酸喷雾淡季不淡,平均每秒卖出6瓶,总销售量突破196万+瓶,同比增长227%;在与薇娅的直播合作中,更是创造了2分钟爆卖50万+瓶的奇迹。专注微生态护肤的瑷尔博士品牌,重拳出击、C位出道,全渠道累计销售额破亿,多款单品跻身天猫平台热卖榜单,洁颜蜜、益生菌面膜、反重力水乳等产品销量纷纷突破千万大关。
记者注意到,截至2021年6月30日,福瑞达生物净资产账面价值为25734.57万元,但本次增资实际交易投前估值为36亿元。根据挂牌信息显示,战略投资方须以现金方式认购1538万元注册资本,增资额不低于73824万元,也就是说每元注册资本增资价格高达48元。
尽管增资扩股价格不低,但基于对福瑞达生物发展前景的看好,到11月23日挂牌期满,由南通招华贰号新兴产业投资基金合伙企业(有限合伙)、广西腾讯创业投资有限公司、杭州众达源企业管理合伙企业(有限合伙)、济南动能嘉福投资合伙企业(有限合伙)、上海众源二号私募投资基金合伙企业(有限合伙)五家公司组成的联合体,作为意向投资方向山东产权交易中心提交了投资申请,并交纳了保证金7382.4万元。
据披露,招华贰号成立于2021年9月10日,执行事务合伙人为深圳市招商国协贰号股权投资基金管理有限公司;腾讯创业成立于2020年1月,注册资本3000万元;众达源成立于2021年11月10日,执行事务合伙人为宁波壹起商业发展有限公司;动能嘉福成立于2021年11月4日,执行事务合伙人为山东省新动能股权投资管理有限公司;众源二号成立于2021年6月21日,执行事务合伙人为上海众源二期企业管理中心(有限合伙)。
据悉,腾讯创业法定代表人为李朝晖,经营范围包括创业投资业务、创业投资咨询业务等。记者查询发现,腾讯创业最大股东为深圳市腾讯睿见投资有限公司,持股100%,经层层股权穿透,实际控制人为马化腾,最终受益人为马化腾、许晨晔。
记者了解到,接下来,山东产权交易中心将采取协议方式组织交易,指导签订《增资协议书》、办理资金结算手续、出具《增量产权交易凭证》等事项。
生成宣传图 复制快讯链接
11月26日 10:36
化妆品电商「梅晔生物」获数亿元B轮融资 「梅晔生物」表示不止于护肤品,将致力于打造世界级皮肤护理品牌。
「梅晔生物」成立于2016年,是专注于化妆品研发、生产以及电商业务的新型互联网公司,公司主营凌博士(护肤品)、FMFM(身体护理)、自然旋律(护肤和洗护)三个品牌。其中,护肤品品牌凌博士于2021年推向市场,上市近5个月销售额已近2亿元,品牌单品“塑颜面膜”在上市伊始即售出了10万盒。
凌博士品牌的推出主要源于公司团队技术底色的变动。2020年8月,中国美妆行业唯一的院士、东方美谷“首席科学家”凌沛学加盟梅晔生物,担任公司联合创始人、董事,这为「梅晔生物」团队增添了技术色彩。
凌沛学
凌沛学专研玻尿酸已有38年,拥有300多项国内外专利,由于率先发明利用生物制造技术制备玻璃酸钠,凌沛学被中国生化制药工业协会授予“中国透明质酸之父”称号。
最早的研发历程可以追溯回1983年,彼时以凌沛学为首的第一批中国科学家就开始了对透明质酸(又名玻璃酸钠、玻尿酸,简称HA)的研究,其科研团队成功从公鸡冠、人脐带、牛眼、猪眼中制备了化妆品级HA。这种突破意味着大大降低了HA制备成本,打破西方垄断,从此开辟了国产玻尿酸产业化的道路。
据「梅晔生物」透露,凌博士品牌的核心成分是凌沛学全新科研成果—全分子量玻尿酸Gaussian HA,其整合了酶工程切割、梯度光热处理及低温干燥等技术,由大、中、小、寡聚分子按黄金比例构成,能深层渗透皮肤,提升智能保湿、抗炎及细胞保护等功能。更具突破意义的是,其跨膜渗透力(穿透细胞膜)方面的研发成果为抗衰功效奠定下基础。
“凌博士”品牌
梅晔生物董事长亓金亮告诉记者:“梅晔生物研发的理念是从功能性产品出发,抗衰老将是凌博士产品的核心。玻尿酸本身具有抗衰老的作用,还有其他的成分加持,例如与中科院合作的专利甘油葡糖苷等。”
在自然环境、生活压力和消费者认知提升等因素推动下,功能性护肤品市场近年来呈高速增长状态。2015-2020年,功能性护肤品市场的年均复合增长率为25%,2020年中国皮肤学级护肤品市场规模已达189亿元。基于庞大的市场空间和消费需求,凌博士品牌定位于解决消费者实际的肌肤问题,面向功能性护肤品赛道。
沂景资本董事长张剑群向记者表示,中国的玻尿酸生产已经领先全球,贡献了80%以上的原料份额。“但就玻尿酸的消费品来看,还远远达不到这个水平。玻尿酸的应用相当广泛,从医药、医美,到生活美容和食品饮料,这其中任何一个领域都是一个巨大的市场。现在我们都说用户思维、以消费者为中心,如果能找到消费者的真实需求和痛点,准确地切入一个细分市场,都将是突破口。”
“权威的科研背书是和产品、功效直接挂钩,是消费者认可一个新品牌最健康的方式。凌沛学院士作为中国玻尿酸行业的领军人物,不仅在技术上有优势,他在从科研成果到产业转化方面,也有非常丰富的成功经验。相信梅晔生物强大产品研发能力,将成为公司的核心壁垒之一”张剑群告诉记者。
此外,除了注重研发,「梅晔生物」也加强了内容营销和直播电商的投入。「梅晔生物」向记者表示,消费者对护肤品的选择,不再只是一味地追求品牌知名度,而是更加关注产品的功效性和成分,所以通过内容普及和直播,使研发者可以和消费者面对面交流,可以真正解决消费者的皮肤问题。
“一些大众并不了解的故事,也因为有了互联网,可以更便捷、更快速、更生动地传递给消费者。”「梅晔生物」董事长亓金亮告诉记者,最早的玻尿酸是用在眼科手术里的,但由于西方垄断,只能依靠进口。上世纪80年代,进口眼科黏弹剂一支针剂要1000多人民币,经过凌沛学和他团队的努力后,迅速降低到100 多人民币。这样的例子还有很多:90年代风靡东南亚市场的“永芳润肤露”;90年代末流行日本的口服玻尿酸;全球首款防治视疲劳的滴眼液“润洁”……这些都是凌沛学院士及其团队的科研成果。
保有研发基因,将科研与产业相结合,是「梅晔生物」认定的发展方向。面向未来,「梅晔生物」表示不止于护肤品,将致力于打造世界级皮肤护理品牌,围绕“玻尿酸核心技术体系”,拓展医疗器械、药品等更多可能。
生成宣传图 复制快讯链接
11月26日 09:15
双12来了,国产美妆继续“卷”起来 “双十一”从“光棍节”摇身变为“全民购物狂欢节”,现在更成为品牌们激烈角逐的场地。梳理多家品牌的“双十一”战报数据不难发现,不少国产美妆品牌的战绩相当亮眼。虽然大形势依旧是进口大牌占主导地位,但国货品牌势头也十分强劲。
随着“魔鬼”李佳琦的回归,双十二的号角也意味着正式吹响,国产美妆品牌,依旧在竞逐成为中国的“欧莱雅”?
国产护肤和彩妆强势C位
李佳琦,让国货“内卷”浮出水面
今年的“双十一”,国货美妆品牌们捷报频传。不过梳理后发现,他们也付出了相当的代价,当下他们的制胜法宝依旧是超低折扣,甚至低至1折。
这可以在“双十一”预热期间,李佳琦所在公司美ONE推出的综艺《所有女生的offer》中窥见,在面对国货花西子、完美日记、薇诺娜、逐本等多个品牌的OFFER谈判时,在品牌折扣上,国货品牌在定价上依旧是弱势的一方,在国外大牌围剿下想突出重围,品牌溢价对他们来说“难于上青天”。
从品牌看,虽然进口大牌仍占主导,但国货龙头品牌表现优异,其中贝泰妮(300957.SZ)旗下护肤品牌薇诺娜全渠道表现亮眼,连续4年入围天猫美妆护肤类目前十(国货第一)、上海家化(600315.SH)旗下品牌线上全渠道同比增长38%、华熙生物(688363.SH)旗下多款功能性护肤品牌表现优异,润百颜在今年“双十一”期间在天猫润百颜旗舰店自播稳居新锐美妆总榜第一,同比增速超280%,销售额(年初至11月11日)突破10亿元。与此同时,夸迪、米蓓尔、BM肌活品牌下多款单品成为”双十一“期间天猫同类国货销售榜TOP 1。
受疫情所困,国际大牌占主导的局面逐渐出现一些裂缝,这给国货美妆品牌的崛起制造了一次契机。在一众品牌中,薇诺娜的表现较好。
根据天猫数据,截至11月11日24时,薇诺娜的销售成绩在天猫美妆护肤类目排名第六,连续四年在“双11”期间上榜天猫美妆护肤类目TOP10。据了解,今年3月,薇诺娜的母公司登陆A股,并成为国内“功效性护肤第一股”贝泰妮。财报显示,其仅靠薇诺娜这一个品牌就将毛利率维持在80%以上。截至发稿,贝泰妮市值919亿元,剑指千亿市值。
资料显示,薇诺娜主打敏感肌与功能性护肤,这让它在市场中迅速找到自己的定位,站稳脚跟。业内人士表示,薇诺娜主打功效护肤赛道,产品的使用者中有64%都是90后,他们对国货的接受程度较高。
当然,这次“双十一”,薇诺娜的营销力度并不小,除了参与李佳琦的综艺《所有女生的offer》外,还在抖音、小红书等社交平台投放广告。11月10日,薇诺娜品牌代言人舒淇还走进了李佳琦直播间。
业内人士表示,今年1月,《化妆品监督管理条例》正式实施,对功效宣称要求极为严格。这也意味着,敢做功效验证的产品将更有底气,消费者也会更加信赖。
国货化妆品品牌逐本今年是第三年参加天猫“双十一”,其联合创始人沈东来更是大呼,销量太疯狂了!还来不及庆祝,逐本团队赶紧忙着紧急调货。今年天猫双11预售开启不到2小时,逐本销量就达100万件,预售额近1.3亿元,超过去年同期10倍。
今年是双十一走过的第十三个年,电商直播已成为一件现象级、常态化的事情,也跑出了李佳琦、薇娅两位顶级主播。近日,李佳琦和薇娅两位“带货之王”再次打破纪录,二者单场直播交易额累计近190亿元,也让直播带货进入“百亿时代”。在今年双十一李佳琦直播的439个商品中,美妆护肤品类约300个,占比超70%,销售额达到82亿元。
“赋能国货”是李佳琦一直在做的事情。今年,天猫快消与新世相、李佳琦团队联手打造了《爆款中国》内容IP,上半年的《爆款中国》纪录片揭秘了花西子、完美日记、colorkey珂拉琪、逐本等新国货品牌从0到1的发展历程。而近日发布的《爆款中国》双11特辑,节目则邀请到夸迪、赫丽尔斯、斑布、素士、pidan等10大新国货品牌创始人,诠释新一代年轻人与国货品牌。
新贵国货美妆融资大爆发国外大牌曲线救国投VC
谁能押中下一个“完美日记”
国货美妆品牌势头十分强劲。根据企查查数据研究院发布的《近十年美妆赛道投融资数据报告》,近10年来,我国美妆赛道共发生投融资538起,披露投融资总金额超356亿人民币。
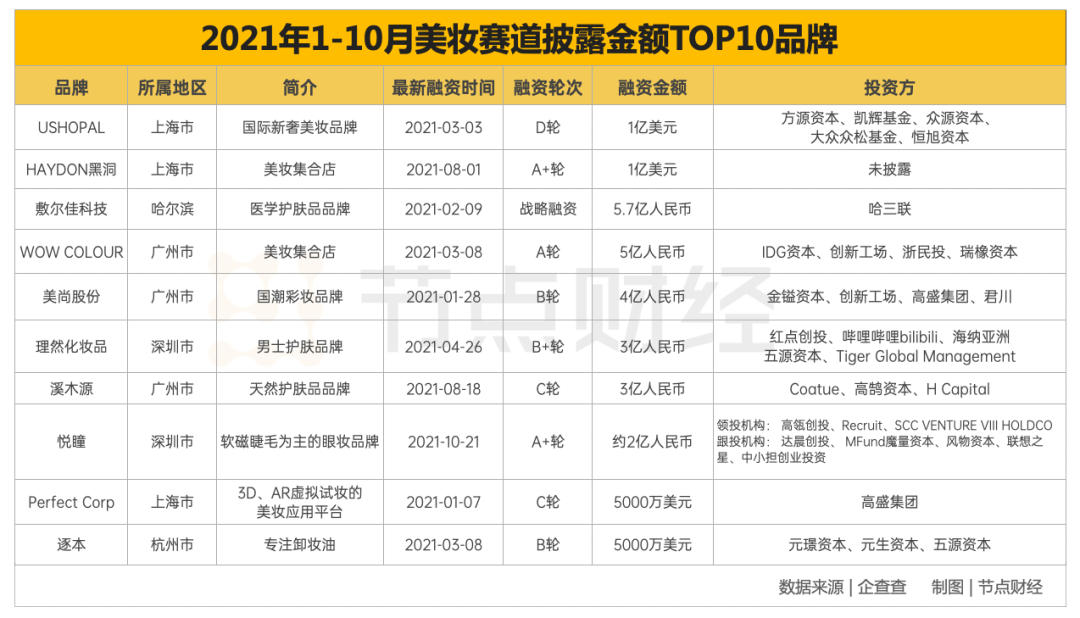
从城市分布来看,我国美妆赛道投融资主要分布在上海、北京等地。2021年美妆赛道共发生77起融资事件,披露金额超61亿元,以“WOW COLOUR”、“HAYDON黑洞”为代表的美妆集合店兴起,卸妆品牌“逐本”、男士护肤“理然”、睫毛眼妆“悦瞳”和虚拟试妆“Perfect Corp”接连获得融资。
与此同时,国货美妆品牌开始扎根精细化市场,企查查数据显示,以“逐本”为例,自2016年创立起专注卸妆领域,去年“双十一”成为大爆款,今年3月完成B轮融资,融资金额达5000万美元;聚焦与男士护肤市场的“理然”在今年4月份完成了B+轮3亿人民币的融资;新锐睫毛眼妆品牌“悦瞳”,就在近日获得约2亿元的A+轮融资。
值得注意的是,基于数字化的发展,美妆行业也在与时俱进,“Perfect Corp”主打虚拟试妆,运用AR技术呈现不同的上妆效果,为用户推荐适合的美妆产品。今年1月“Perfect Corp”吸引了高盛集团的投资,融资金额高达5000万美元,融资轮次至C轮。
与此同时,巨头们也没有停下脚步,他们的营销手段并没有落后或停滞不前。多年在全球市场跑马圈地的巨头们,他们不仅直接To C销售,还在做投资并购,剑指中国市场。去年年底,欧莱雅收购了日本品牌Takami,就是因为后者的爆款单品“小蓝瓶”在中国销量好。
不止收购,欧莱雅还做起了LP。今年5月,成都市天府新区高榕四期康永投资合伙企业(有限合伙)发生工商变更,新增合伙人广州欧莱雅百库网络科技有限公司,持股比例为21.79%。深挖股权穿透发现,这次股权变更意味着,欧莱雅成为高榕资本新一期基金的LP。为何选中高榕资本?据悉,高榕资本曾投出了完美日记母公司——逸鲜电商。据说,欧莱雅也曾想入股完美日记,但并没有成功。
很明显,欧莱雅希望通过投资高榕资本,投出下一个“完美日记”!巨头们的花样其实很多,除了做LP外,奢侈品巨头LVMH集团还亲自下场做VC。据悉,现在全球规模最大的消费品私募基金——L Catterton,就是LVMH集团旗下L Capital与美国私募基金巨头Catterton于2016年合并而来,总规模达140亿美元。而L Catterton在中国投了现象级消费品牌——元气森林。据36氪报道,元气森林即将完成新一轮近2亿美元融资,若本轮融资完成,元气森林估值达150亿美元,而在今年初其估值是60亿美元。这意味着,元气森林估值在半年时间里涨了2.5倍。
回归美妆赛道的话题,巨头们自己余粮充足,还不断在完善自己的产业链,出手越来越频繁,大有打不过就“收购”或者“再造”一个的势头。而国货品牌面对线上流量、电商主播的坑位费链接费水涨船高的一系列问题,他们在艰难前行。
美妆赛道竞争进入下半场直播打折成为日常
国货美妆的下一站在哪?
国货低价策略一直深得人心,但品牌们心里叫苦不迭。梳理美妆品牌在“双11”直播间的折扣发现,国货美妆品牌的折扣均在3折以下,而巨头品牌们的折扣力度依然坚挺的保持在4-6折区间。原因很简单,由于他们的产品已经经过市场验证,品牌在市场上已经有足够的说服力,无需再花费时间教育消费者。
对于国货美妆品牌来说,他们面临着国际巨头和电商主播的“双重围剿”。新冠疫情下,原材料成本上涨,在消费者很难接受涨价的前提下,陷入和巨头的“价格战”中,只能忍痛压缩产品的净利润。
不仅原材料,渠道营销费用也越来越贵。以前国产美妆的做法是通过”线下实体店+广告营销”的方式,快速走进消费者的视野,占领市场。但奈何渠道宣传费用也水涨船高。因此,资金相对匮乏的国产品牌们,站在”产品研发、压缩成本、渠道营销”三选一的交界处。某知名国货美妆产品经理对节点财经表示,”原材料价格、营销费用、渠道拓展价格无一不上涨,公司选择将资金投入到营销上,但压缩产品研发费用,我们也没动力做研发,这样怎么能和巨头相抗争?”
以丸美股份的财报为例,公司销售毛利率从第二季度的64%下滑到第三季度的57%,净利润从18%降为-18%。原因是在原料成本涨价压力下,公司为拓展线上直播,加大了配赠力度,导致眼霜等核心产品售价同比下滑了近28%。
由于国产美妆品牌崛起较晚,他们一直处于被动应战的状态。更为棘手的是,他们陷入一个“死循环”状态。天勤品牌咨询CEO罗文琴曾对媒体表示,中低端美妆产品的消费忠诚度低,消费者对价格又相对敏感。在高营销投入下,这些品牌经常陷入低利润、甚至无利润的局面。除去品牌创建初期的策略性亏损因素,这种短期内无解的利润阴霾现状或将持续。
企查查数据分析师赵莉莉则认为,美妆赛道竞争进入下半场,随着竞争的日益激烈,产品红利期越来越短,美妆护肤“角斗场”愈加残酷,越来越多的品牌选择扎根细分领域,对整个市场的“玩法”进行了创新和升级。从单一爆款产品到持续不断推出爆款,再到构建品牌是目前市场最流行的打法,并且随着社会生活的多样化以及数字化的发展,美妆行业也在不断与时俱进,把科技与美妆结合,如何玩转潮流科技美妆,将是行业的下一个课题。
对国货品牌来说,找准自己的市场定位,产品与品牌并重,才是发展的长远之计。“双十二”号角吹响,在直播成为常态化的今天,国货美妆在营销上又能玩出什么花样?双十一带来的爆仓、发货、供应链问题能否解决?节点财经会持续关注。
生成宣传图 复制快讯链接
11月25日 17:13
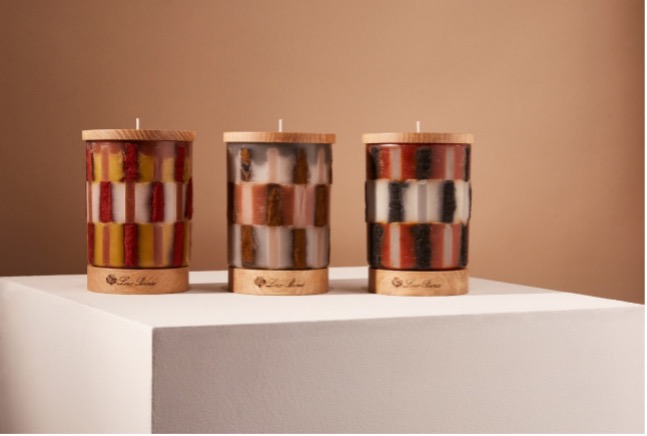
意大利奢侈品牌 Loro Piana(诺悠翩雅)推出首个香氛蜡烛系列 Loro Piana 推出的香氛蜡烛旨在向意大利香氛大师的作品致敬。
以制造羊毛和羊绒面料服饰而闻名的意大利奢侈品牌 Loro Piana(诺悠翩雅),日前推出首个香氛蜡烛系列。
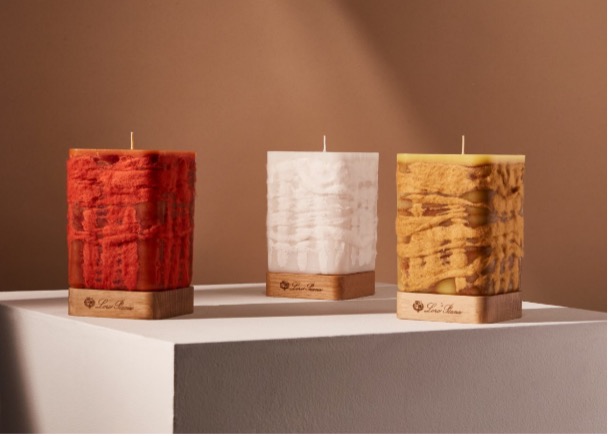
Loro Piana 推出了 Zibeline、Jacquard 和 Bouclé 三款香氛,香味的灵感来自不同原材料的产地。
吟诵触觉诗歌,激发独特的感官体验,提升室内装饰格调,为浪漫时光或欢乐场合营造美妙氛围。全新Loro Piana香氛蜡烛堪称真正的艺术作品,彰显意大利蜡烛制作大师的精湛工艺。从石蜡、纯净精油到食品级天然色素染色的棉线灯芯,均采用天然材料,每一支香氛蜡烛都凝聚了三天时光的专注投入与精雕细琢。
Zibeline、Jacquard和Bouclé这三款“尚未完工的雕塑”超越了实际的装饰功能,奏响一曲魅力颂歌。这些名称影射出Loro Piana的纺织传统,在实际制作过程中,蜡烛与生产尾料或染色和固着测试所产生的精细面料和纱线相融合,完美彰显品牌理念。它们的芬芳意在致敬同名原材料及其原产地,以迷人香气唤起独特感官体验,可令各类空间萦绕愉悦氛围和优雅气息。
Zibeline的香气名为Mongolia,蕴含香料和雪松的气息,让人联想起Loro Piana羊绒和Baby Cashmere小山羊绒的原产地蒙古,蜡烛配以品牌经典围巾手制过程产生的羊绒尾料。Jacquard采用提花面料交织彩色蜡带,呈现针织品的经典图案。它的香气名为Myanmar,散发着甜美花香,又以浓烈香调搭配调和,令人联想起缅甸莲叶田田、荷花摇曳的湖泊,而这里正是品牌其中一款非凡面料的原产地。最后,Bouclé如线轴般完全包裹在柔软的棉纱中。它的香气名为New Zeland,清新柔和的气息唤起人们对新西兰那片广阔之地的记忆,香气因此得名。在这片由森林、湖泊和皑皑雪山组成的土地上,品牌“探险家”找到了世界上首屈一指的羊毛。
所有蜡烛皆采用橡木底座,燃烧时间长达110小时。蜡烛燃尽后,面料和纱线“蜡套”仍然存在,可用于存放新的蜡烛或其他物件,打造可持续和可再生蜡烛。
生成宣传图 复制快讯链接
11月25日 14:55
新一代中国美妆集合店鼻祖話梅开始收购海外品牌
值得提到的是,此前完美日记母公司逸仙电商收购的高端护肤品牌Eve Lom亦曾属于该公司。
除了上述两个品牌,Manzanita Capital旗下还有高端小众香品牌 Byredo、Diptyque、英国高端美妆零售商SpaceNK等多个美妆零售品牌。其中,Byredo亦于近期传出聘请投资银行高盛(Goldman Sachs)来评估其出售选择的消息,但高盛与Manzanita均拒绝回应。
Kevyn Aucoin凯文奥昆是由美国好莱坞专业彩妆师于2001年创立的同名品牌。延续了化妆师本人在美妆领域的经验,Kevyn Aucoin产品覆盖底妆、眼妆、唇妆等全品类彩妆,单品售价在20美元到60美元之间(约合人民币128元到383元)。
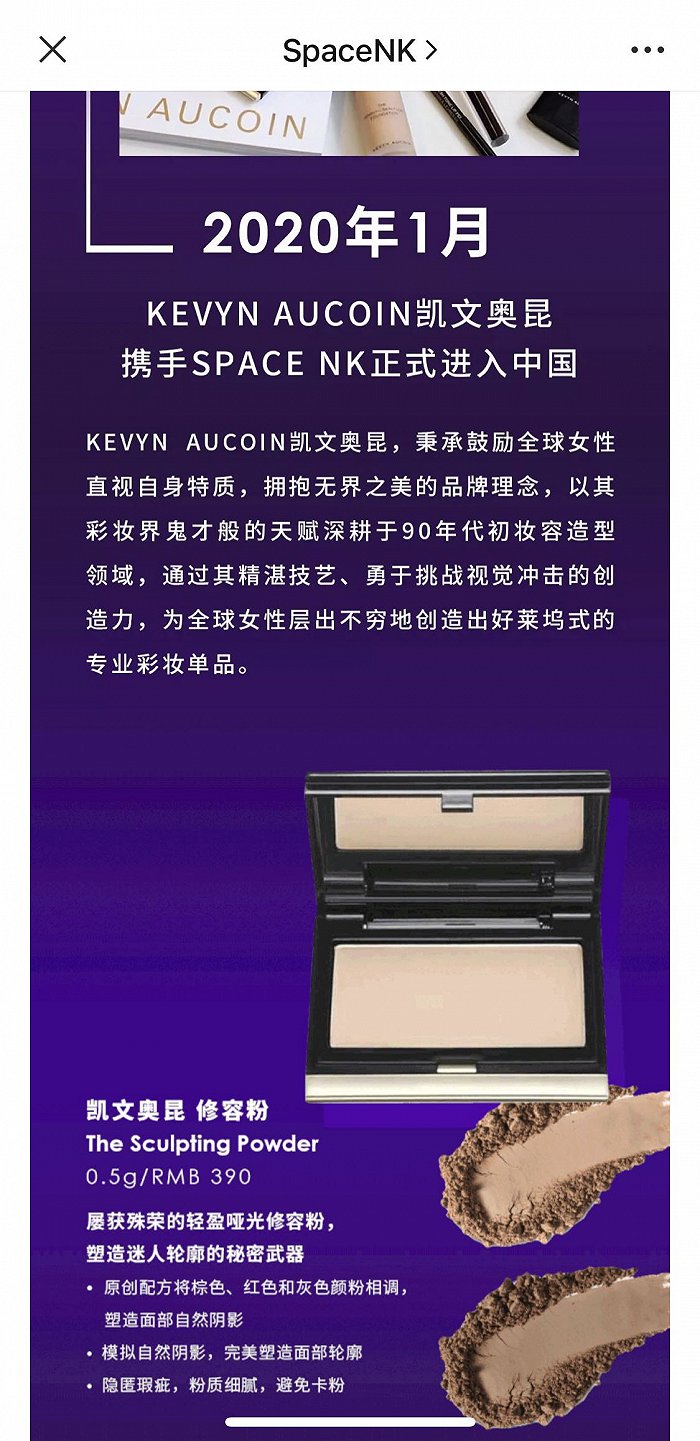
2020年1月,Kevyn Aucoin曾试图通过SpaceNK的零售渠道正式进入中国市场。但好景不长,SpaceNK在新冠疫情来袭后关闭了中国的线上和线下零售渠道。根据SpaceNK微信小程序,其会员服务于2020年5月底正式关闭。SpaceNK官网目前显示的零售门店也仅限于英国地区。因此,短暂营业的Kevyn Aucoin并未在国内市场激起水花。
图片来源:SpaceNK
可以想像,Kevyn Aucoin如果进入中国,其创始人的故事或将成为品牌有力的专业背书,而話梅将为其提供渠道和运营上的助力。但在竞争激烈的中国美妆市场,同价位段中,Kevyn Aucoin不得不面对来自完美日记、花西子等强有力的本土竞争者。
值得注意的是,Kevyn Aucoin并非話梅看上的第一个海外小众美妆品牌,話梅早在护肤领域已有所布局。
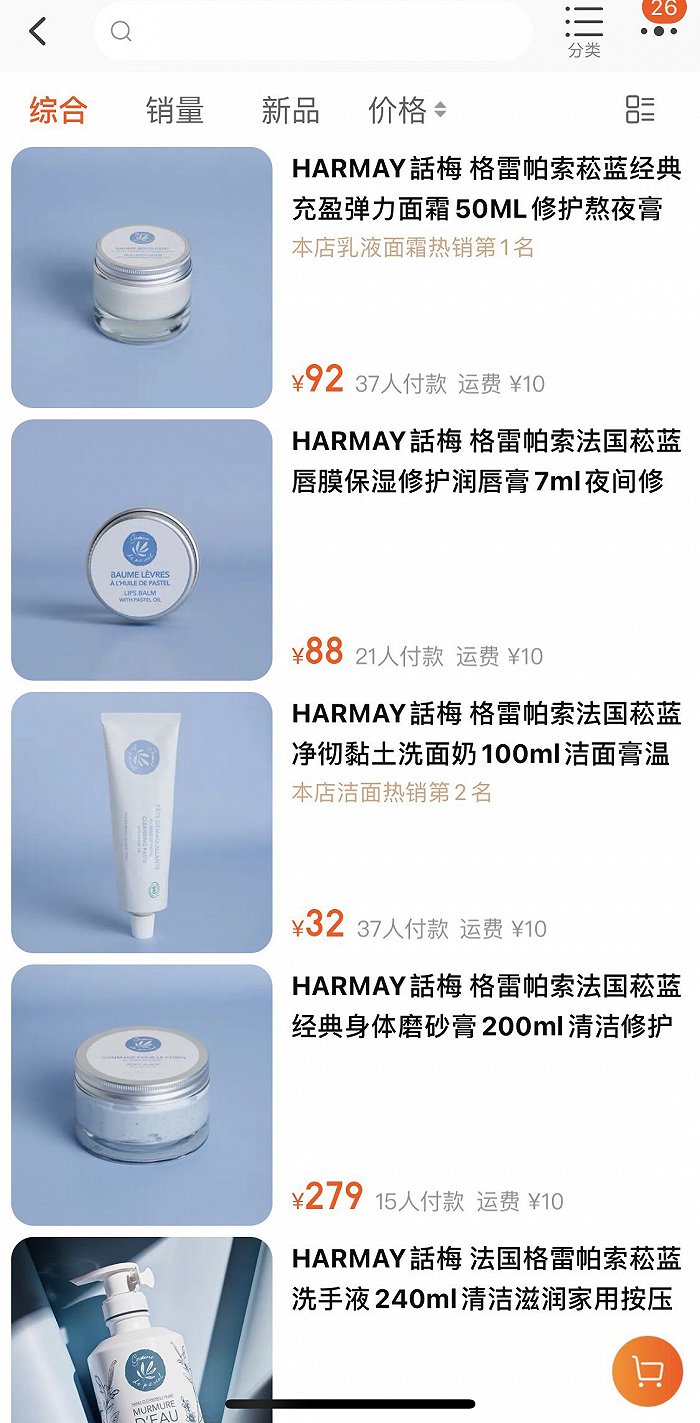
记者通过法国立辅律师事务所官网获悉,2021年1月底,話梅以少数股东身份投资了法国天然植物护肤品牌Graine de Pastel,助其开拓中国市场。界面时尚再通过搜索发现,話梅原本帮Graine de Pastel在天猫开设了独立的海外旗舰店,但该店铺运营已于近期终止。
目前,Graine de Pastel的购买渠道归于話梅的自有店铺中。产品涵盖洗面奶、面霜、身体磨砂膏等等,售价在90元到280元之间。
以菘蓝这一药材为核心成分,Graine de Pastel主打纯天然有机的护肤理念。该品牌宣称85%到100%的产品配料源于自然,并表示拒绝在产品中添加矿物油、硫酸盐化合物等来源于动物的化学成分。而天然成分和纯净护肤亦是中国美妆市场现下流行的新风向。
图片来源:淘宝
对于話梅而言,投资小众海外品牌显然是为了在渠道商的主业之外给自己多铺一条路。
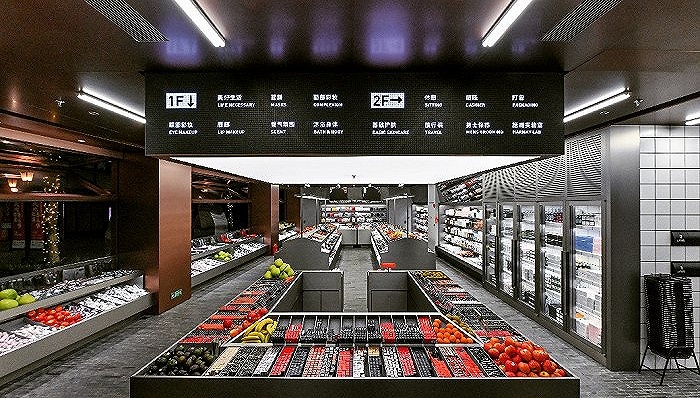
作为最早一批崛起的新型本土美妆集合店之一,話梅以工业风的特色装修风格和大牌小样的引流手段成功打响了招牌。近期,资生堂集团旗下高端护肤品牌BAUM也选择話梅作为中国市场的首发渠道,足以证明其影响力。
但这并不意味着走在前头的話梅没有压力。以WOW COLOUR、THE COLORIST调色师为代表的本土美妆集合店正以高速扩店的策略成为其有力的竞争者。相较于这两个品牌上百家的门店数量,話梅在上海、北京、西安等一、二线城市的扩张显得有些不紧不慢。
另一方面,以HAYDON黑洞为代表的后起之秀正试图通过打造城市地标的方式进军美妆零售市场。在商业模式类似和风格同质化的危机之下,話梅自然需要找到别样的优势来形成差异化。
实际上,从話梅在不同门店尝试咖啡、手打柠檬茶等餐饮新业务可以看出,話梅已经不满足单一的美妆零售,正努力拓展新的业态。
話梅联合创始人兼首席运营官钟太鹏曾在接受采访时表示,选货策略是其区别于竞争者的核心优势之一。
目前話梅线下门店中有50%的SKU为海外小众美妆品牌。話梅已经采取独家代理、资本运作等方式引入一系列海外小众品牌,旨在提升品牌差异化,提高门店复购率。
因而,話梅投资海外小众品牌的背后与其本身主业的优势息息相关。从渠道商转型做品牌,話梅将对美妆品牌运营的各环节有更丰富的经验。但正如前文所述,在已然百花齐放的中国美妆市场中,能否将一个海外小众品牌的知名度从零拉起仍充满未知数。
生成宣传图 复制快讯链接
11月24日 16:49
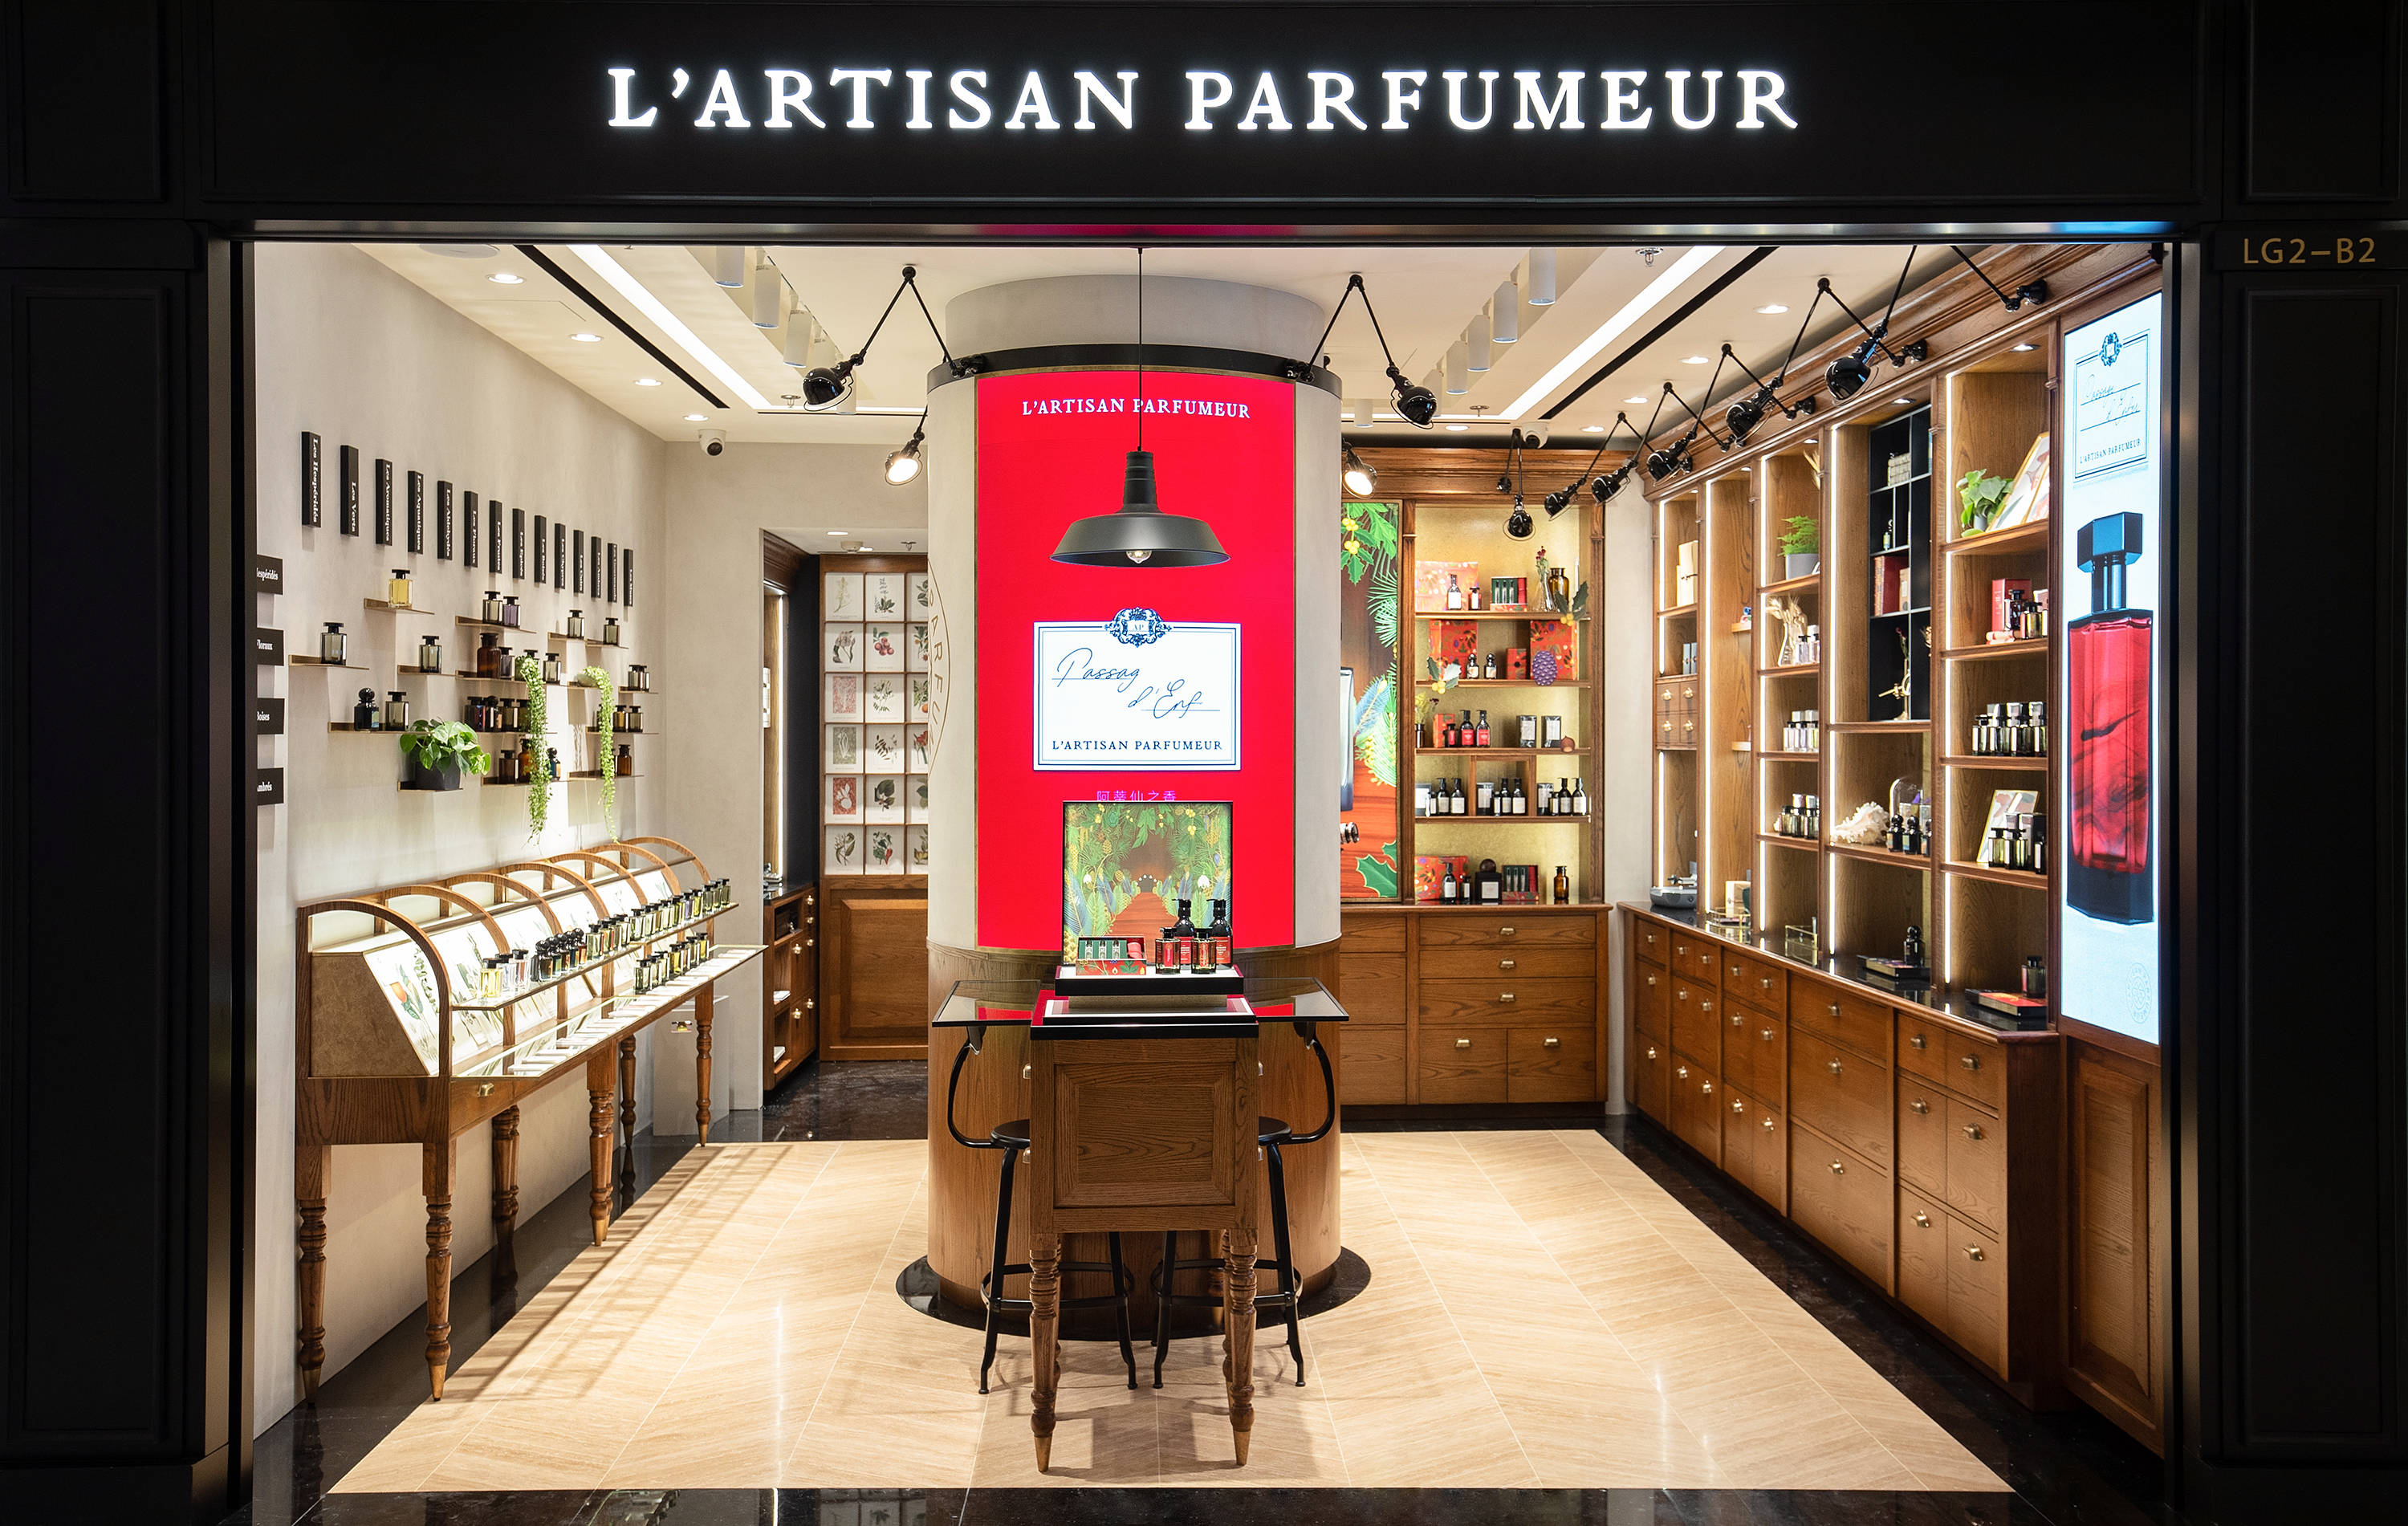
首家!法国香氛品牌精品店进驻上海
自 1976 年创立以来,L'Artisan Parfumeur 阿蒂仙之香秉持着“歌颂大自然,致敬法国工艺”的理念,每一款香氛都结合调香师的艺术视界和天然香料的崭新运用。品牌创始人让·拉珀特(Jean Laporte)认为调香艺术应该鲜明地表达出每种自然原料的特点,同时将不同气味精巧地交织在一起,赋予香气多变的层次。
秉承创始人让·拉珀特的创新精神和对自然的赞美,L'Artisan Parfumeur阿蒂仙之香的灵感启源系列(La Collection)的每一款香水都新颖地诠释了大自然的崇高给予。此系列拥有小众经典作品——黑莓缪斯淡香水(Mûre et Musc)和隐凡之路淡香水(Passage d' Enfer)。
生成宣传图 复制快讯链接
11月24日 13:49
逃税,雪梨50亿商业版图的“多米诺骨牌”? 双十一才过去10天,主播圈就迎来了一个大震荡。
雪梨,曾是"她经济"崛起的一个显著的标签。大学创业、作为王思聪女友获得知名度,分手后并不止于依靠网红身份,而是自己做起老板,创立品牌,如今的微博粉丝超过1500万,淘宝店粉丝超过2800万,绝对的头部网红。
雪梨以及她背后的宸帆公司,似乎每一步都踏在了时代的洪流之上,就如宸帆联合创始人钱夫人所说,“在每一个时代的风口上面,我们稳稳地做了10年风口上的猪。”
但一步踏错,可能就会坠入深渊,靠投机取巧赚的钱将要付出的代价,或许是雪梨和正在上升期的宸帆都承受不起的挫折。
天价处罚的背后,是雪梨及她背后的宸帆折射出迅速崛起,又迅速扑街的警示,或许也将会是整个直播商业生态步入冷静期的转折点。
一边赚着8000万,一边偷逃税3000万
值得一提的是,据税务机关披露,这次偷逃税是依据大数据的信息捕捉到的。首先,是注册地的变化,一个在杭州为大本营的主播先把公司开到了广西北海,雪梨在2019年至2020年期间,设立北海宸汐营销策划中心、北海瑞宸营销策划中心等个人独资企业,巧合的是,林珊珊也在北海开设两家公司,而更蹊跷的是,两人公司的注册地址竟然也是同一处。
根据税务机关的披露,两人主要偷逃税手法就是将个人收入转换为个人独资企业收入,如朱宸慧(雪梨)在2019年至2020年期间,通过设立北海宸汐营销策划中心 、北海瑞宸营销策划中心等个人独资企业,虚构业务把从有关企业取得的个人工资薪金和劳务报酬所得8445.61万元,转换为个人独资企业的经营所得,偷逃个人所得税3036.95万元。
换算一下,以雪梨为例,在8400多万的收入里,她通过个人独资企业只交税250多万元,偷逃个人所得税3036.95万元,逃税达到九成之多。
而逃税的背景却是,雪梨和背后的宸帆正运营的风生水起。
在2019年到2021年,宸帆电商一共获得过3轮融资。2019年5月,宸帆电商获得A轮融资,投资方为引爆点资本和琮碧秋实,融资金额未透露;2021年3月、4月,一个月内,宸帆电商连续获得B轮、B+轮数千万美元融资,投资方包括兰馨亚洲与众源资本。
除了外部资本加注,宸帆的自身业绩也在增长,2019年,官网显示,雪梨在2019年带领公司创造超33亿元GMV,而2020年双十一期间,宸帆电商总GMV超31亿元,是前一年全年的总和。就在事发前的一个月,宸帆电商还顺利拿下了杭州滨江互联网小镇的地块,项目用地面积约25亩,总建筑面积约10万平方米。
在道歉声明中,雪梨和林珊珊两人的口径也颇为一致,均把错误归结为,“忙于公司业务,忽视了财税知识的学习”。但税务机关则公布宸帆的首席战略官李志强涉嫌策划、实施和帮助朱宸慧、林珊珊偷逃税,并干扰税务机关调查。
翻阅李志强的履历会发现其并不简单,英国特许公认会计师协会资深会员,国际注册内部审计师协会会员、曾任职于安永华明会计师事务所,专业的财务人士也能忽视了财税知识,这样的理由显然不足以服众。
这种把国家用于鼓励个人创业、鼓励在经济较不发达地区创业的政策滥用于攫取更大的个人利益,换来的不仅是重罚,还有宸帆的大主播及直播业务缥缈的未来。
据杭州税务部门表示,除了雪梨和林珊珊外,还发现其他个别网络主播在文娱领域税收综合治理中自查自纠不到位,存在涉嫌偷逃税行为,正由属地税务机关依法进行稽查。
曾经红极一时的直播生态正在迎来新的变数。
“再造500个雪梨”的商业版图
“个人有机会成为网红,公司没有机会成为网红。”这是宸帆的联合创始人钱夫人对网红生态的一句总结。
随着雪梨和林姗姗偷逃税事件爆出,背后的宸帆公司也逐渐露出水面,这家站在聚光等下的公司,不再只是网红经济的小作坊,而是拥有集服装、美妆、生活、家居、造星等功能于一身的庞大商业版图。
雪梨发际于微博,从微博图文到短视频,再到直播时代,雪梨某种程度上吃掉了每个发展周期的互联网红利,放在商业语境下,这意味着庞大的粉丝基数,成为了具有强劲市场消费力的大IP。而雪梨背后的宸帆,10年间,在红人经济商业化的道路上,也几乎经历了所有阶段。
从商业发展路径上,宸帆的发展可分为三个阶段:首先是2011年至2013年,依靠雪梨个人IP崛起的初代网红阶段;2014年至2018年的优化调整阶段,开始切入短视频阵营,同时不断发展红人矩阵以及品牌矩阵;2019年至今,则是赶上直播热潮,宸帆不仅涉足达人直播,还将触手伸至MCN业务,为第三方品牌带货。
在第一个阶段中,雪梨成立雪梨品牌,靠着不错的网红审美,雪梨和室友钱夫人靠着在杭州四季青服装批发市场拿货,吃到了第一波服装红利。
第二个阶段上,宸帆其实在卯足劲挖掘红人和培养红人的方式上,第一位签约红人林姗姗,也是后来宸帆的CMO,从月销售170万运作到3000万元。后来,雪梨店铺也从一家裂变成三家,2016年GMV突破10亿元。在这一阶段,已累计签约超300位独家签约红人,覆盖微博、抖音、小红书、B站等主流社交平台,全网粉丝超3.3亿,搭建起了红人矩阵。
而直播的迅速火热使得雪梨再度入场,但无疑时间有些晚了,李佳琦从2016年内就涉足直播界,而雪梨是2019年才开始转型入局。但宸帆的优势是,直播间里宸帆自主品牌能达到30%-40%。
宸帆的品牌孵化基本围绕服装为核心,再根据细分用户,推出女性消费类的相应品牌,攻占不同市场。在服装上,其旗下自有品牌包括女装(XUELI、CHINSTUDIO)、婴童(初礼firstgive )、童装(toz mama)、运动服装(jumping cat)、孕装、还涉足了男装(玖柒要九)。
此外,宸帆还拓展了家居生活、生活方式的雪梨生活,美妆(MumaSunny)等30余个品牌。
去年,还与知名明星经纪人杨天真合作的plusmall,主攻大码女装这一比较细分的空白市场。品牌8月上线,当年双十一就卖了500万,今年3月,总GMV突破7700万,直接跻身淘宝女装前30行列,也送杨天真挤入亿级女老板席位。
雪梨还寄希望自己能打造一个造星梦工厂,宸帆将触手伸向了娱乐圈,成立了宸帆娱乐公司,该公司已经签约艺人十余人,投资出品剧集3部。
宸帆的VP萧潇曾在某采访中说,依靠红人广告模式,利润率非常薄。很显然,宸帆并不满足于这样的模式,宸帆不止想做广告主的红人供应商,还想成为产业链上游的广告营销公司。
据官网显示,宸帆已经给SK-II、悦诗风吟等大广告品牌提供了全案营销策划服务,其中宸帆与Blank Me的合作案例中,宸帆为品牌筛选出101位达人排列组合进行传播。值得一提的是,逃税的公司也是提供类似的服务主体。
如今,宸帆已经形成从产业链上游的供应链,到主播、达人、自有品牌,再到大品牌广告营销的全产业版图。
宸帆的盘子越来越大,据业内人士估计,今年的全年GMV能达到50亿左右,但船大难掉头,雪梨以及它背后的宸帆商业帝国,都会因为逃税事件而岌岌可危。
兴于网红,困于网红的MCN
网红与MCN机构兴衰沉浮的例子,还要从第一代网红张大奕说起。
作为和雪梨同样走红于微博的张大奕,凭借着姣好的容貌与不错的衣品,得到了冯敏的赏识,两人一起开了第一家淘宝店,后来张大奕背后的如涵公司也逐渐走上MCN的道路,并两次登入资本市场。
但最终也是因为过于依赖张大奕,导致如涵在张大奕与淘宝总裁蒋凡的桃色风波后缩水超七成,并于今年4月退市,昔日“网红第一股”黯然落幕。
每一家MCN机构的兴起,都是因为找到了属于自己的红人,而在和红人不断磨合的过程中,MCN想的却都是如何“去红人化”,无论是李佳琦背后的美one,还是张大奕背后的如涵,或是雪梨的宸帆。这样的问题仍然是悬在各家MCN机构头上的达摩克利斯之剑。
各家的解法也并不相同,薇娅背后的谦寻,想成为一家拥有超级供应链的公司,拥有一万平米的“超级供应链基地”占了两层大楼,相当于一个标准足球场大小。根据中国经营报报道,这个基地每年接到品牌申请3000家,供应SKU达到5万以上,相当于两个大型沃尔玛的水平。
另一方面,谦寻在不断加大主播矩阵,签下包括林依轮、李响、大左等明星主播,和老罗解约的戚薇最近也加入谦寻,让其跳出淘宝,布局抖音直播。薇娅夫妇还成立创投,开始涉足私募股权投资领域。
而李佳琦身后的美ONE也开始展开触角,不仅进军创投领域,还和seesaw合作布局了咖啡赛道、更是着力开发奈娃家族IP(李佳琦的五只小狗组成)的价值,今年618销售额达3000万,并进入潮玩热卖新品牌榜单TOP3。
而雪梨的宸帆显然走上了另一条道路,宸帆很早就想到了要再造500个雪梨,也逐渐在“去雪梨化”,雪梨自主品牌店铺使用的照片,基本上看不到她本人形象,光是图片剥离就花了3年的时间。但无法逃避的是,除了雪梨和林姗姗,宸帆没有更多能站得住的主播,随着雪梨IP和影响力的扩大,宸帆的红人矩阵还在为“雪梨”这个IP服务。
雪梨曾透露,在年货节、超级红派对的直播预热期,宸帆的300多个红人在社交媒体上发布相关内容,依然在为雪梨的直播间导流。
而如果一旦丧失了雪梨这样的超级IP,宸帆如何应对则是新的难题, 毕竟如涵的前车之鉴是,在直播前20的榜单里都再也看不见张大奕的影子。这似乎预示着,曾经风靡一时网红经济正在迎来步入冷静期的新转折点。
生成宣传图 复制快讯链接
11月24日 11:00
2021无代购 当时,海外美妆大牌打得火热,便宜好看的韩妆更是大杀四方,还有一些运动品牌、国外潮牌也广受追捧。但是,那还是一个国际品牌在中国鲜有方便又优惠的官方渠道的年代,更别说见到青筋暴起的李佳琦在直播间大喊“卖完了,不能补货了”的盛况。所以,代购曾经是个不可忽视的群体。
但实际上,代购一直是一个游走在政策法规边缘的职业。2013年的“空姐代购案”中,一名空姐就因为偷逃税款113万余元,最终被判有期徒刑3年,罚款4万元。
随着监管收紧,疫情来袭,很多人肉代购偃旗息鼓,或关店出去工作,或兼职做代购,或转型做品牌分销商。他们还在和品牌、折扣打交道,不同的是多了些新的国货品牌、少了些收入、多了些来自消费者的质疑。
2021年不再有免税店扫完货坐夜班机回国的代购了,他们的转型还顺利吗?
从年入15万到收入腰斩,代购生意做不下去了?
宵宵从2018年开始做日韩代购,提到最近一年多遇到的困难,她说,收入下跌是最大的问题。
“那时候我每个月至少跑一次韩国。”宵宵当时主要在新世界、新罗、都塔、乐天免税店进货,主要采购化妆品、护肤品。除了免税店,还要去东大门市场买女装和饰品。光是免税店进货就要花掉20多万。
宵宵的顾客以女性为主,她们最喜欢韩国彩妆,还有YSL、雅诗兰黛、兰蔻、阿玛尼这些经常推出爆款色号的欧美品牌。“当年还非常流行气垫粉饼,最开始是亚洲品牌在做,后来欧美品牌也出了,一个比一个畅销。”服饰鞋帽在宵宵这里卖得也很好,主要是MLB、FILA、新百伦等在韩国很热门的品牌。
其他的成本是路费、住宿和饮食,还有买来自己用的东西,宵宵表示,当时去韩国的往返机票最贵2000多块钱,便宜的时候1000块钱出头,“做代购的一般都买半夜的机票,便宜还不耽误事。”至于住宿,在韩国一般住每晚300块左右的酒店,加上基本都是几个代购成群去的,合住的时候摊下来也没多少钱。在她看来,做代购最大的成本是精力,其他花销可以忽略不计。
宵宵那时候赚得也不错,刚刚大学毕业,把人肉代购当成全职的她,收入远超同届毕业生。“当时我就算每个月只去一次,最低也能赚6000块钱,正常水平是七八千块钱,高的时候将近一万五。”当年应届本科生在北京的平均月薪也就六七千,而宵宵所在的四线城市,三四千块钱就是不错的收入了。算下来,她当时的年收入有15万以上。
“我是属于小得不能再小的代购了,微信好友就1000多个,每个月最低都能挣6000块钱。那些大代购有5000多个好友,有好几个微信号,简单算下这个比例,我们都不在一个量级上,她们的收入最少是我的5倍。”宵宵表示。
2019年,宵宵不再亲自跑日韩了。“我有十几个代购同行群,最大的一个有500人,也认识很多一起跑过的大代购,就从她们手里拿货。”宵宵凭借着积累的客源,2019年的收入还是能和2018年基本持平。
重创发生在2020年和2021年。宵宵去年卖货的年收入只有七八万,今年截至目前也差不多。据她所说,这个数字比最好的时候缩水了一半,单量减少了70%。一位俄罗斯代购也告诉深燃,2020年爆发疫情到现在,她的年收入比以前少了不止一半。
代购们挣不到钱,也是由于顾客在慢慢流失。
消费者王怡一直都在代购手里买护肤品、美妆、服饰鞋帽,原因很简单,代购卖的东西折扣力度很大。五六年下来,王怡在淘宝和微信都积累了一些靠谱的代购,遍布欧美、日韩、东南亚和澳洲,就连大陆专柜折扣代购和港台代购也有几个叫得上名字的。“信任他们,是因为基本每一个代购我都能说出他的来头,比如他是留学还是定居、货从哪里来、能代购什么不能代购什么。”
疫情之后,王怡还是会通过这些代购买东西,但频率相较于前几年低了很多。“有的时候不便宜了,等好久也没有合适的价格。加上618、双11等购物节经常有,如果旗舰店的价格跟代购差不多,我就选官方渠道了。”
另一个原因是,她发现很多代购店的差评变多了。“我有几个关注了好几年的淘宝代购店,口碑在全网都很好,基本没有差评,也没有人说是假货。”王怡说,但最近一年,这些店里的大部分销量高的商品都有不少差评并被指是假货。“本来一直都挺相信的,突然这么多差评,也不敢买了。”她推测这和疫情以后出国不便,消费者对代购的信任度普遍降低有关。
谁抢了代购的饭碗?
2020年疫情爆发,人在国外的代购还能往国内寄一寄东西,其他代购却再也不能像以前一样随意出国扫货了。
不过,多位代购告诉深燃,其实在2019年,代购行业就发生变化了。宵宵记得很清楚,她最后一次去韩国代购遇上了严查,有个同行的代购甚至之前就被查过,“当时在飞机上他们都吓得不行,要不就退货,要不人和货都别想回国。”宵宵回国之后,果断决定放弃人肉代购,出去找工作。
风靡全亚洲的韩国彩妆,也逐渐跌落风口。悦诗风吟、爱丽小屋、得鲜、兰芝、雪花秀等等品牌曾是宵宵手里的畅销品,“现在哪还有人用爱丽小屋?”
一方面是环境的影响,另一方面,雨后春笋般的国产彩妆品牌也在那几年进场,抢到了国内彩妆市场的主动权。
2017年,完美日记诞生,宵宵回忆,做代购的都记得这么一个横空出世、把消费者的目光从日韩转移到本土的品牌。橘朵、Hedone、稚优泉、荔萌、酵色等彩妆品牌也都在2017年至2021年之间持续发力,基本每家都跑出了几款王牌产品,正好又赶上短视频和直播电商的红利期,国货彩妆和护肤站稳了脚跟。
国货品牌基本都有自己的天猫旗舰店,方便购买,海外品牌也渐渐打开了官方销路。一位消费者回忆,3CE曾是一个“高冷”的韩国彩妆品牌,每出一款新品都能爆火,但是免税店要延迟一段时间才更新,爆款新品只能去3CE专卖店排队抢。2019年1月,在韩国都很难买的3CE登陆中国,天猫官方旗舰店正式开业,后又在北京三里屯开了第一家线下实体店,买3CE没那么难了。
此外,海淘APP越来越多,购买方式相比以前更简单,很多年轻消费者选择跳过代购这一环,直接海淘下单。“能玩得明白海淘的都是年轻人,而我的主要客人都是年轻女孩,所以我的很大一部分顾客都被海淘APP分走了。”宵宵表示,免税店也有开门迎客的趋势。cdf海南免税店隶属中国免税店集团,2020年6月,其官方微信小程序上线,大部分商品无需离岛证明也能买。
近年来,代购的产品鱼龙混杂,假货泛滥,也在消耗消费者的信任。
据宵宵透露,从别的代购手里拿货去卖的新手代购是假货的重灾区。虽然宵宵也需要在大代购手里拿货,但是她都会找以前一起出过国的知根知底的人拿,“一些刚开始做代购的人没出过国,不知道自己拿到的货究竟是真是假,有可能会碰到假货。”
没跑过国外的新手代理们容易被坑,久经沙场的宵宵不能出国后也难逃假货。“有款口红之前特别火,很多人要买,我到处找,当时信任的大代购也没货了。我有一个朋友说她认识货源,她自己还买了几只,我脑子一热也进了6000块钱的口红,结果到手我就发现假得要命,壳子都松了。”她迅速联系发货的人,发现微信被拉黑,联系不上了。“最后这6000块钱的损失我就自己消化了,也退不掉。
乱七八糟的货源不仅坑顾客,还坑卖家。不过,也不排除有很多代购是被冤枉了,“有的品牌还经常改版,顾客拿到手发现和以前买的不一样就说你是假货。”宵宵说。
如今,即使还有一些商品入境,但物流已经没办法保证时效了。一位代购透露,海外物流非常不方便,有时候发一个货要三个月才能到国内。
从提着两个行李箱和一个登山包跋山涉水扛货,到出门逛个街就能买到3CE,“代购没那么重要了。”宵宵说。
代购的尽头是经销商?
像宵宵所说,疫情之后无法亲自出国,代购们不敢保证自己收到的货是真的。“一些鉴别美妆真假的APP也都不准。”所以,真假是很难通过看外观来鉴别的,相对靠谱的鉴别真假的方式是看渠道,渠道真,货就真,这也就是很多人选择在旗舰店和专柜购买的原因。
也是因为需要重新掌控渠道、减少纠纷、变得正规,代购开始转做品牌分销。用资深代购们的话来说就是:从做跨境品转型做贸易品。
一个品牌,由个人从海外寄到或扛到国内的是跨境品,由官方授权并入驻国内后在本土流通的是贸易品。宵宵透露,2019年就有代购有了主动联系品牌做经销商的意识,一些大代购也在那时候就积累起了海外品牌在中国的分销资源。
肉妈就是最早转型的例子。她2010年以中泰交换生的身份前往泰国读书,同时开始了代购生涯。一开始是买完东西寄到国内,由家人帮忙发货,2019年,她签下几个泰国当地彩妆的国内经销授权,“这样的话我就不单只是做代购了,代购只能to C,做经销商我还可以to B,既零售又批发。”肉妈告诉深燃。
宵宵入行晚,不比干了十年八年的大代购资源强,但她也摸索出了一条自己的路子:做自媒体。她在各个平台都拥有自己的美妆账号,曾经也有专业的MCN公司为她运营,积累起一些粉丝和曝光量。“经常有品牌找我做推广,我加了PR之后就会说我也卖货,能不能给个货源。”
宵宵和肉妈不是孤例,同样是做跨境品发家的淘宝代购们,都在慢慢尝试将自己店里的贸易品含量增加,跨境品含量减少。“跨境代购这个事,不会长久的。”肉妈说。
不止代购自己去找品牌做经销,品牌对这件事也喜闻乐见。百联咨询创始人庄帅向深燃分析道,虽然这些品牌有自己的旗舰店,但为了让更多的消费者知道,自然需要花钱做投放,还要做品牌营销。“而代购店本来就有稳固的客群,这就可以成为这些品牌很好的分销渠道。”庄帅表示,对于品牌来说,渠道越多越好。
不过,转型总归要经历阵痛。比起宵宵的细水长流法,肉妈选择大刀阔斧地转型。2020年,肉妈把团队和仓库搬到广州。“以前店里100%卖跨境品,我把余货亏本清仓了,店铺改名。”断腕之后,肉妈的店铺和消费者经历了将近一年的磨合,“因为店铺定位突然变了,消费者会有些疑问,跑了些客。”肉妈回忆,直到去年10月之后才进入正轨。
“现在店里95%是贸易品,其他是来自保税仓的,跨境品只有一个两个了。”肉妈说,2020年到2021年店里的收入翻了数倍,跑的客人也回来了,“我们从后台数据来看,七八个月没有消费的客人都重新消费了。”她表示,收入的增长主要是因为有品牌授权,货源就有保证,单量就会增多,“按单件利润来说,和我以前做代购差不多。我以前代购一件挣20块钱左右,现在做经销,刨去各项成本,和以前基本持平。”
同一件商品,经销商的售价和旗舰店的售价有一些出入。根据某电商平台上的价格,同一款国货眼影盘,在旗舰店的售价为79.8元,在某经销商店里卖67.8元,便宜了12块钱。还有更便宜的,一家店铺59.8元送眼影刷,买两件还能减10元,算下来比旗舰店便宜了20多块钱。
代购变经销,更安全、货源更有保证,但同时也会出现一些问题。
先是价格战。一段时间,一款产品会攻陷各大社交平台,代购们管它叫“通品”。“我尽量不选通品,价格战打得太厉害。”肉妈回忆,“有一款卖得挺好的国货面膜,当时已经夸张到23块钱出货,大家都卖25块钱的程度,折算下来基本赚不到钱。”
一位不愿具名的代购向深燃透露,一些很难获得品牌授权的小代购开始走偏门,他们先故意标一个离谱的低价,等品牌方找过来维权的时候,一方面态度良好接受处理,一方面再卖卖惨,跟对方求个正规的合作。
庄帅也认为,品牌和经销商互惠互利的同时,其关系也存在阶段性变化。“线上经销商在淘宝体系里比较复杂。一方面淘宝作为中心化电商,要推动直营,另一方面又有很多小店得不到货源没法做买卖。”
这几天,宵宵发了几十条朋友圈清手里囤的跨境品,甚至有一些即将过期的,“基本就是进价出或者折扣出。”清完手里几千块钱的货,宵宵准备专心打开经销资源,早日“转正”。她也有一些同行早就找了份稳定的全职工作,不再卖货了。宵宵很理解,“以前代购是累和麻烦,现在是危险。”
代购,直白点解释就是“代人购买”,他们既是消费者又是商人。2021年,有的代购转成经销之后,这样的本意也不复存在了,这个名字也许会慢慢退出历史舞台,或被极少数还在坚持跨境代购的人持有着。想做大、做正规,代购们只能抱紧品牌大腿。“小心驶得万年船啊。”肉妈说。
*应受访者要求,宵宵、王怡、肉妈为化名。
生成宣传图 复制快讯链接
11月24日 10:55
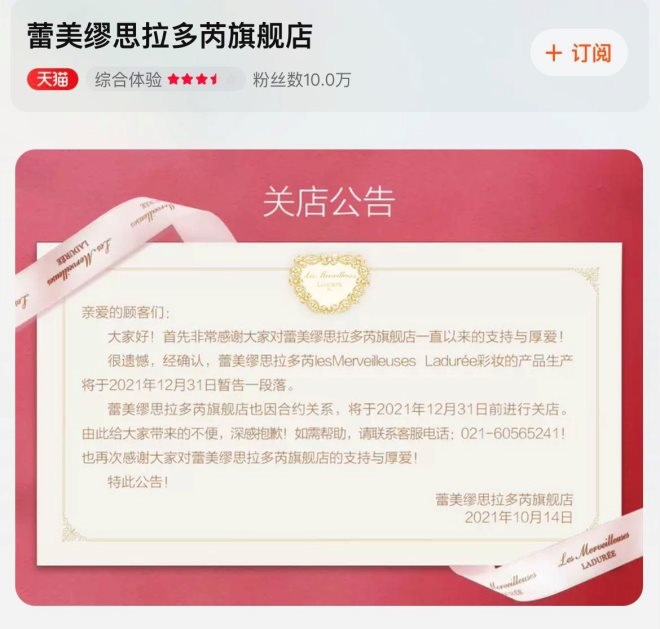
又一美妆品牌拉多芮关停 花瓣腮红将成“绝版” 目前,拉多芮官网除了发布停止销售的消息,相关商品还在正常出售。不过,蕾美缪思拉多芮天猫官方旗舰店已发布闭店公告,并且商品已经全部下线,网页显示粉丝数为10万。
有消息称,品牌将于年底退市,在各渠道的产品最晚能卖到2022年6月底。
据悉,拉多芮的关停,主要原因为受疫情影响品牌业绩下滑以及与澳尔滨的合约终止等。有消息称,2021年3月品牌业绩同比前期大幅下滑44.6%。
实际上,早在今年7月,澳尔滨发布通知,与拉多芮的许可协议将于2021年12月底终止。
根据协议,澳尔滨已经生产了大约10年的拉多芮化妆品,在日本和海外销售。待协议到期后不再续签,将放宽期限至2022年6月前逐步关闭。此次澳尔滨停止合作,主要因为拉多芮销售业绩不佳。
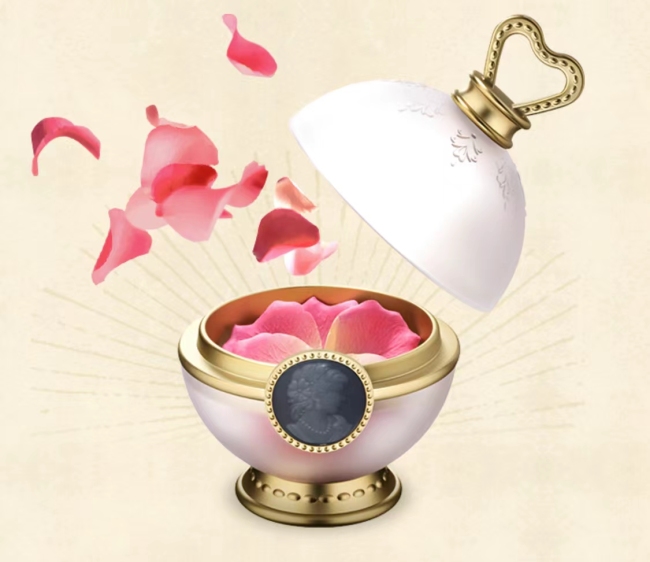
资料显示,拉多芮诞生于2012年,是由法国奢侈甜品品牌LADUREE与日本Kose(高丝)集团子公司澳尔滨合作推出的首个彩妆品牌,同年在日本售卖,凭借着花瓣腮红,拉多芮名声大噪。
拉多芮涉及彩妆、护肤、香水等多个产品线,美妆继承了巴黎马卡龙缤纷色彩的基因,主打宫廷式高雅华丽的浮雕感,明星产品包括花瓣腮红、浮雕胭脂等,其中,花瓣腮红因其精致工艺和超高颜值,被誉为“腮红界的爱马仕”,吸引了很多粉丝。
2018年12月,拉多芮正式入驻天猫,开出官方旗舰店,2019年10月,拉多芮在上海来福士开出内地首家旗舰店,然而仅仅才两年时间,品牌即将黯然退场。
生成宣传图 复制快讯链接
11月24日 09:46
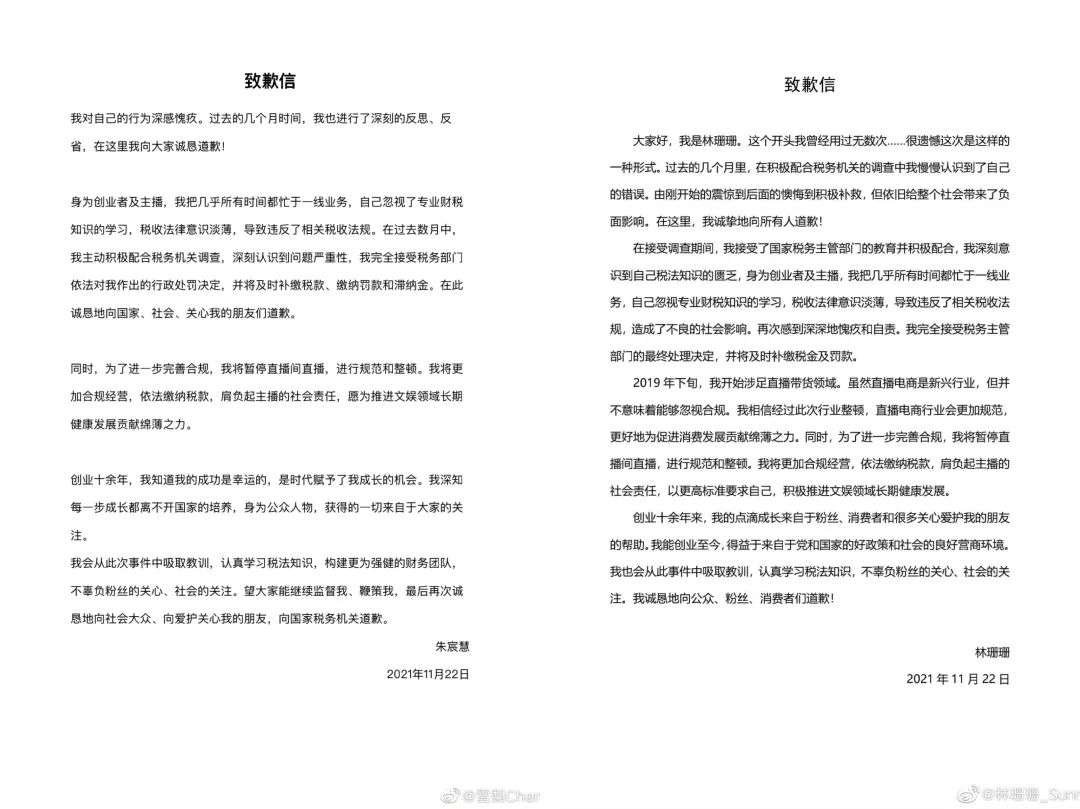
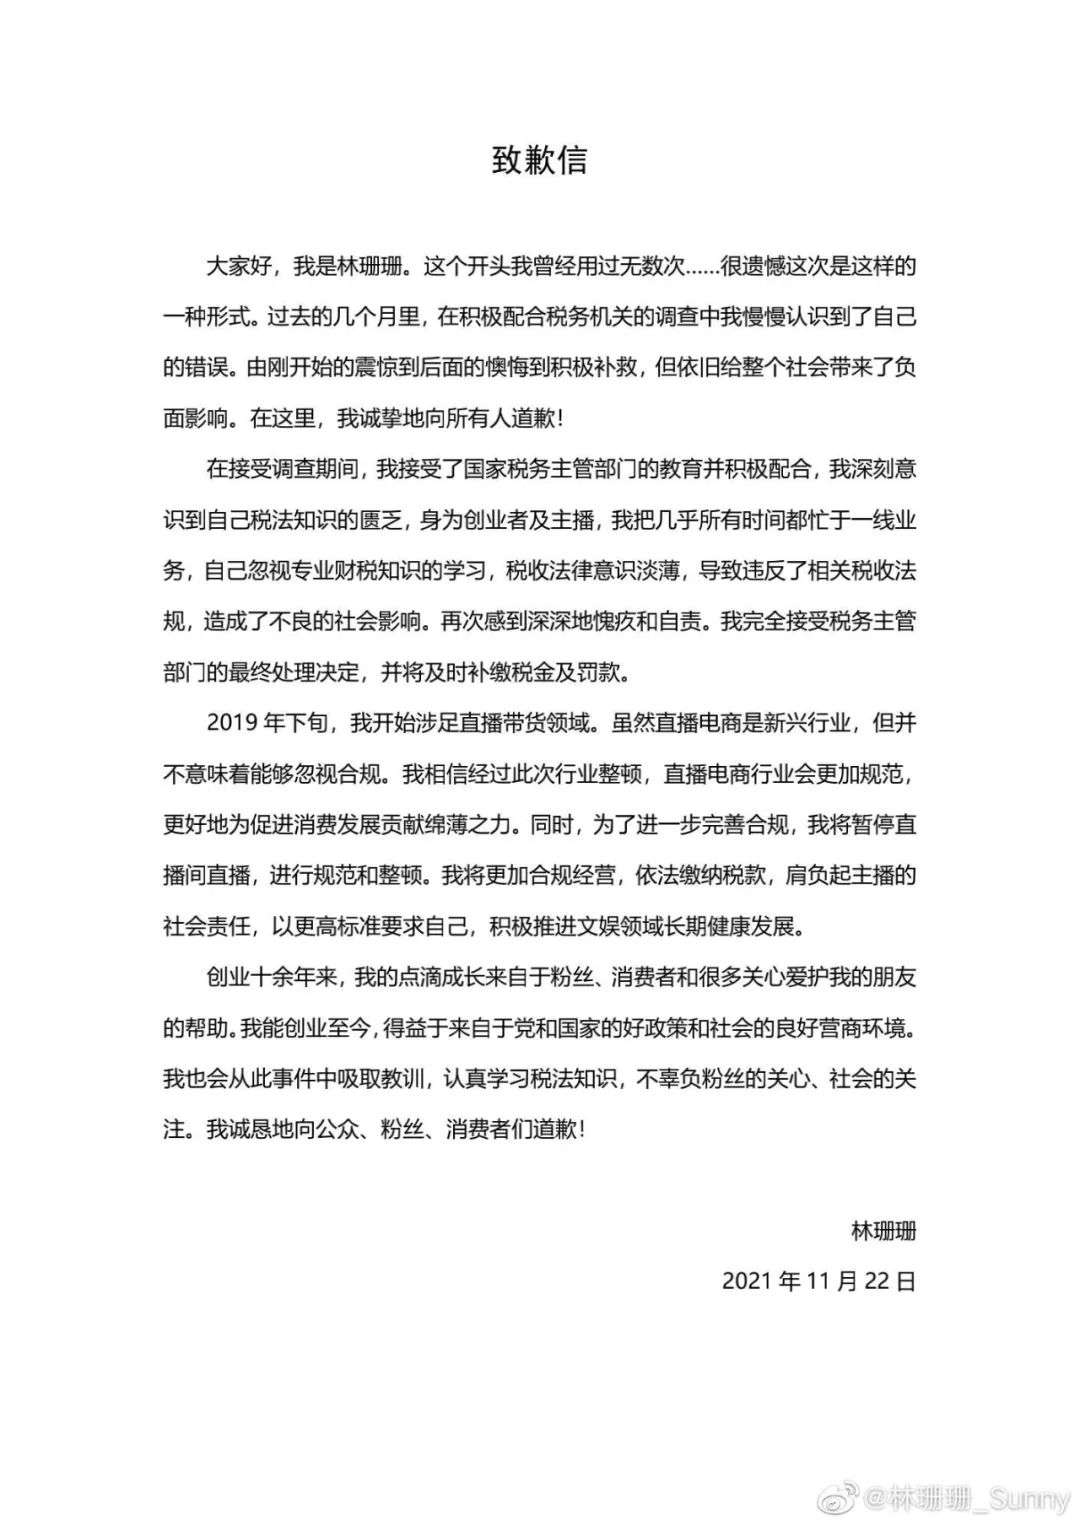
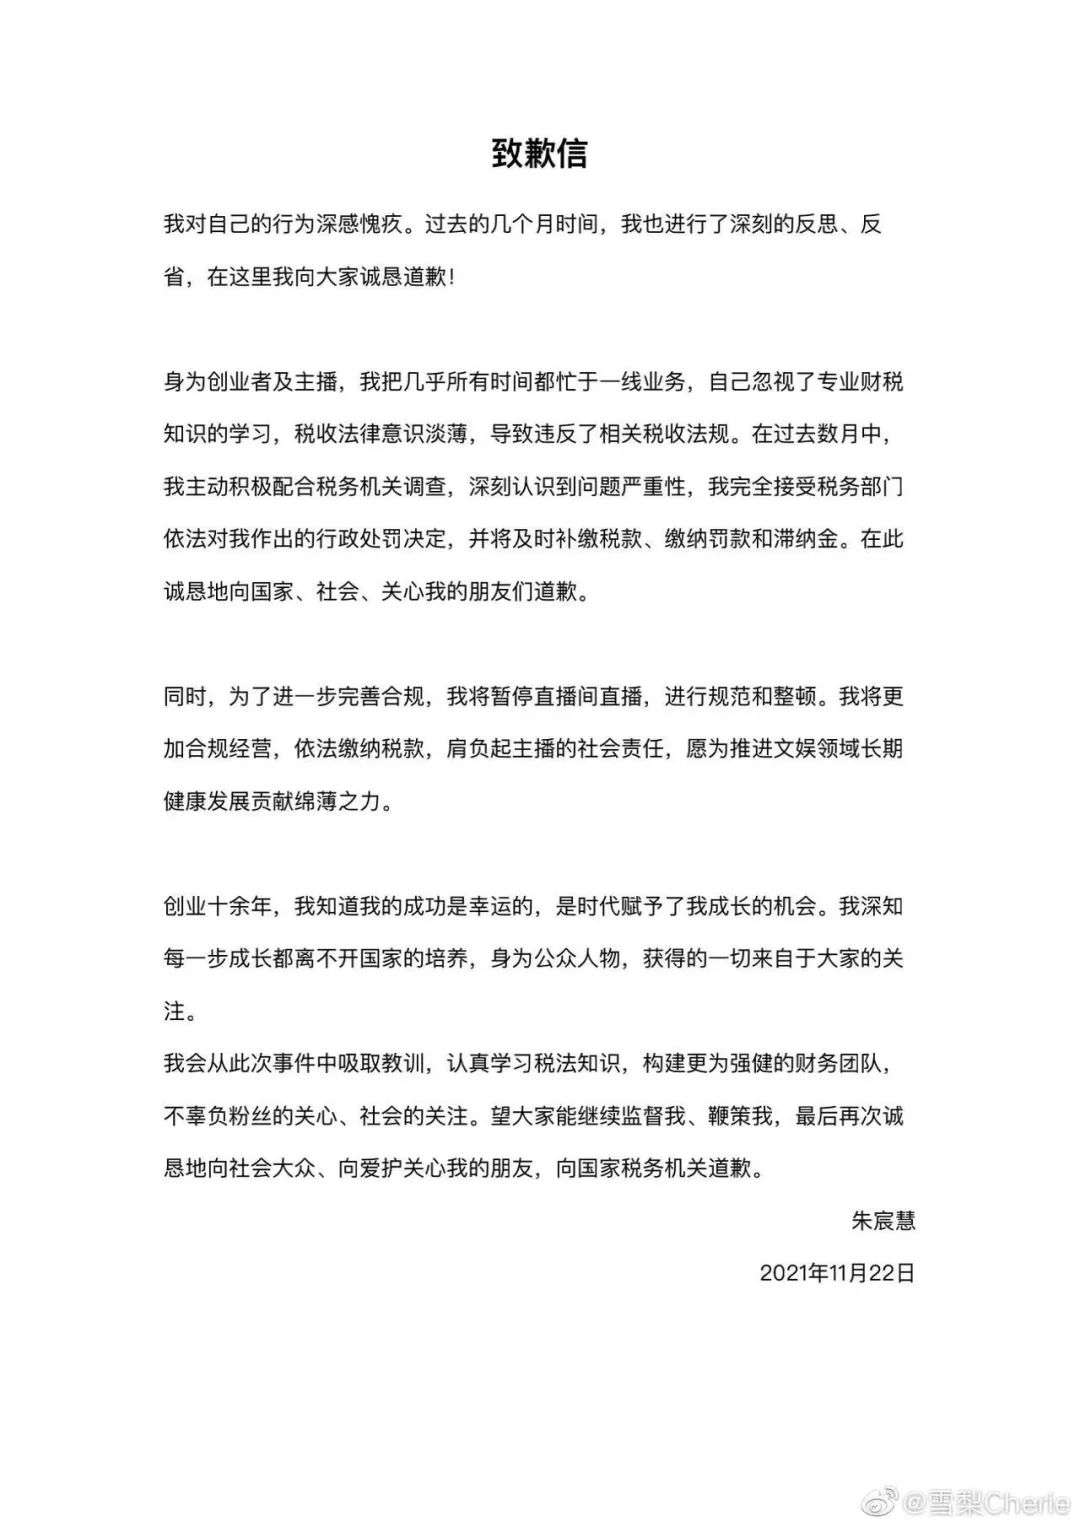
直播的终点是去元宇宙卖货? 当日傍晚,雪梨和林珊珊发《致歉信》表示,接受相关部门的处罚决定,并将及时缴纳税款和罚款。同时,她们也将暂停直播间直播,进行规范和整顿。
双11刚过,电商直播行业频频“翻车”。综合多方信息源来看,雪梨、林珊珊被罚,只是撕开了行业的冰山一角。
头部KOL的地位岌岌可危。而另一边,风头正盛的元宇宙也在朝各领域“渗透”。虚拟主播冲击着头部主播,很可能元宇宙会先抄了直播电商的后路。
可以预料,针对主播们的浪潮已经卷起。
被罚近亿元,偷逃税人还能直播吗?
在淘宝直播排名中,雪梨紧随李佳琦、薇娅之后排名第三。据第三方直播平台数据显示,雪梨在今年9月直播带货10.52亿元。
有业内人士透露,双11期间,雪梨直播间美妆类目产品的坑位费在15万元左右,一场直播数亿元入账。
林珊珊也属当红主播,同时也是雪梨旗下公司的签约网红,全网粉丝覆盖超2000万,还曾于2019年入选福布斯中国30位30岁以下精英榜。
企查查APP显示,雪梨共关联16家企业,其中在13家企业里担任法定代表人职务,企业所涉营销策划、投资、电子商务等领域。林珊珊共关联11家企业 ,其中在8家企业里担任法定代表人职务,企业所涉营销策划、电子商务、影视文化等领域,4家已注销。
二人的《道歉信》相似度也极高,都提到是因为忙于业务,“忽视了专业财税知识的学习”。
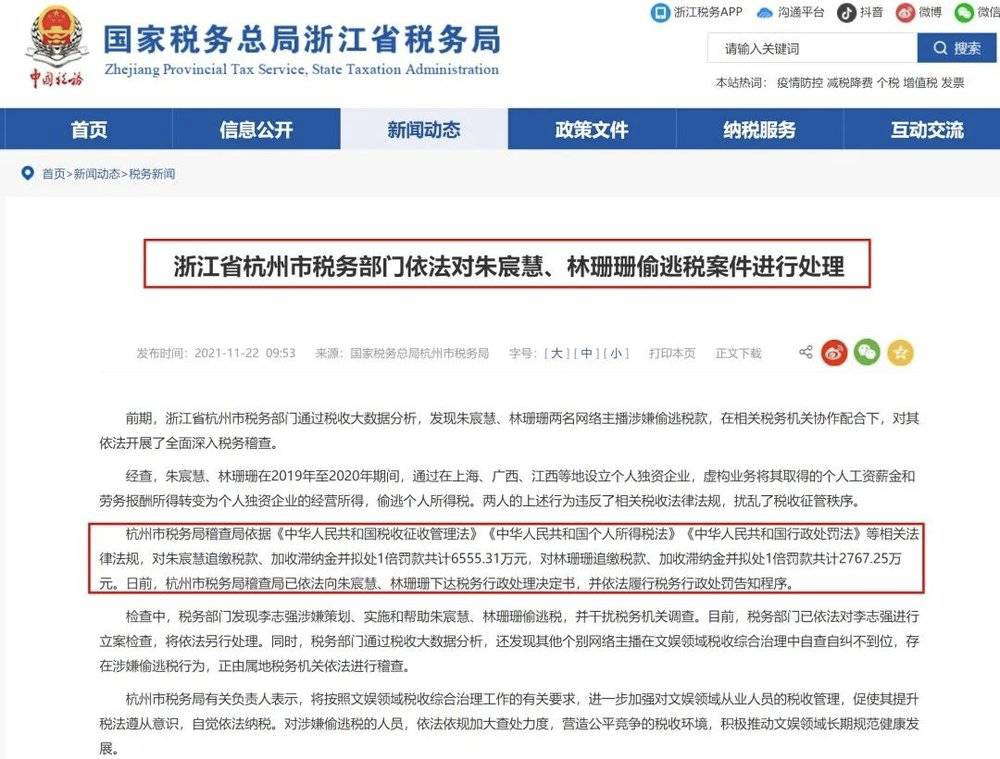
根据国家税务总局杭州市税务局披露,朱宸慧(雪梨)、林珊珊主要是通过注册个人独资企业、虚构业务的方式,将个人工资和劳动报酬转变为企业经营所得,进行虚假申报。
涉及品牌方、主播、直播平台、经纪公司等多方,直播行业的资金确实复杂,逃避税问题普遍存在。头部主播一场带货数十亿的直播,如果按照个人独资企业经营所得缴税,可至少减少10个点的个税。
具体而言,朱宸慧在2019年至2020年期间,在上海、广西、江西等地注册多个个人独资企业。虚构业务把从有关企业取得的个人工资薪金和劳务报酬所得8445.61万元,转换为个人独资企业的经营所得,偷逃个人所得税3036.95万元。
林珊珊则是在2019年至2020年期间,在广西、江西等地注册多个个人独资企业,虚构业务把从有关企业取得的个人工资薪金和劳务报酬所得4199.5万元,转换为个人独资企业的经营所得,偷逃个人所得税1311.94万元。
注册个人独资企业并虚构业务,这分明是深谙避税的主动行为。这里就不得不提,雪梨他们背后的宸帆电商。
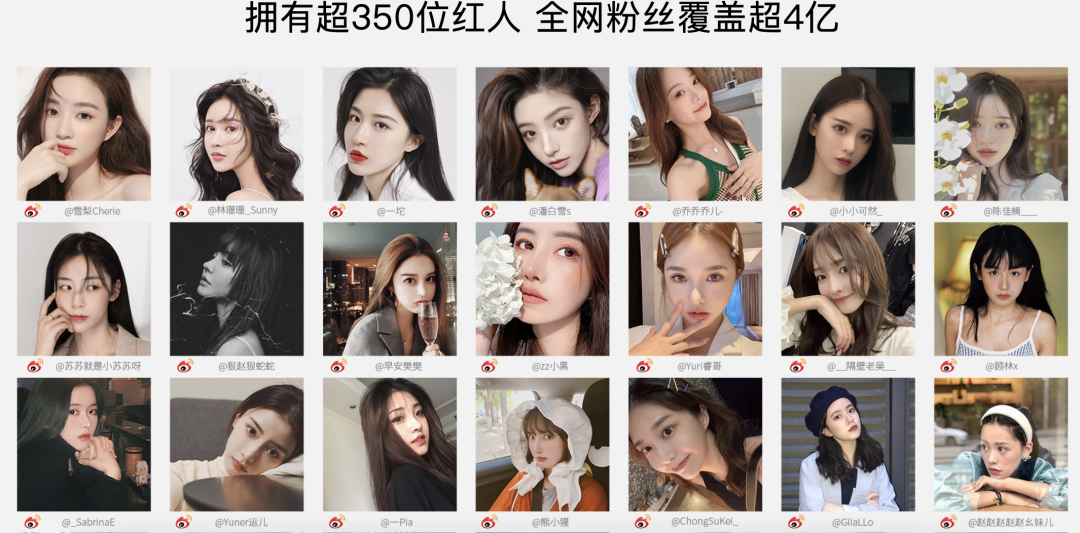
宸帆电商由雪梨于2016年创办,至今共获得3轮融资。据其官网显示,宸帆电商旗下拥有超过350位红人,全网粉丝覆盖超4亿,其中排在头部的就是雪梨和林珊珊。
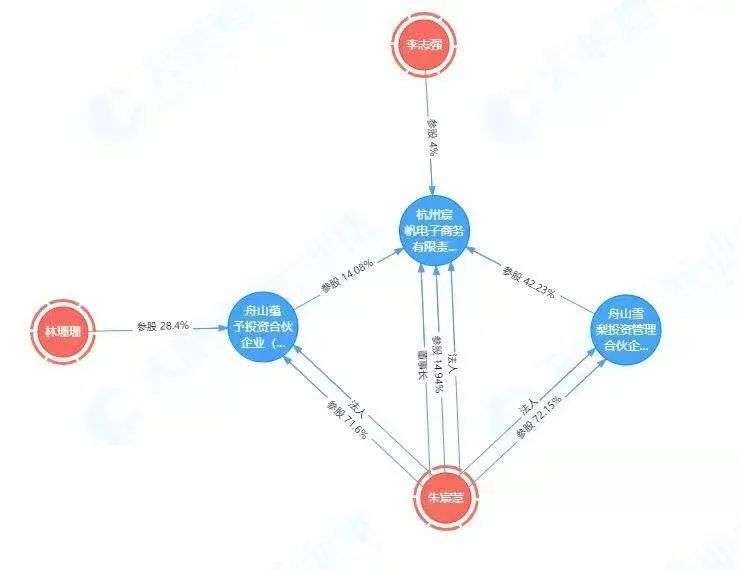
在本次检查中,税务部门发现李志强涉嫌策划、实施和帮助朱宸慧、林珊珊偷逃税,并干扰税务机关调查。目前,税务部门已依法对李志强进行立案检查,将依法另行处理。而宸帆电商的首席战略官就叫李志强。
半个月前,南方都市报还曾报道,主播雪梨的直播团队成员孙某因贪污300万元被开除,且被移交公安部门进行刑事拘留。
值得注意的是,杭州市税务部门还表示,除了雪梨和林珊珊外,还发现其他个别网络主播在文娱领域税收综合治理中自查自纠不到位,存在涉嫌偷逃税行为,正由属地税务机关依法进行稽查。
今日,中央网信办印发《关于进一步加强娱乐明星网上信息规范相关工作的通知》(以下简称《通知》)表示,将分级监测管理明星账号。
“各平台要全面摸清明星账号注册底数,根据粉丝数量、传播能力、信用评价等情况,对明星账号进行分级管理,相关情况向网信部门定期报备。建立各平台重点关注目录清单,对达到一定粉丝数量和传播能力的明星账号,进行实时监测和动态预警。”
《通知》中明确指出,对违法失德明星艺人采取联合惩戒措施,全网统一标准,严防违法失德明星艺人转移阵地、“曲线复出”。
被罚、禁言、停播......头部主播并非无所不能,对于直播行业的监管只会越来越严。
“逃走”的罗永浩
雪梨何时或者说能否再直播还不得而知,但直播带货行业的地板和天花板,都完美地体现在罗永浩身上。
从2020年4月正式成为抖音带货主播,到2021年底,罗永浩即将还清6个亿债务。
不过值得注意的是,今年双十一当晚,罗永浩并未出现在抖音直播间。如今他只在每周五、六晚上直播。很明显,罗永浩正在“逃离”直播间。
2020年4月1日,“抖音带货主播”罗永浩站在了镜头前。创业失败的痕迹被淡淡的笑容掩盖,但笑容又很快被慌乱和尴尬冲淡,他在上链接之前来不及讲出精心准备的段子,观众下单之前同样来不及思考要不再等等下次。
创业多年,他第一次将转行的生涩全盘展现给所有观众,甚至在鞠躬道歉时“秃”然露出头顶,又在展示剃须刀时刮掉标志性的胡子。这些都成为还债路上的素材,就像当初经营锤子时言辞犀利的微博,他一个人就是一个公关团队。
首次直播,罗永浩直播间的累计观众达到4800万人,GMV1.1亿元。滚雪球的速度超过多数人的预期,2020年9月,6个亿债务已还清4亿;今年4月,罗永浩发微博表示将在年底还清所有债务。
据罗永浩的“交个朋友”公司公开数据显示,今年10月,其以5.6亿GMV位列抖音第一。
赚钱的速度让人眼红,但与其说直播带货是个遍地金矿的行业,不如说是最适合罗永浩的行业。
他自带粉丝和流量,逼格光环加身,稍有不满就曾怒砸冰箱甚至自己的脸面,让他在推荐产品时自带说服力,即使曾经友商的产品在他手里稍显违和,但也很快被“上链接”带来的抢购氛围所抵消。
交个朋友创始人黄贺近日接受采访时表示,“当外界以为交个朋友还是一家以罗永浩为核心的网红工作室,它已悄然摆脱了对老罗的依赖,变成了一家1200人的大型公司,业务涵盖供应链、整合营销、品牌自播、新品牌孵化、直播培训、品牌种草等全链路服务商。”
罗永浩本人也曾多次提及类似的说法,“我只是公司的高级打工仔,并非公司老板。”
从某种意义上说,带货主播注定不是罗永浩的归宿,他是过客,因为他的梦想不在这里,“打工人”的身份是转行时就埋下的铺垫。
开始直播带货后,罗永浩在公开场合始终强调自己是身背债务的人,“卖艺还债”的悲情主义色彩和英雄主义色彩都将在还清债务之后褪色,罗永浩比任何人都清楚这一点,他在年初就宣布将重返科技行业。
罗永浩的一来一去之间,直播带货行业的变化翻天覆地。他以“失意者”的身份进入直播带货行业,又用最短的时间完成了身份转换,让人错估了行业的潜力,或者说,太多人蜂拥而入,透支了行业的潜力。
当初带领罗永浩进入教培行业的俞敏洪,开始带领无数教培人直播带货。而“真还传”的故事即将完结,被戏称为“行业冥灯”的罗永浩或将离开直播带货行业进入元宇宙。
去元宇宙卖货?
品牌与主播的恩怨已经不是一天两天。
头部超级主播的带货能力不断被证实,但同时直播也成为了品牌的双刃剑。一方面,直播给消费者提供了物美价廉的产品,同时提高了品牌的销售量;另一方面,头部主播如薇娅、李佳琦和品牌谈判垄断最低价,其实在一定程度上破坏了品牌的定价权,也破坏了整个行业的定价体系。
成也萧何,败也萧何。主播们争夺“最低价”,当KOL成本越来越高,行业也越来越“卷”。
淘宝直播前运营专家赵圆圆,在早年媒体采访时曾表示,如果一个新兴赛道或者一个新行业出现,1.0阶段,掌握了流量资源的一方,一定会先树立标杆,把流量和曝光度集中到头部身上,让大家知道做这行有前途,但到了2.0阶段,平台要做规模,就会拿出相对普惠的机制。
网红流量聚合再分散,网红主播们也走到了十字路。与交个朋友“去老罗化”对应的,是整个直播带货行业“去KOL化”。
此外,主播们的问题还没解决好,迅速崛起的元宇宙也成为关键变量之一。高质量的内容、日趋成熟的技术、不会翻车的主播再加上元宇宙的概念等等,抖音、B站上的虚拟主播已经逐渐升温。
不少品牌方也在打造虚拟代言人,如肯德基的“KI上校”、欧莱雅的“M姐”;而纪梵希、花西子、LV等率先启用了虚拟主播。
平台方面,抖音上,柳夜熙仅靠2部作品,十几天就收获五百多万粉丝;B站上大火的A-SOUL偶像团体不到2年的时间完成了百万粉丝转化,其所属艺人向晚大魔王曾一晚赚了125万元。
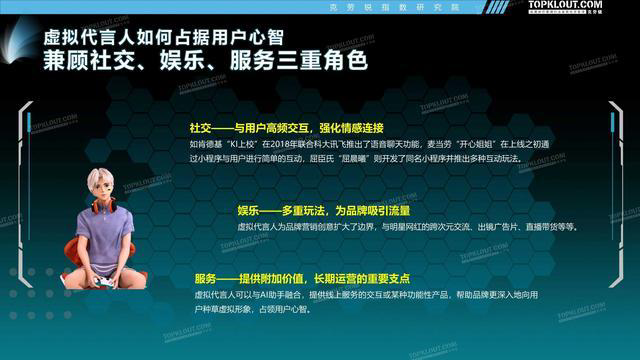
《克劳锐:2021虚拟代言人的品牌营销价值洞察报告》指出,未来,虚拟代言人相比真人代言人,可以兼顾社交、娱乐、服务三重角色。
社交,与用户高频交互,强化情感连接;娱乐,多重玩法,为品牌吸引流量;服务,提供附加价值,长期运营的重要支点,这都能帮助品牌更深入地向用户种草虚拟形象,占领用户心智。
虽然目前元宇宙还处于概念阶段,但从技术角度来看,一旦实现,对主播的颠覆速度会非常快。
当虚拟偶像们活跃在直播间时,目前直播行业过度依赖人的种种弊端也会迎刃而解。
或许。直播的终点就是去元宇宙卖货。
生成宣传图 复制快讯链接
11月23日 16:55
同样是逃税,为何雪梨、林珊珊被实名通报? 当天下午6点,针对逃税一事,网红主播雪梨(本名朱宸慧)通过微博发布致歉信,表示将暂停直播间直播,进行规范和整顿;将更加合规经营,依法缴纳税款。
与此同时,另一位网红主播林珊珊也发布声明称,完全接受税务主管部门的最终处理决定,并将及时补缴税金及罚款。
当天上午,杭州市税务局发布通报称,发现雪梨、林珊珊两名网络主播涉嫌偷逃税款,并披露了二人偷逃税款的手段。其中,雪梨偷逃个人所得税3036.95万元,加收滞纳金并拟处1倍罚款共计6555.31万元,对林珊珊追缴税款、加收滞纳金并拟处1倍罚款共计2767.25万元。
不同于此前郑州的那起追缴税款案例,雪梨、林珊珊不仅是首例被实名通报偷逃税款的网红主播,而且是偷逃巨额税款被处罚的头部主播。
“处罚通报是否需要实名,目前法律尚未作出直接规定,但这取决于行政执法披露公民隐私的必要性。”上海申伦律师所夏海龙律师向记者表示,雪梨、林姗姗这两名网红逃税已产生巨大的社会影响,公布处罚详细信息能够明显约束主播等高收入群体自觉纳税。
多位业内人士称,这是给网红主播一个警醒,今后主播的税务监管将更加严格,不要抱有侥幸心理。
很多网友在关心:下一个被查的会是谁?目前来看,并没有明显的迹象,但可以预见的是雪梨、林珊珊不是最后一个。
杭州税务部门的通报中写道:还发现其他个别网络主播在文娱领域税收综合治理中自查自纠不到位,存在涉嫌偷逃税行为,正由属地税务机关依法进行稽查。
此前,头部主播李佳琦、薇娅也曾被传出偷税漏税,但很快被否认。业内普遍认为,随着有关部门加强网红税务监管,后续将有更多主播补交税款。
组团策划,偷逃巨额税款
雪梨原名朱宸慧,最初因是王思聪的前女友而走红,如今已是头部主播、MCN机构宸帆控股的董事长,微博粉丝1505.8万。在近期智研咨询发布的《“双十一”前夕淘宝主播排行榜单TOP10》中,雪梨排名第三,仅次于薇娅、李佳琦,林珊珊排名第九。
两人偷税事件早有迹象。9月28日,国家税务局便发文称,发现有两名主要从事电商和直播带货的网络主播涉嫌通过隐匿个人收入、改变收入性质等方式偷逃税款。
双十一预售之后,雪梨被传出偷税漏税。当时,雪梨公关团队负责人接受凤凰网科技采访时,还否认这一传言。
然而,不出半月,雪梨就遭到税务部门的打脸。
据杭州税务部门调查,2019年-2020年,雪梨通过设立北海宸汐营销策划中心、北海瑞宸营销策划中心、上海豆梓麻营销策划中心等不少于6家个人独资企业,虚构业务把从有关企业取得的个人工资薪金和劳务报酬所得8445.61万元,转换为个人独资企业的经营所得,偷逃个人所得税3036.95万元。
同期,林珊珊通过设立北海灵珊营销策划中心、北海珊妮营销策划中心等不少于4家个人独资企业,虚构业务把从有关企业取得的个人工资薪金和劳务报酬所得4199.5万元,转换为个人独资企业的经营所得,偷逃个人所得税1311.94万元。
法律从业人士李明此前接受凤凰网科技表示,若是全额按照工资薪金所得征税,雪梨、林姗姗这类收入不菲的主播,会触发45%最高税率。而按照“经营所得”的核定方式,税率大概在0.6%-0.5%,税额会大幅降低。
网络主播逃税并非个人完成,背后存在一条产业链,负责串通商家、企业注册等一系列违法操作。税务部门发现,朱宸慧、林珊珊偷逃税务案件中,另有李志强涉嫌策划、实施和帮助朱宸慧、林珊珊偷逃税,并干扰税务机关调查。目前,税务部门已依法对李志强进行立案检查。
凤凰网科技发现,雪梨所创办的宸帆电商,该公司首席首席战略官就叫“李志强”,林姗姗也是雪梨一手培养起来的网红主播。
雪梨、林珊珊背后的商业版图
此次,雪梨、林姗姗二人共被追缴处罚9323万元,引发广泛关注。有网友感叹道:“网红主播的钱真好挣啊,和明星不相上下”。颇具意味的是,雪梨曾在节目中直言:“叫我百亿女老板,不是谁的女朋友。”
事实上 除了宸帆电商外,雪梨名下拥有庞大的商业版图。天眼查APP显示,雪梨目前担任13家企业的法定代表人,其中就包括税务部门通报的北海宸汐营销策划中心、北海瑞宸营销策划中心等。
其中,杭州雪梨电子商务有限责任公司、上海豆梓麻营销策划中心、上海皇桑营销策划中心、上海冰糖雪梨广告工作室4家均是注销状态。此外,雪梨还是12家公司的股东、7家公司的高管。
另一位偷税被罚的网络主播林珊珊,现在是宸帆电商旗下签约网红,也是公司CMO。天眼查显示,林珊珊共关联11家企业,其中在8家企业里担任法定代表人职务,4家已注销。
林姗姗作为宸帆自主孵化的首名红人,全网粉丝超2000万,旗下有食品、服饰、美妆等多个自主品牌。2019年年,林姗姗品牌带货GMV突破8亿元,并入选当年福布斯中国30位30岁以下精英榜。
杭州市税务局有关负责人表示,将进一步加强对文娱领域从业人员的税收管理,促使其提升税法遵从意识,自觉依法纳税。
对涉嫌偷逃税的人员,依法依规加大查处力度,营造公平竞争的税收环境,积极推动文娱领域长期规范健康发展。
监管或越来越严,不应心存侥幸
近两年来,直播带货行业快速发展,网络主播群体规模越来越大,收入也更加多元。带货分成、粉丝打赏、公司分红,都是网络主播的创收途径。然而,这类新生的高收入职业群体,却屡屡爆出偷税漏税问题。
今年10月,郑州金水区税务局运用大数据加大文娱领域从业人员税收征管力度,追征一名网红税款、滞纳金合计超662万元。此次,两大头部网红主播偷逃9000多万税款,更是令人瞠目结舌。
值得注意的是,郑州税务部门披露的这起追缴税款案例并未直接点出是哪位主播,而杭州税务部门则直接“点名”涉事主播是雪梨、林珊珊,这在行业内尚属首次。
(图:双十一期间,林珊珊的微博上打出的带货广告。)
上海申伦律师所夏海龙律师告诉凤凰网科技,目前法律尚未对通报实名作出直接规定,但这取决于行政执法披露公民隐私的必要性。
夏海龙说,显然,雪梨、林姗姗这两名网红逃税已产生巨大的社会影响,公布处罚详细信息会对网络主播等高收入群体带来很大震动,也能够明显约束他们自觉纳税。
多位业内人士也称,这是给网红主播一个警醒,今后主播的税务监管将更加严格,不要抱有侥幸心理。
太琨律创始合伙人、中国政策科学研究会特邀研究员朱界平向凤凰网科技表示,纳税人一旦被查到偷逃税行为,则涉嫌违反《中华人民共和国税收征管法》,情节严重的,如逃避缴纳税款数额较大并且占应纳税额百分之十以上,构成犯罪,将处三年以下有期徒刑或者拘役并处罚金。
朱界平进一步解释,若纳税人在税务机关依法下达追缴通知后,及时补交税款,缴纳滞纳金,已受行政处罚的,不予追究刑事责任。但五年内因逃避缴纳税款受过刑事处罚,或者被税务机关给予二次以上行政处罚的除外。
“目前,两位主播已经受到行政处罚,若是及时缴纳税款,就不会被判刑。”朱界平说。
但法律面前,没有侥幸,网红明星也是如此。朱界平认为,网红主播某种意义上也算是公众人物,又是相对的高收入者。纳税既是法定义务,也是本分。目前,直播行业迅速发展,网
生成宣传图 复制快讯链接
11月23日 16:03
蜂花卖惨?应该卖惨的是整个护发市场 如果说国人记忆里最熟悉的味道有哪些?蜂花的淡兰花香一定有姓名。1985年,顾锦文创立上海蜂花日用品公司,主要业务就是生产洗护发专业产品,1979年生产出第一瓶洗发精的蜂花,结束了肥皂洗发的日常习惯。
在上个世纪九十年代,国外日化品牌在消费市场上风生水起,蜂花照样靠着性价比安稳过活。2004年,在一众海外品牌的平均毛利润高达40%的时候,蜂花的平均毛利润只有15%,一年的销量量能达到3万吨,占全国护发素市场的35%,排名位列第一。
时至今日,蜂花几乎在年轻人的视线里销声匿迹。但它真的像网友怜悯得那般卑微吗?事实上,中国前十大洗护品牌里,蜂花的地位稳如磐石,也是唯一一个国货品牌,中国护发素市场中,它的名次也仅次于资生堂与潘婷。
国货发迹于每个领域,但唯独护发市场除了蜂花,剩下的挑不出几个,该卖惨的不是蜂花,而是整个洗护发赛道。
年轻人还有没有洗头自由?
今年四月份,“人间唢呐”李佳琦上传了一段趣味洗头操,在这个掉一根头发比断头还要痛苦的年代,年轻人对于洗头也有了新的定义。以往用瓶护发素已经是精致的代名词,现在用在头发上的瓶瓶罐罐加起来能绕地球好几圈。
《2021国民头皮健康白皮书》显示,超7成消费者平均1-2天洗一次头发,超8成消费者会花15-30分钟进行头发护理。有趣的是,年轻人追个剧都要开倍速,却肯花上大把时间来伺候几根头发,市场迎合得也恰到好处,头顶的焦虑炒得煞有其事。
去年有个品牌推出头皮专研洗护发系列,理由是头皮的衰老速度是面部肌肤的6倍,是身体肌肤的12倍,头皮老化会直接导致面部肌肤松垂。抛开单纯的科学理论,年轻人光是看到这几组数字就不由得虎躯一震,乖乖寄出自己的钱包。
洗头渐渐变得跟护肤一样重要,传统的滋养修护、强韧蓬松已经退出市场舞台,取而代之的是一系列新鲜概念,有调查显示,消费者对护肤品类跨界的护理宣称反响不错,如深层清洁(64%)、增强头发/头皮抵抗力(55%)、稳定头皮/头发状态(53%)、防护(44%)和舒缓(35%)。
这种情况并不是一蹴而就的,早在2013年到2016年,氨基酸洗发水就比传统洗发水翻了一倍。2018年,49%的人群开始关注头皮瘙痒问题,Mintel的数据库中显示2017年推出的新品中51%都包含与头皮相关的宣称。
到了2020年,洗发护发先在仪式感上搞起来,除了护发素,精油精华发膜的市场销量大幅度上升,数据显示,2%的女性消费者在2020年购买过免洗型护发精油/精华,这个数字在2019年为39%;34%的女性消费者在2020年购买过发膜,相比2019年增长了2%。
年轻人不再拥有洗头自由,女性如此,作为脱发主力军的男性消费者也慢慢告别了一瓶霸王走天下的潇洒,2020年,男性逐渐使用更多护发产品,2020年有16%的中国男性消费者购买过护发素。
诚然,品牌推陈出新的速度快得令人咂舌,仁和、修正、云南白药等药企也纷纷入局。2020年在淘宝、天猫、京东上,仁和匠心、修正、同仁堂凭借中药洗护产品成功挤进洗护品牌TOP20销售榜单,其中仁和匠心同比增长了31万倍,修正同比增长40倍,同仁堂增长了6倍。
药企品牌本身就有养生概念深入人心,消费市场乐意买单并不稀奇,但未必是所有跟风都有好结果,从洗到护,不乏有些品牌用力过猛。
舒蕾被德国拜尔斯道夫收购之后,主打敏感肌洗发,硬生生地将洗发水做成洗面奶的既视感,天猫券后价均高达135元;拉芳的营销矩阵里频频出现玻尿酸与水光针的字眼,天猫旗舰店的月销量不到300件。
年轻人的浴室里摆放着一堆花花绿绿的瓶子,乍一细看,所有产品都在趋于雷同。当洗发水里也有了护肤品的成分,不由得担忧到底是资本拿错了,还是我们自己拿错了。
资本冷落了我们的头发?
早期并没有洗发护发的概念,《中国植物志》里记载了一种植物皂荚,是公开资料里最早的洗发产品。国内第一个提出“洗发护发”的品牌就是蜂花,三千烦恼丝除了要清洁,保养也是颜值管理过程中的头等大事。
90后应该都不陌生,小时候那些洗脑的电视广告里,洗发水占了一大半:李玟长发飘飘举着洗发水瓶子喊着“大家好才是真的好”;蒂花之秀是青春的好朋友;爱生活就得有拉芳;飘柔“就是这样自信”;蜂花则是“价廉物美”,誉满天下”……
洗头是个大市场,到了2020年,中国洗发护发产品市场依旧有4.8%的稳定增长率,市场规模达到487亿美元,94%中国城市消费者认为护发和护肤一样重要。在现实生活中,正常人平均两天洗一次头,买买买使得这个领域日益庞大。
2019年,阿里平台洗发护发产品的销售额将近180亿元,销售量高达2.39亿件,2020年第一季度,阿里平台头发洗护产品销售额达44亿元,销售量5000万件,销售额同比增长55%。
值得注意的是,动不动就变秃的年轻人逐渐对头发在意的程度越来越高,自然对洗发产品的要求也随之严苛起来。2021年洗护发市场趋势报告显示,120元以上的高端洗发产品增长最快,整体消费占比近四成,增速是平价市场的两倍。市场反应也很快,京东超市就在此前宣布引入100个高端洗护发品牌。
但奇怪的是,这几年踏着互联网与资本在消费市场上一骑绝尘的新品牌层出不穷,特别是在颜值赛道,男男女女都加入爱美大军之后,完美日记与花西子将美妆玩了个明白,美瞳接替口红掀起资本浪潮,理然、蓝系、DearBoyFriend掏空蓝朋友的钱包,香水靠着小众不撞香的营销理念几乎媲美迪奥与香奈儿。
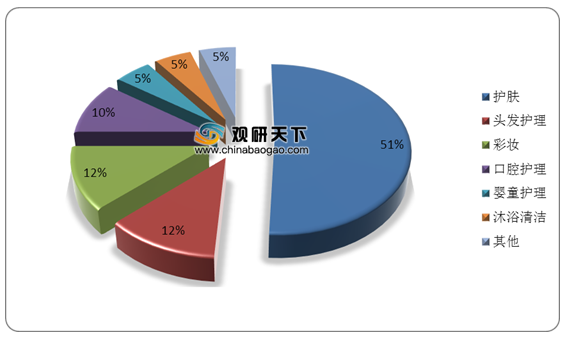
头发护理类仅此于护肤类(占比51%),占比达到12%
2020年以来,单纯在男士化妆品市场的融资事件就有17起,披露融资金额超18亿元。脸上的资本炒热了,头顶却还是一片凉意,这么多年过去,超市货架上的洗发水品牌依旧是熟悉的面孔,一向爱左右逢源的资本在头发上折戟沉沙。
新品牌挤不进头上这一亩三分地,原因很简单,国内的日化市场早在几十年前就被宝洁与联合利华齐齐瓜分。
时间追溯到1988年,宝洁在广州成立合资公司,9.9的飘柔洗发水、去屑广告满天飞的海飞丝在那时候步伐整齐地迈进零售领域,联合利华的力士、夏士莲、清扬的动作接着跟上,没多久,洗发市场几乎是宝洁与联合利华的天下。
1993年宝洁就占据了中国洗发水市场一半以上的份额,联合利华的清扬签约C罗拿下男性洗发的半壁江山,剩下的品牌但凡晚了一秒钟,生机都会荡然无存。虽然如今的年轻人不再青睐超市货,宝洁与联合利华的地位也很难动摇。
平价的超市货架上还有中老年人与五环外,年轻人洗头发显然更加精致,他们往往偏爱更加高端的品牌,洗护品牌消费榜单前10名有卡诗、馥绿德雅、康如,Christophe Robin,资生堂,美体小铺等等。
2020年我国洗发剂进口量为46332吨,占比高达65.3%,尤其主打高端化的日韩品牌就像当年的彩妆一样在年轻人里风生水起。
更关键的是,数据显示,洗发护发消费领域的品牌忠诚度极高,65%的消费者已经形成指名购买,定牌使用的习惯,并且有规律在4-5种品牌中调换使用,整个护理市场上也有46%的人会在熟悉的品牌里买。
很明显,资本想要在这种市场背景下再孵化出一个“完美日记”并不容易。
托尼老师:拳打宝洁,脚踢联合利华
当代社畜最不想去的一个地方就是理发店,还没等进门,热情的托尼老师就远远地迎上来,一个洗头的功夫,能轻松套出每一个顾客的“祖宗十八代”。不管聊什么,话题开端避不开的一个问答就是“亲,咱用什么价位的洗发水呢?”
这个亲切的问候不会像推销办卡那么令人生厌,绝大多数人都会瞟一眼角落里摆着的,看不太懂的“奢华”包装,然后礼貌地报出一个数字,很少有人追究托尼们到底在自己本就不富裕的宝贝头发上用了什么。那些瓶子看着像从香榭丽舍大道空运过来的,就算是欧莱雅沙宣都得逊色三分。
可现实生活中,理发店里“昂贵”的洗发水或者一套上千的护理套装究竟是从哪里来的呢?答案肯定跟香榭丽舍没有半毛钱关系。
知乎上有个问题:你所在的行业有哪些不为人知的暴利?其中一个回答是“理发店洗发水进货价4块钱一公斤”。的确不是耸人听闻,据新浪财经报道,近5年来,12315共受理美发行业相关纠纷3013件,占整个服务类投诉的6.9%。
曾经有记者暗访过理发店,一般来说,美发店使用的5L装洗发水,粗略算来可洗500次,这种洗发水的批发价在200元到400元不等,如果按照15元一次来计算,一桶洗发水毛利高达7500元。
供应链过于猖狂,2019年5月份,长沙与邵东两地共16个行动小组查封假冒日化生产销售窝点26个,大型仓储库房6个、运输网络物流公司4家、日化品流水生产线6条和制假原料20余吨、半成品10余吨。
这些散装的洗发用品到了理发店就能立马改头换面,在洗发水生意上,托尼老师能点石成金,宝洁与联合利华只有认输的份儿。随便一个五线城市,染发418元、烫头448元,但一支染膏进价只需要5元,毛利近100倍。
500多的的洗护套装,进货价20元包邮,198元的洗发水,进价不超过15块钱……美国平台数据显示,2020年,女性美发平均客单价为137元,男性则为95元,与2018年相比,2020年的养发护发的客单价则提升了26.4%。
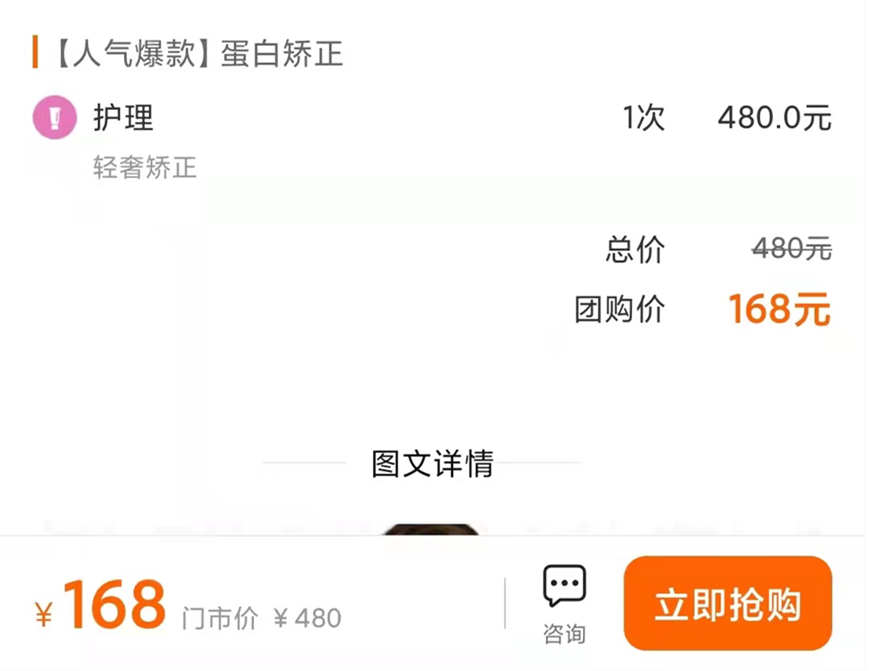
美团一家评分不到5.0分的理发店,一次蛋白护理的价格是168元,这个数字差不多能买18瓶蜂花的小麦蛋白护发素。国内正儿八经卖洗发水的品牌找不出几家,但一条街上至少能数出三家理发店。
截图来自美团商家
天眼查数据显示,目前我国有123万家美发相关的企业。从理发店相关企业的发展状况来看,2018-2020年这三年一共注册量52.9万家企业。2020年是注册量最多的一年,全年共注册了18.5万家相关企业,同比增长6.3%。
资本不会放过头上的好生意,虽然争不过宝洁与联合利华,至少可以揽获一批托尼老师。
十月份,美发品牌“洗个头发Mr.Judy”获得5000万元人民币的A轮融资,红杉资本早在2010年就入局了美发赛道,IDG资本在2015年开始青睐美发赛道,一连发起过两起投资事件,顺为资本也在2016年到2018年间向美发赛道发起过多轮投资。
比起无人问津,似乎这更值得蜂花们哭泣。
生成宣传图 复制快讯链接