导读:维琪科技、湃肽生物、凯捷多肽领衔主演“肽类”新原料。
“肽类”原料的备案,可以说是中国化妆品新原料“狂飙”的一个缩影。
2022年,肽类新原料全年仅备案3款,而到了2026年10月,年度备案数量直接冲到了24款,4年翻了8倍,这是所有化妆品新原料赛道里增速最猛的细分品类。
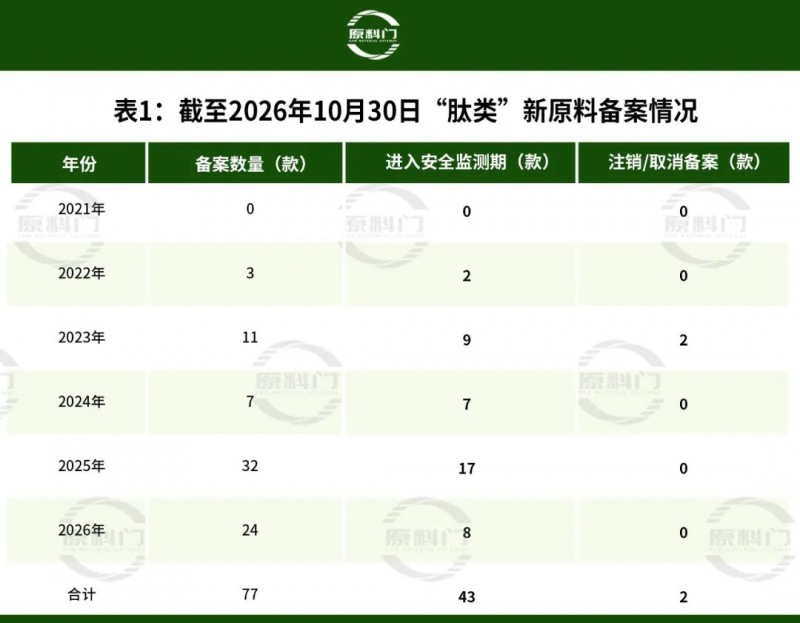
《原料门》通过梳理发现,2022-2026年10月,累计共备案77款肽类新原料,其中43款已经进入安全监测期,55.84%的原料已经走进“商业化”(详见表1)。当然,也有2款“消失”——芋螺肽“取消备案”、海参肽“已注销”。
从企业备案数量来看,维琪集团真正是遥遥领先,以17款、22.08%占有率成为肽类新原料的“备案冠军”。其次是湃肽生物7款,位列第三的是凯捷多肽4款。
另外,上美股份旗下中翊日化、柏垠生物、贝泰妮/诺为泰、瑞维斐(上海水羊)分别3款;珀莱雅、瑞德林、敷尔佳分别2款,其他33家企业均为1款。
成功备案的22款“环肽”,是中国企业“包场”新原料,成为“肽类”备案的一大亮点。其中,湃肽生物7款、维琪集团4款,这两家专业原料商合计贡献11款,占全部环肽备案的50%。
有些人认为,拿到肽类新原料的“备案号”就是竞争终点,但实际上,备案成功只是这场比赛的起点,真正的淘汰赛才刚刚开始。淘汰赛,比拼的是你能不能“稳定量产、卖得出去、用出效果、活过三年”。
提到多肽新原料备案,必然绕不开维琪集团——国内多肽新原料储备最丰富的美妆原料企业,这17款多肽新原料整体呈现出极强的技术前瞻性与行业代表性。
这些多肽新原料具有三大核心技术特点:一是结构创新领跑,PDC多肽偶联、超级环肽、AI从头设计肽三线并进;二是研发范式突破传统,AI辅助造肽,实现活性与透皮双提升;三是全链条专利保护,打破海外原料巨头在高端活性肽领域的长期垄断。
国家药监局信息显示,维琪集团(维琪医药研发、维琪科技)备案的17款肽类新原料(详见表2),覆盖抗皱紧致、舒缓修护、提亮美白、控油抗氧、防脱固发等几乎所有主流护肤功效赛道。
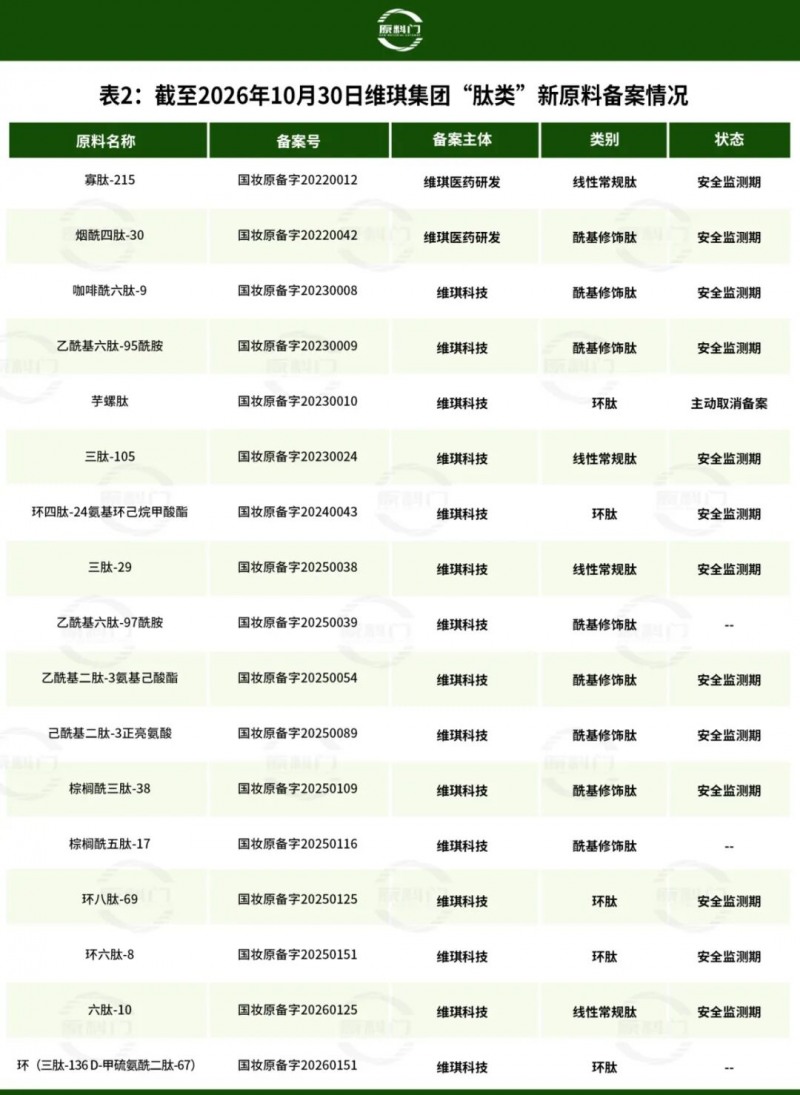
其中,有14款进入“安全监测期”(含芋螺肽取消前),可直接添加至化妆品成品中使用,大幅降低品牌方的新原料应用门槛与合规风险。
按原料类别,“酰基修饰肽”数量最多,有9款(含芋螺肽);“线性常规肽”与“环肽”数量,均为4款(详见表2,不含芋螺肽)。
三种活性肽,恰是三代技术路线/门槛:线性常规肽,拼的是“序列”(卖序列);酰基修饰肽,拼的是“能不能进去、待得住”(卖停留);环肽,拼的是“形状锁不锁得死”(卖构象)。
有人说,活性肽这个赛道有两种“玩家”:一种是“军火商”,代表如维琪科技、湃肽生物;一种是“狙击手”,代表如上美股份、贝泰妮、珀莱雅。
“军火商”通过资本与技术驱动、供应链,卖标准化原料,拼的是可复制、可量产、可交易,底层逻辑是“规模复制”。年报显示,维琪科技实现营收2.75亿元,同比增长11.17%;归母净利润0.91亿元,同比增长28.60%。
“狙击手”通过理解、锁定靶点,实施配方与功效验证、专利与科学叙事,底层逻辑是“靶点狙击”。韩束红蛮腰,就是环肽原料应用典型案例。2026年8月,上美官方公众号信息这样写的:环六肽-9已成功应用于韩束品牌产品并快速获得市场认可,含该原料的产品累计销售额逾45亿元。
环肽新原料已经从“热点”变成“平台”。截至10月30日,累计备案的22款环肽全部为中国企业包揽(详见表3)。其中,国内首款环肽缔造企业湃肽生物拿下7款。
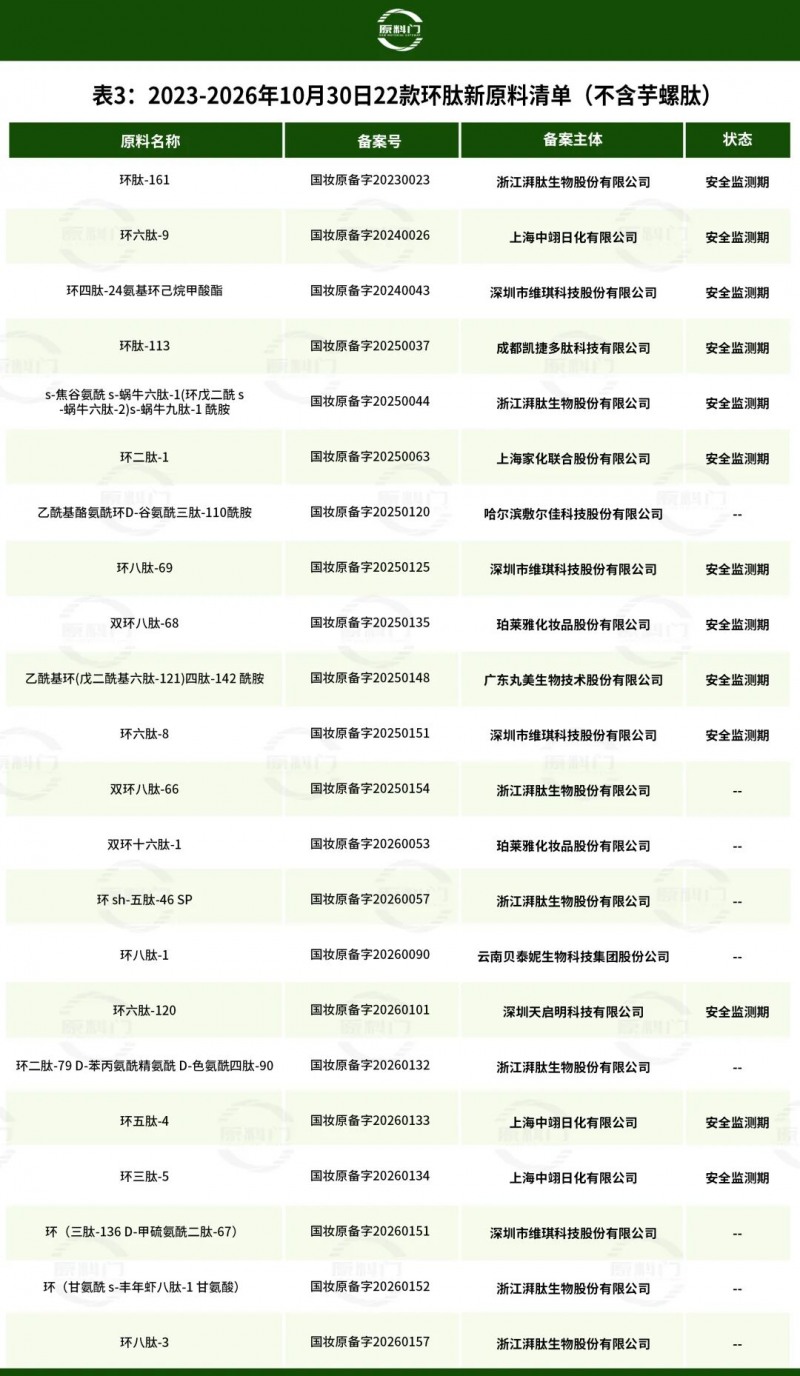
按照备案年份,22款环肽备案情况为:2023年1款(湃肽生物,环肽-161)、2024年2款、2025年9款,2026年10款。数据显示,2025年起环肽新原料研发、备案爆发。
公开资料显示,湃肽生物是国内多肽规模化生产的领军企业,也是当前国内环肽化妆品新原料备案数量最多的企业。2026年5月,湃肽生物高管公开披露(未经审计)数据显示,2025年实现营收5.35亿元,同比增长7%,净利润为2.19亿,同比增长1.86%元。
环肽是“升级版多肽”吗?这个是行业的声音。
“环肽的本质升级,从来不是‘成环’这个动作本身,而是多肽研发从‘序列随机筛选’进入‘空间构象精准设计’的全新范式跃迁。”巢归研究院的创始人、院长刘学东博士告诉《原料门》。
他认为,环化改变的是多肽的三维构象及其与生物靶点相互作用的方式。通过合理设计,有机会提高分子的稳定性、靶点亲和力和作用选择性。
环肽新原料,这是“国产替代”叙事里最硬的一块,比植物提取物硬得多。
“环肽最硬的一条:不是配方故事硬,是工艺数据硬,且可复核。”刘学东博士如是说。
环肽新原料是国产替代叙事里最硬的一块,核心原因是它在技术壁垒、知识产权、产业化能力、全球话语权四个维度,都形成了植物提取物完全无法比拟的不可替代性。
简单来说,植物提取物的国产替代,是“依托本土资源的差异化突围”;而环肽的国产替代,是“在前沿分子工程赛道上,直接打破国际巨头技术垄断的硬实力超车”。
医药圈的态度最说明问题:环肽被公认为从头设计难度最高的分子模态之一。
环肽的国产替代,赢在:分子是你从头设计的、环键是你自主闭环的、工艺是你原创的、临床证据是你一条条跑出来的。
“个人非常看好环肽,更看好环肽背后的‘多肽分子工程技术’。” 刘学东博士说,“未来多肽的竞争,不是谁发现了更多新序列,而是谁能设计出更精准、更有效的活性分子。”
截至2026年10月30日,中国化妆品肽类原料合计约150款量级:《已使用化妆品原料目录(2021年版)》约80款,2022-2026年新备案70余款(去重后),多肽原料是增长最快的细分赛道。
弗若斯特沙利文数据显示,中国化妆品多肽原料市场规模2024年为21.7亿元(2019–2024年CAGR14.1%),2025年为预测值24.9亿元。
据观研天下数据中心,2023年中国含肽化妆品市场规模122.1亿元,同比+27.06%,占化妆品大盘约2.4%。按观研数据推算,2025年市场规模在170—180亿元合理区间。
如今,中国已成为化妆品肽原料的全球供给与迭代第一极。论“可用品种数、备案活跃度、量产供给”,中国已经是全球最强的那个;但论“原创分子、专利壁垒、全球合规背书、单价”,仍落后欧美巨头一个身位。
简单地说,就是:正在向“创新中心”爬坡的中国肽原料,目前尚未成为“规则与高端定价中心”。
“结构原创仍偏少,仿制内卷是主流;全球合规,是硬门槛;高端原料的定价权还在别人手里,这是中国肽原料三个真实痛点。”广州某原料供应服务商研发负责人坦言。
END