最新
国产美妆与国际大牌正面PK,胜算几何?
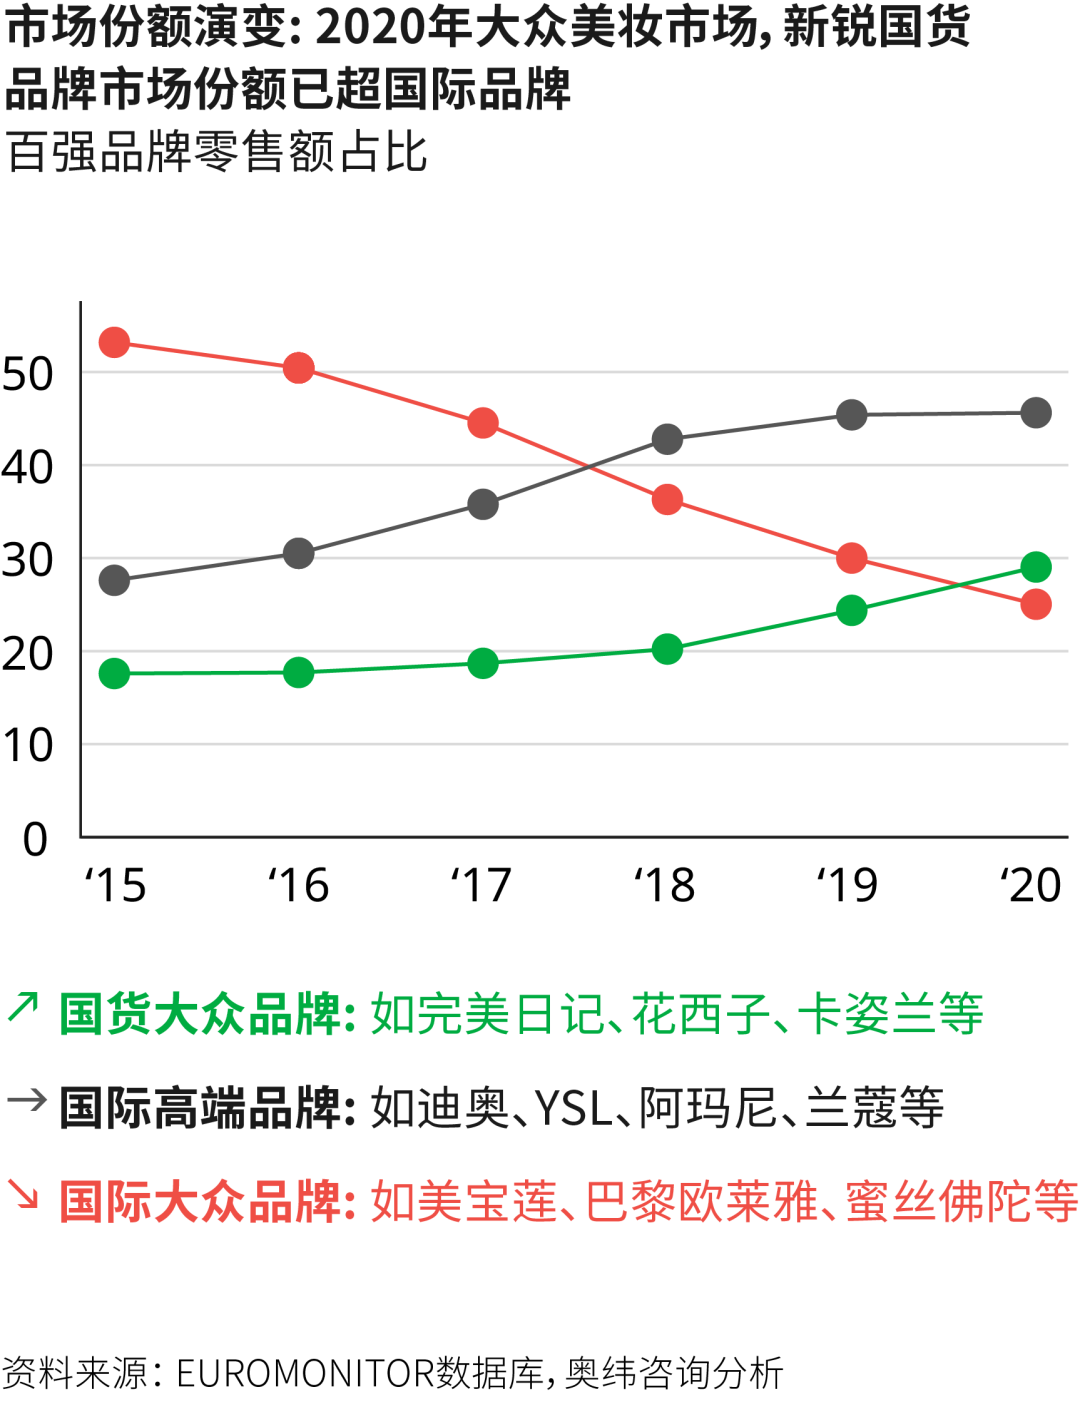
有玩家选择了更激进的路子,比如完美日记:SKU不断出新,大手笔收购以快速适应这个蝶变骤起的市场和消费者;也有玩家采用了更稳妥的打法,花西子在品牌建构和产品设计上下了苦功夫。
如果我们把目光从行业下游向上游推进,会发现不仅是站在聚光灯下的品牌,上游的生产商也在不断迭代更新。可以说,强营销和性价比之外,国货美妆在这些年的探索徘徊里,还是沉淀出独特的价值优势,以至于在产品的全周期,价值链的全环节上,都在全面追赶一线大牌。
还是那个问题,如果涉及营销、生产中的某个环节势能已经足够强大,这个环节的势能有没有强大到可以支撑一场棋局的翻盘,或者话语权的反转?这种反转不在于间或偶然的爆品问世,而在于长期出新的产品能力,和始终占据消费者心智的品牌忠诚。
而国货美妆也必须在持续高压中面对一些隐疾。大量热钱流入渠道和营销,剩给产品和研发的钱还有多少。如果不能在基础科学层面实现创新,品牌看似坚实的壁垒很可能被下一个大爆品牌攻破。
我们以产品全周期为落点,深入到每个环节进行拆解,试图回答除了快之外,如今的国货美妆,已经在与国际大牌正面PK的路上,走了多远。
快的背后,是话语权和注意力的争夺
大众深知国货美妆的「快」。
和快时尚打破传统时尚的禁锢,随后又被超快时尚超越一样,年轻消费者多变细分的需求,对品牌们提出了更高要求。一方面,他们需要不断推出新品来刺激消费者,以维持他们对品牌的新鲜感和注意力,另一方面,年轻世代消费者已经把高颜值设计、不断出新的能力视为品牌实力的重要评判标准。
所以,「快速」的姿态在国货美妆发展初期是一种优势,发展到如今已经被当成「常规操作」。供应链上的快速也并不新鲜,在涉及品牌内涵、包材设计、生产制造等全流程的「快」才可以被视为品牌的独一壁垒。
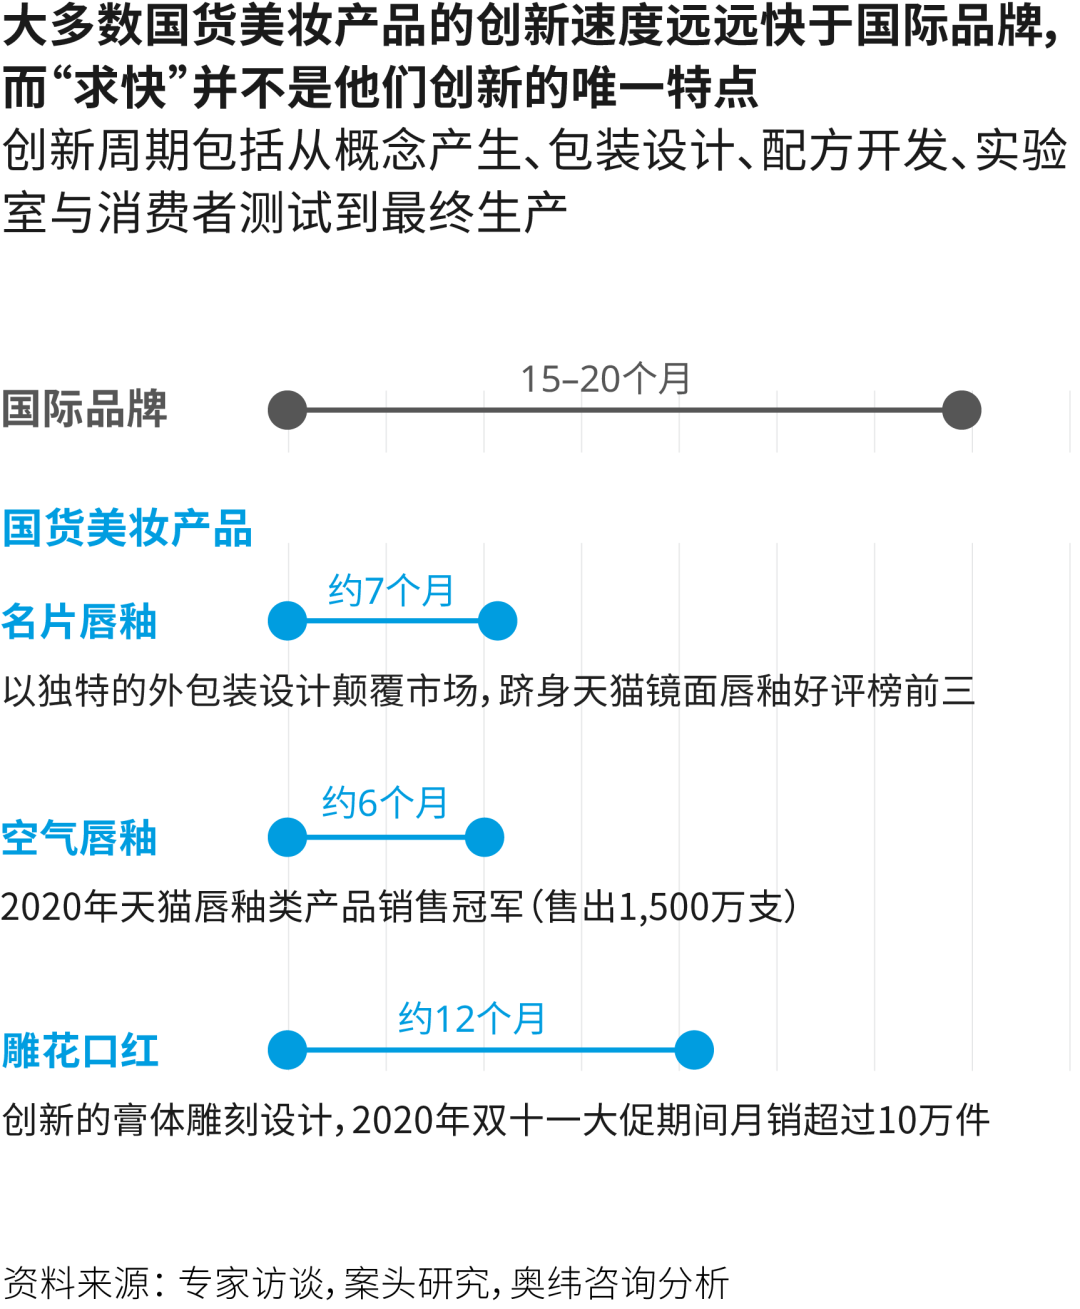
奥纬咨询通过专家访谈、行业调研发现,国际大牌单一新品的研发周期(包括产品创意、包装设计、配方调配、测试生产)在15-24个月之间,而同类中国品牌一般只需要6-9个月。大牌企划期往往以年为单位,但中国品牌以月为单位很是常见。
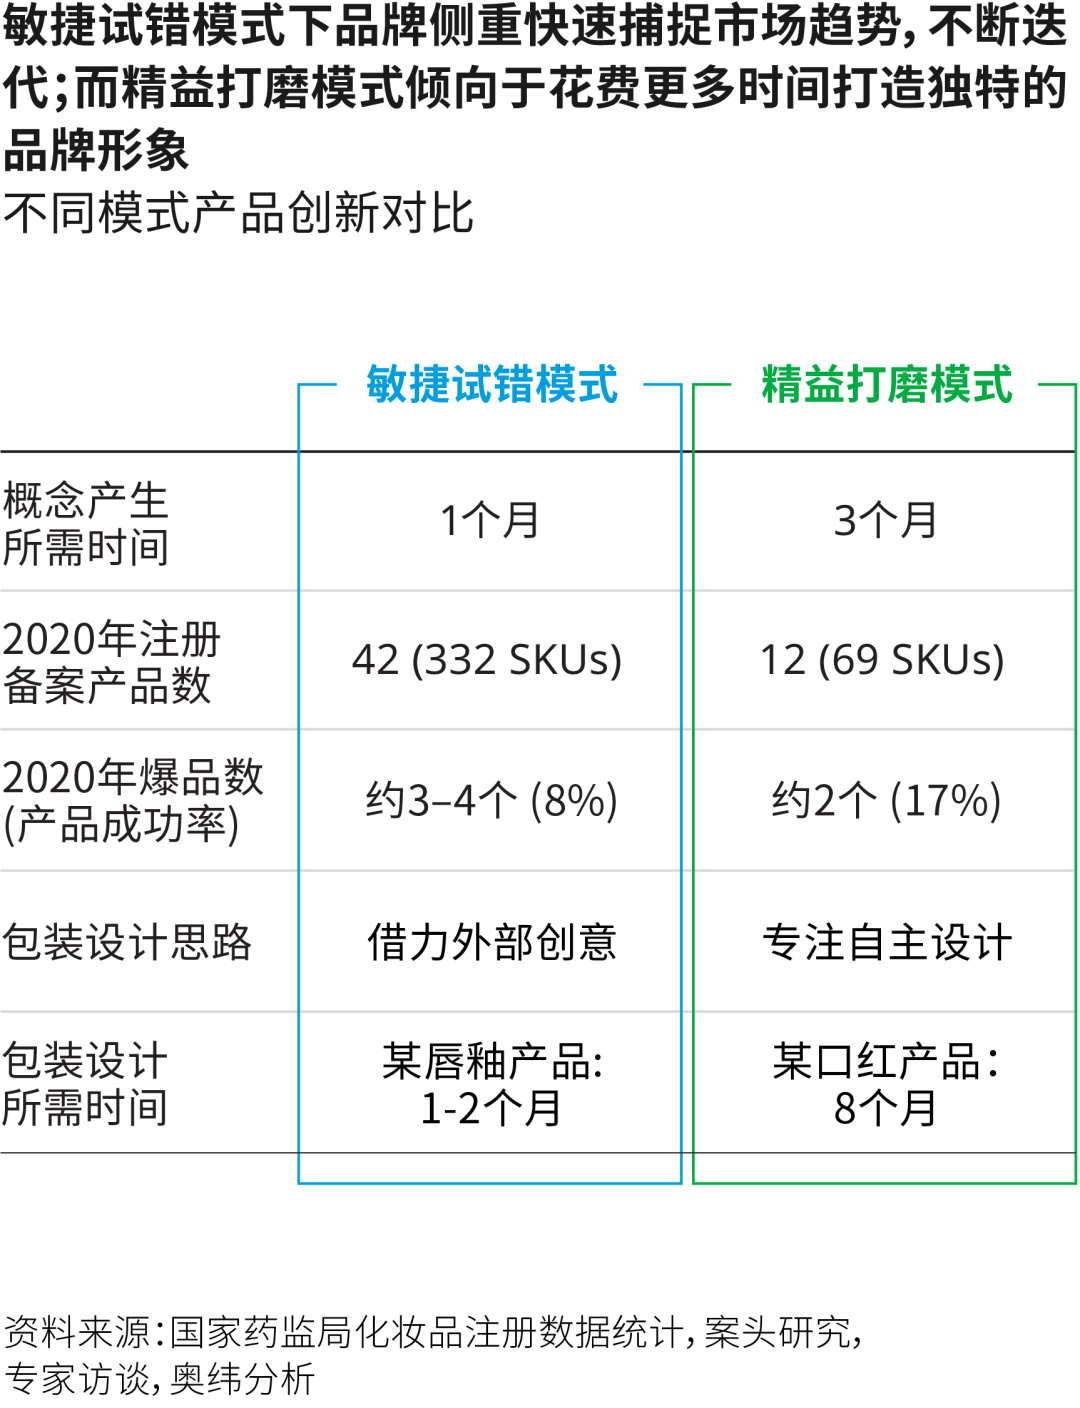
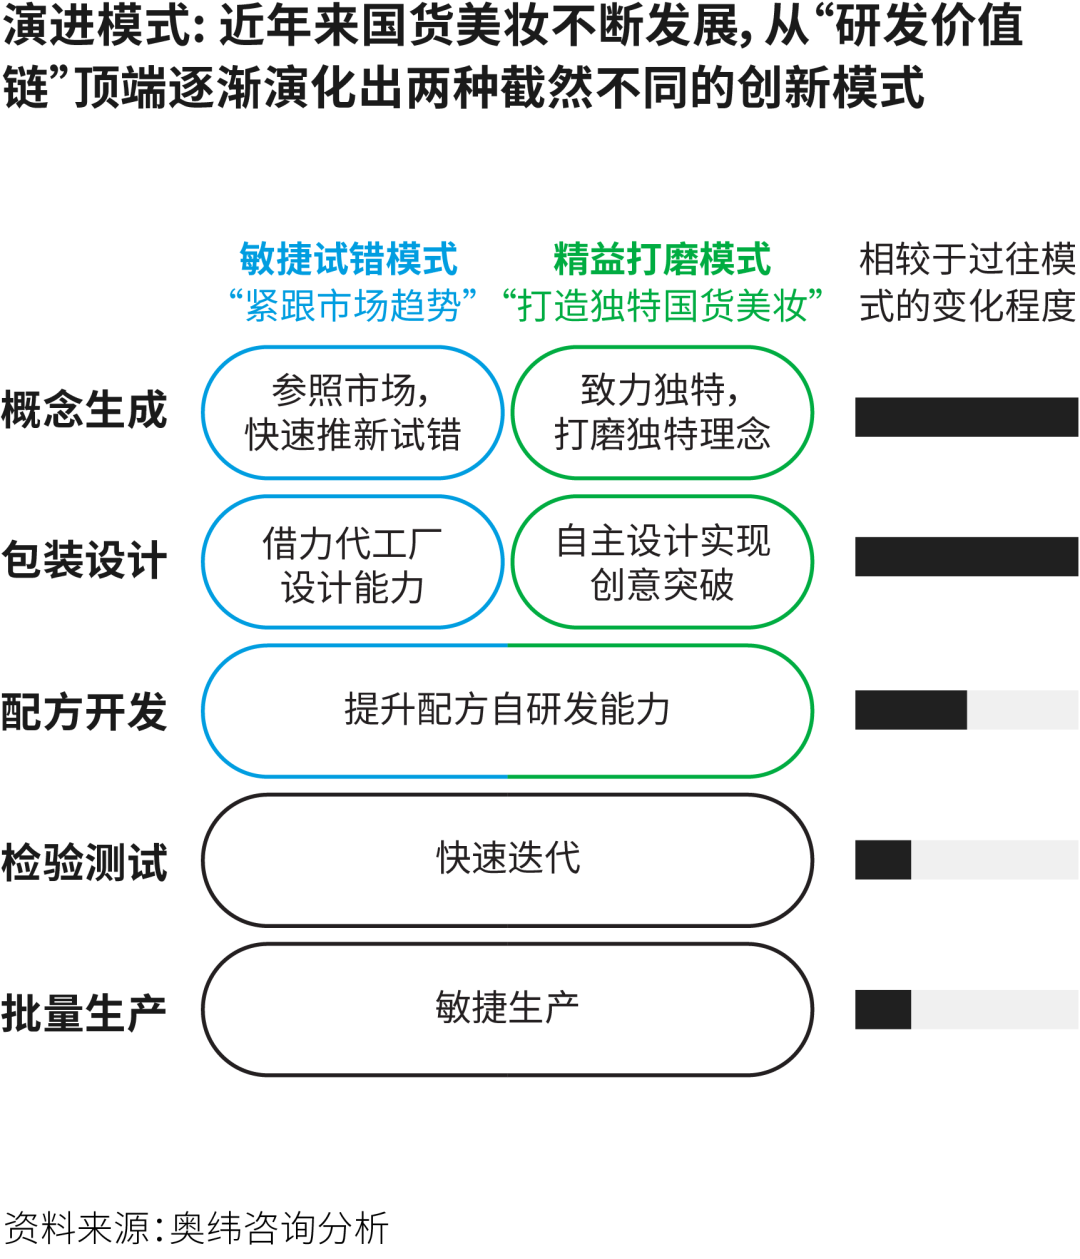
不过快之下也有模式细分。奥纬咨询认为国货美妆在此前基础上迭代出两类。一种紧跟市场潮流的「敏捷试错」模式,大量引用外部合作方加快设计、包装等流程,不断推出新品来测试市场反应,有可能会进化成平台型选手的代表;另一种「精益打磨」模式则试图为消费者打造具备中国文化符号的美妆品牌,往往在后期有出海淘金的潜力。
(以两个模式的典型品牌为例,奥纬咨询发现敏捷试错模式下某品牌在2020年注册332款产品,其中42款被推向市场,精益打磨模式下某品牌同年注册69款产品,其中12款和消费者见面。)
说到底,快的背后是对年轻消费者注意力、对美妆行业话语权的争夺。
各路行业观察者研究Z世代多年,发现这一代消费者的品牌忠诚度很难建立。即使对某个品牌形成偏好,也很容易在同类竞品中进行迁移和频跳。他们成长于一个物质丰盈、信息爆炸的时代,对新品牌有本能的敏感和尝新心理。
这和25岁之前消费者的美妆消费观有本质区别。他们对美妆基本盘的认知几乎由国际大牌教育和养成,一旦形成对某个品牌的忠诚度和喜好,很难主动迁移,这与日本美妆市场成熟用户表现出的「先相信品牌,随即信任从品牌迁移到全线产品」有相似之处。
但年轻世代的消费者不一样。他们习惯了需求的「被动投喂」,不接受「延迟性满足」。一个夸张说法是,消费者今天想要什么,国货美妆明天就能给你,但如果是国际大牌,可能明年才能把产品雏形讨论出来。
没有人关注过程的争议、撕扯,那些对集团整体战略和局部业务调整的影响,消费者只在乎结果。赛道里嘈杂的音量、每天不断出新的国货美妆让他们并不知晓、也不能理解品牌在研发生产、价值构建上所需要的时间沉淀。
国际大牌或许输了时间,国货美妆到底赢了机会。在中国速度的争分夺秒里,勤劳的美妆从业者们一次次用时间交出了神话般的答卷。
他们不可能达成压倒性的胜利,也并不需要全渠道的赶超。只要在某个活动节点有小范围的亮点表现,这个成绩就足够宣传一年。
全流程提速,各环节出击
但这些批评并非全盘否定国货美妆的成绩,坦白讲,美妆赛道竞争激烈,新品牌冷启动的过程已经相当艰难,如今迈过了从0到1的阶段,期望其成林成海,也是倒逼行业不断提升品质和水平。
从新品诞生的全流程来看,国货美妆已经迎来了全流程、各环节的提速和创新,他们的刀锋,不仅在营销层面上。精工细活也是有的。
还是分模式来谈。
在创意构想与包装设计阶段:
敏捷试错模式美妆拥有强大的资源整合能力,和管理多合作方的调度能力。他们引入更广泛的合作主体,创意灵感可以依靠一些专业机构提供,包装设计有成熟的OEM代工厂,原料供应商供给稳定,外部营销上也有专业广告公司支持。这种跨主体、跨部门的协调整合能力,对公司的外部管理和内部管理都提出了极高要求,他们在策略等更高维度的判断上,需要有敏锐、准确的前瞻性,还要有对试错成本的包容力,以及试错后快速调整的执行力。
精益打磨模式下,部分品牌很容易以超前的设计或理念引爆口碑。某国风彩妆品牌的代表性雕花口红是个例子,该核心创意最早来源于一个独家合作的美院教授,品牌也经常与外部艺术学院展开包装、材料上的讨论与合作。
一个在行业中广泛流传的说法是,该产品的开模是国内品牌中最难的。当时品牌寻找国内大大小小生产线,花了8个月左右才敲定了口红膏体的生产商,实现产品的特殊的外形效果,品牌方需要与工厂在持妆度、保湿度等产品功效与产品外形之间反复尝试,寻求平衡点。这很容易理解,生产线中模具成本高昂,鞋子需要开模服装就只需要打版,这中间就是成本之差。这也是为什么你去买各家的遮瑕气垫,他们的包装盒都大同小异,因为生产线最初开的模,都是一样的。
对设计的重视也意味着更加专业的内部设计团队而非仅依赖外部的创意机构。根据花西子所属宜格集团的公开招聘信息,从业3-5年的资深礼盒包装设计师年薪在22.5万-45万之间,这个薪酬和同行拉开了相当一大截,至少体现了品牌对设计人才的储备和重视。
对外形结构和视觉的设计,对包材的考量并非只有花西子独有。一个专注底妆的国货品牌Blank ME的包材设计全部来自韩国,他们的产品价格线也一路直逼国际大牌。
配方开发阶段:
除了核心创意和包装设计,产品配方层面,尽管多数国货美妆目前会直接使用OEM代工厂的配方,但他们也在积极组建自身的原料、配方研究团队。比较常见的做法是,代工厂从业人员大多对原料功能、质地等属性相对熟悉,但对C端消费者的需求反应相对较慢。品牌直接在代工厂已有的配方模式上做细微调整,是目前颇具性价比的做法。
的确,随着中国制造业的不断成熟升级,品牌方不必局限于将从概念到生产的整条价值链全面内化,而可以最大程度地探索外部力量,以品牌方为中心,打造更开源的生态系统。而品牌方可以进一步将精力投入到核心竞争能力的打磨上,如品牌建设、前沿科技探索、消费者深度洞察等等。
测试阶段:
国货品牌的实验室测试采取了较为灵活的方式,如只保留必须的安全性、稳定性测试,直接使用代工厂的测试结果,将部分测试由线性改为并行等,以加快测试速度。
在消费者测试阶段,与国际品牌动辄2-3个月、使用外部调研公司、采用精心设计的数十至上百条问题的问卷、全面的数据分析相比,国货品牌秉持“真正的消费者测试发生在产品上市后”的思路,认为产品上市前小规模的消费者测试难以确保客观性,且并不能为产品带来决定性的改变。因此国货品牌大大缩短测试时间至2-3周,大幅精简问题及数据分析的颗粒度,只求在核心问题上获得消费者的反馈即可。
为了实现迅速的消费者测试,领先新国货品牌通过微信公众号等途径直接招募消费者形成“测试资源池”,按需邀请。这样既保证了速度,同时创造了一个新颖的与消费者直接产生互动的途径。
生产阶段:
与测试阶段秉持的理念类似,国货品牌通过更小批量、更多批次的生产来测试市场反应并及时做出产量调整。如某国货品牌针对口红品类的首批次生产仅生产1万支(定位为“限量款”),可在1-2周内完成;在接下来的生产批次中逐步增加到2万、5万支。而国际品牌口红首批次会达到10-30万支的生产量级,需要至少1个月的生产时间。另外因为国货品牌基本上使用代工厂的配方,原料采购、质检等环节可以尽量前置(由代工厂提前完成),这进一步令整体生产提速。
综合以上环节来看,国货美妆如今在创意构想、包装设计、配方调试、生产制造的各个环节,都具备了快速出击和精工细活的能力,这样意味着他们拥有了和国际大牌正面PK的底气。
大时代下中国制造升级的缩影
但这并不意味着,国货美妆和欧美大牌没有差距。
摆在国货美妆玩家面前的问题是一致的。即使完成了从创意内涵、产品设计、外部营销和后续物流的全面赶超,但品牌如果不能在基础研发层面达成突破,还是很难具备跨越周期的能力。
诸如欧莱雅、雅诗兰黛的国际美妆企业已繁荣百年。他们的自建实验室,在基础皮肤科学研发层面积淀深厚,优势显著。涉及基础原料的创新、人体肌肤的敏感性、适应性测试等方面,的确与国货美妆拉开一个身位。
以原料创新为例,欧莱雅的波色因,SK-II的Pitera,此前强生公司的A醇(目前已被广泛采用)都是独有专利,也因此诞生出跨越周期的爆品。
就拿Pitera来说,因2017年-2019年之间专利到期有所争议,理论上工厂可依据成本发明者之一柏山正义(音译)当初专利注册文件上的成分和制作方式复刻Pitera,但由于缺乏独特的菌种、日本当地琵琶湖的水,以及并不确定的发酵过程,配方完全复刻的可行性不大,这就是SK-II的壁垒。
雅诗兰黛旗下小棕瓶的关键成分也是如此,其采用了由德国著名成分供应商CLR独有的二裂酵母发酵产物溶胞物。短期内国内工厂和实验室很难复制。
某种程度上,国货美妆在原料、配方等层面的相对薄弱,除去本土化妆品牌起步较晚、根基不深的原因,也有如今美妆品牌互相竞争,市场端变化太快的影响。本土美妆品牌之前由于欧美品牌的大举进入一度被合并、收购,或破产关门,如今好不容易接着社交媒体乘风而起,多多少少会对市场妥协,从而落入包装、概念、营销的爆红陷阱。
但随着消费者的不断成熟,和市场的淘汰演进,行业最终会回归理性。这也是为什么,我们能看到一些国货美妆,更愿意踏踏实实去打磨产品了。
百雀羚开始和德国柏林大学合作,上美出击日本开发新品,环亚与皮肤科学家在澳洲研究技术,完美日记成立「open lab」 —— 当市场容量足够大,入局者都有望分一杯羹时,如果资金储备、人才团队、产品设计和品牌思路,这些都到位了,企业也会调整思路,在技术研发和生产设备的投入意愿也随之上升,行业整体参与者的重点也会随之转移到产品身上。
这也是中国OEM/ODM代工模式的胜利。在一个更广阔维度下,国货美妆的崛起,意味着中国制造的全面升级,它是国货美妆开启品牌构建、文化自信的一个重要信号,也是其出海扬帆、走向全球的有力证明。
最新
高伦雅芙公司转变品牌方向
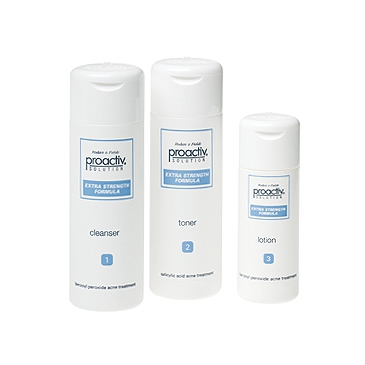
高伦雅芙的植物成分配方,使皮肤更健康,质感更好,更润泽,而不是那种干燥和粗糙的感觉。除了有效祛痘和抑痘成分,PROACTIV产品中还加入了植物精华,并将这些合理而均衡地搭配。因此,高伦雅芙不仅能祛除现有青春痘并预防青春痘再生,还能锁住水分,帮您缔造洁净水嫩的无瑕肌肤。
据了解,高伦雅芙品牌正在重塑品牌,不仅将其公司名称改为Alchemee,将产品系列从青春痘转为一系列皮肤问题的解决方案研究。Alchemee表示,公司计划在高伦雅芙研究的基础上,进一步针对色素沉着、牛皮癣、湿疹和皮炎等慢性皮肤病展开产品研发的工作。
除此之外,该公司还计划在2022年初推出新品牌Restorative Elements。伴随着新品牌的推出,Alchemee将通过整体搭配的形式,实现治疗皮肤、恢复肌肤健康、清洁等主要目的。
高伦雅芙在1995年推出以后就发现,市场上的护肤趋势已经发生了变化,而如今的消费者更关注整体皮肤健康。
最新
电商入场,代购终被替代?
代购的兴衰
朋友去国外旅游,拜托给自己带几只口红、眼霜;刷朋友圈,海外直邮的代购朋友正巧在韩国,买件衣服、来盒面膜;黑五,托朋友在国外买个羽绒服……代购已渗透到国人的日常生活消费中。
早在2005年,代购这个行业刚刚起步,主要是在国外工作、留学的人回国时顺便给亲朋好友带一些当时在国内比较稀缺的产品,如国内不好买到的化妆品、手表、奢侈品包包。
代购的高薪收入,吸引了空姐、境外导游的加入,随着做的人越来越多,就有人敏锐地感知到了商机,开始做起了“职业代购”,做起了中间商,赚取国内外的差价。
突如其来的疫情,让品牌和消费者之间的供求关系发生了转变。很多代购店的差评越来越多,即使是口碑一直很好的老店,销量高的商品也有不少差评,即使是很多年的老顾客,看到这些差评,也不太敢买了。
除了疫情,许多人逐渐不再选择代购,也有其他方面的原因。
小萱养了两只布偶猫,肠胃十分敏感,经常软便,以前都是托人在国外买进口猫粮,但物流转运太慢、时常缺货、货源也并不稳定,每次给猫开一袋新猫粮,多少都有一些担心。后来,赶上双11打折,价格比国外的便宜,还是旗舰店,之后就一直在国内买了。
像小萱这样改变消费习惯的消费者不在少数,随着国内电商的兴起,折扣活动多、力度大,整体算下来,官方旗舰店和代购的售价差别不大,甚至更便宜,国内物流方便又快捷,多数人就选择官方渠道了。
需要代购的人越来越少,代购市场也因此开始萎缩,疫情期间许多代购更是收入拦腰减半,没有了可观的收入,许多做代购的人只能黯然离场、另觅出路。
谁抢了代购的饭碗?
其实,这样的变化在疫情前就已经初见苗头。
2019年,代购在韩国遇到严查,要么退货,要么人和货都不能回国。因为种种原因,当年风靡全亚洲的韩国彩妆,如爱丽小屋、兰芝、雪花秀等等品牌逐渐沉寂。
随着国产彩妆品牌的崛起,国货品牌开始夺回国内市场的主导权,韩国彩妆风头渐弱。
2017年至今,完美日记、橘朵、稚优泉、酵色等彩妆品牌持续发力,跑出自己家的王牌产品,恰逢短视频和直播电商的红利期,国货彩妆和护肤开始站稳了脚跟。
国货品牌基本在电商平台都有自己的旗舰店,大家在线上购买十分便捷,与此同时,海外品牌也开始登陆中国,开起一家家的线下实体店,线上旗舰店也纷纷开业。消费者买海外品牌,不再像从前那么困难了。
此外,海淘APP越来越多,官方自营、全球直采、服务全面等等,与年轻人的消费习惯十分契合,许多年轻消费者选择跳过代购这个环节,在APP上直接购买。
国货的崛起、海外品牌的入驻、短视频和直播带货的火爆、海淘APP的迅速发展……种种原因,让代购不再活跃,但真正让代购饭碗不保的原因其实还是在于货源,采购渠道不稳定,很难保证正品,很大程度消耗了消费者的信任与耐心。
当年的代购,最终去了哪里?
货品的真伪,其实很难辨别,最靠谱的鉴别方式就是去正规的渠道购买,这也是为什么大多数人选择专柜和旗舰店消费的主要原因。
为了变得正规,代购纷纷开始寻找适合自己的出路。有的代购看准了短视频和直播电商的势头,专心做起了美妆博主;有的代购则选择转做品牌分销;还有的人从此退场。
韩国媳妇大璐璐是一名韩国美妆代购,随着直播电商的火爆,她选择抓住机遇,做起了美妆博主。相对于专业性的视频内容,她会更直观地展示韩国媳妇的日常,拉近与粉丝的距离,与粉丝建立了信任感。
同样尝试过日韩代购的美妆博主樊樊,在尝试做直播带货之前,已经在电商领域摸爬滚打多年,熟悉电商的营销打法。在直播间梳理山东人的好客形象,没有机构资源傍身的情况下,通过小团队作战,一步步成长为专业带货主播。
有的代购在2019年就开始有了主动联系品牌做经销商的意识,纷纷开始积累起海外品牌在中国的分销资源。
对于品牌来说,渠道越多越好,因此这样的转变也是品牌所喜闻乐见的。作为分销商,货源更有保证,单量也就随之增多,收入也就随之增长。
但对分销商有了解的都知道这其中会有渠道冲突、价格冲突。比如在某一段时间,一款产品特别紧俏,各平台纷纷上架,价格有高有低,许多小店在价格战上可以说是毫无胜算,更甚者是没有货源。
业内人士认为:“当下品牌方和经销商之间产生的互惠互利行为,其关系也在发生着阶段性的转变。”
“代购”,是“代人购买”,当代购转做经销商、博主之时,代购就失去了它的意义。
新代购新消费
在北京学习工作7年的咔咔,今年第N次为海外的家人“血战”在电商平台。年末四大节:黑五、双十一、双十二、年货节,他从不缺席。
不止90后的咔咔,海淘用户消费主场悄然转场,欧美黑五遇冷,中国黑五、双11无缝连接,十分火热。
被新闻报道了多少年的“中国消费者海外抢货”,终于在电商时代,被改写成了“海外消费者在中国抢货”。
现在已经有人发现新的消费趋势,开始从国内向国外进行代购。与此同时,一些新锐品牌开始做区域限定,比如元气森林,每个区域的饮料口味是不一样的,从而衍生了“区域代购”;再如,曾经火爆的网红新茶饮品牌茶颜悦色,带起了一批“跨城代购”。
代购,本身是基于人们消费需求而延展出来的一种服务,在未来可能会有其他的代购形式出现。
随着监管力度的逐步落实,代购的野蛮生长时代已然落幕,代购行业开始重新洗牌,逐渐开始表现出了良性发展的趋势。高薪代购神话的破灭,是良性消费的开始。
最新
完美日记、橘朵们线下渡劫
但完美日记和KKV的财报却用数字证明了现实的“冰冷”,新品牌从线上到线下,除了要看疫情的“脸色”,该经历的“九九八十一难”一难也不会少。
门店选址、线下供货渠道、服务体验、人员成本……对大多数新锐美妆品牌来说,这些都是从未涉及过的全新领域,每一步都有无数的坑等着他们去踩。
对此,他们也正各显神通。
新锐品牌:不同思路
“毛戈平的线下体验做得真好!”这句话在整个采访过程中被闪电和超超反复念叨了很多遍。她们显然已经成为了毛戈平的忠实粉丝。
首先让她们满意的,是毛戈平彩妆的线下导购不会给消费者压力。
“哪怕表达了自己不买东西或者只想买一样东西的意愿,柜姐还是会很详细地为你介绍、试用各种产品,也不会表现出不耐烦。”闪电说,柜姐还会详细询问她之前的化妆习惯和彩妆用品,然后教授了好多她不知道的化妆小技巧。
“在我生日时,还能去门店申领小礼品……在A门店买了东西,在B门店一样能享受很好的后续服务……”超超补充道,这些都是能打动她、让她忍不住向周边人“安利”毛戈平的小细节。
其次,毛戈平彩妆保持了线上和线下产品同价,而在线下,消费者能在花了钱的同时体验到柜姐的细致服务——除了彩妆产品的现场使用教学,还包括后续的修眉、整妆上妆服务,且不限门店。
不过,毛戈平的彩妆品牌毕竟不是“纯血统”的线上品牌。十多年经营美妆学院的积累,让毛戈平的彩妆在线下服务上有了非常独特的优势,这是其他新锐品牌很难学去的。而高端的定价加上小专柜的模式,也让毛戈平彩妆能更好地把控线下运营成本。
近年来同样备受资本和市场瞩目的完美日记,对线下的尝试就陷入了尴尬境地。
完美日记的门店通常是20平米左右的独立大店,在门店设计上中规中矩,缺乏吸引眼球的陈设。其调性甚至让人看不出是一个刚在互联网上诞生没几年的新品牌,风格上明显在向M.A.C、Bobbi Brown那样的大牌专柜靠拢。
但是,如果只是给消费者一个线下体验、试色的地方,大量铺设独立门店的成本无疑太高了,毕竟,完美日记的客单价和大品牌相比还有一定差距;
消费者炸炸一语道出了完美日记线下店存在的最大问题:“店里卖得比线上贵,也没有额外的专业服务,我为什么要在店里买?打开淘宝下单直接送到家还能享受第二支半价不香吗?”
门店产品的定价,和门店的成本控制、供货渠道直接挂钩,显然,完美日记在这两方面一定存在一些问题。
在刚出炉的第三季度财报上,逸仙电商并没有细说自己的线下拓展之路,但在今年的进博会上,创始人黄锦峰公开表示,逸仙电商的门店已经有280家,去年一年就开了200家。但他也坦言,受疫情影响,有三分之一的门店反复关了开、开了又关。
随后他透露,之后逸仙电商会采用一家开好了、再开一家的谨慎策略——这实际上是对之前计划2022年开600家店的扩张策略的否定。
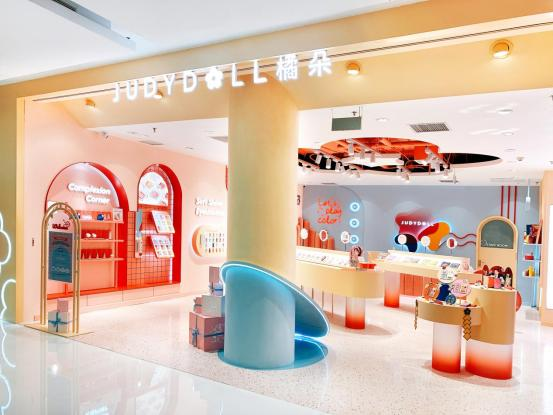
相对来说,橘朵对线下的布局从一开始就在稳中求进。据相关负责人介绍,目前橘朵在杭州、上海、西安、成都、重庆等城市开了11家店,未来将布局更多一二线城市,预计明年线下门店的数量和业绩会比今年成倍数增长。
据悉,橘朵的每一家店“都开得十分慎重”,第一家店是因为快闪店开得较为成功,被商圈“主动留下”变成了长期店。而之后的每一家店也都经过了反复推敲打磨后才会开设。
在直营店的选址上,橘朵选择更贴近用户即年轻人会聚集的潮流地;在整体店铺设计风格上,延续了品牌甜美活泼可爱的风格,不同店铺会呈现不一样的元素,适合年轻人打卡游玩。
目前,橘朵的线下店铺整体都是盈利的。同时,也在WOW Colour等美妆集合店进行销售。
橘朵的线下之路也是如今不少新锐品牌正在尝试的道路:先开设快闪店试水,如果各方面表现良好,再开正式店长期运营。
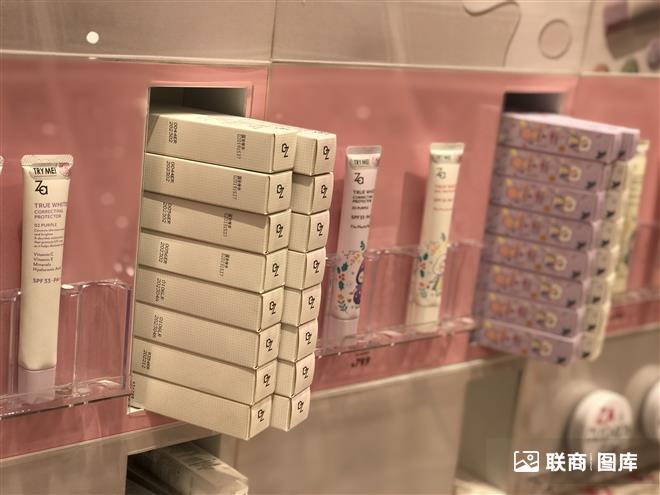
但更多新锐品牌还是会选择更加稳妥、省事的路径——美妆集合店。既不用太操心选址、店铺设计和渠道铺设,也不用担心没有线下流量。
但美妆集合店的生意其实也没有想象中的那么好。
美妆集合店:挖空心思
进入2021年后,KK集团放缓了开店速度,同时关闭绩效不达标的门店。
2019~2020年,其全年分别净增131家和345家门店。而根据最新计划,集团2021~2022年将新开门店290家及270家,均不敌2020年的门店净增数。
据报道,2021年下半年,KK已至少关闭19家KKV门店、22家调色师门店、4家X11门店及27家KK馆门店。
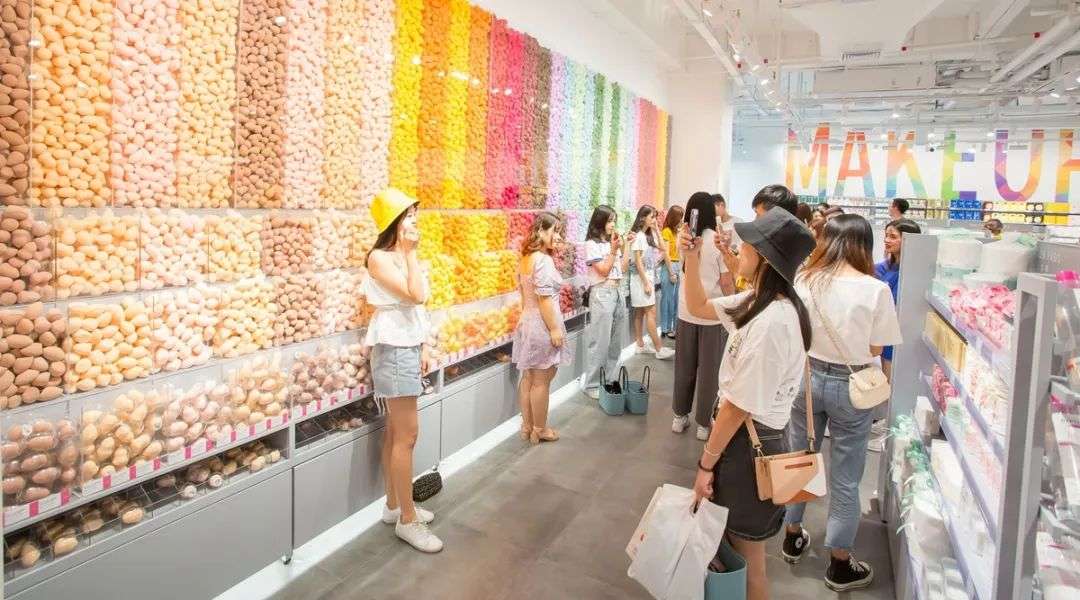
“好玩”是消费者给新兴彩妆集合店贴上的最大标签,大面积色彩各异的海绵蛋墙、美瞳墙确实能吸引无数人前来打卡,但这种明显的眼球经济并不能维持太长时间,且需要消耗大量成本——在规模大幅增长的背后,是KK集团逐年扩大的亏损:2018~2021年上半年,其亏损金额分别达到7949万元、5.15亿元、20.17亿元及43.97亿元。
好玩之外,新兴美妆集合店其实给消费者带来的消费“刺激”并不大。
“因为服务人员不多,不会过多干涉你挑选产品——这和屈臣氏等传统集合店比更自由。但想试的颜色也不一定都有试用款,许多包装新奇的产品没有店员指导你使用……”把多个商场的新兴彩妆集合店都逛遍了的炸炸这样告诉新零售商业评论。
据她观察,这些美妆集合店的产品同质化情况十分严重——“种草文化”影响下,“占据销售榜‘头牌’的产品基本就那几个,很快就失去了新鲜感。而且,还是那句话——线上更便宜,我为什么不到线上买呢?”
另一方面,美妆集合店对新锐美妆品牌来说也并非没有后顾之忧。和快时尚品牌一样,美妆集合店需要不断淘汰表现不佳的产品、更新SKU来留住年轻消费者的注意力,对品牌来说竞争同样非常激烈。
老牌美妆集合店也是一种选择,只不过相对来说门槛更高一些。
新兴美妆集合店的出现确实给老牌美妆集合店带来了一定的冲击,就拿屈臣氏为例——2020年上半年,屈臣氏集团中国内地市场的销售额为88.05亿港元(约合人民币78.92亿元),同比下降30%,是屈臣氏中国区有财报公布以来业绩跌幅最大的一次。
但老牌集合店也没有就此“投降”,他们都在积极改变——请流量明星、打通会员体系、玩转私域流量,一样没有落下。而提升服务品质也成为了他们的攻坚重点。
屈臣氏去年引入虚拟代言人“屈晨曦”,今年又请流量明星蔡徐坤做代言人,吸引年轻人的目光。
同时,从去年开始通过整合线下店铺资源,上线“屈臣氏云店”,将门店变为网购的“前置仓”,实现了1小时闪电送货、在线直播、1对1专属美丽顾问等服务。截至今年6月,云店上线10个月突破了10亿元销售额。
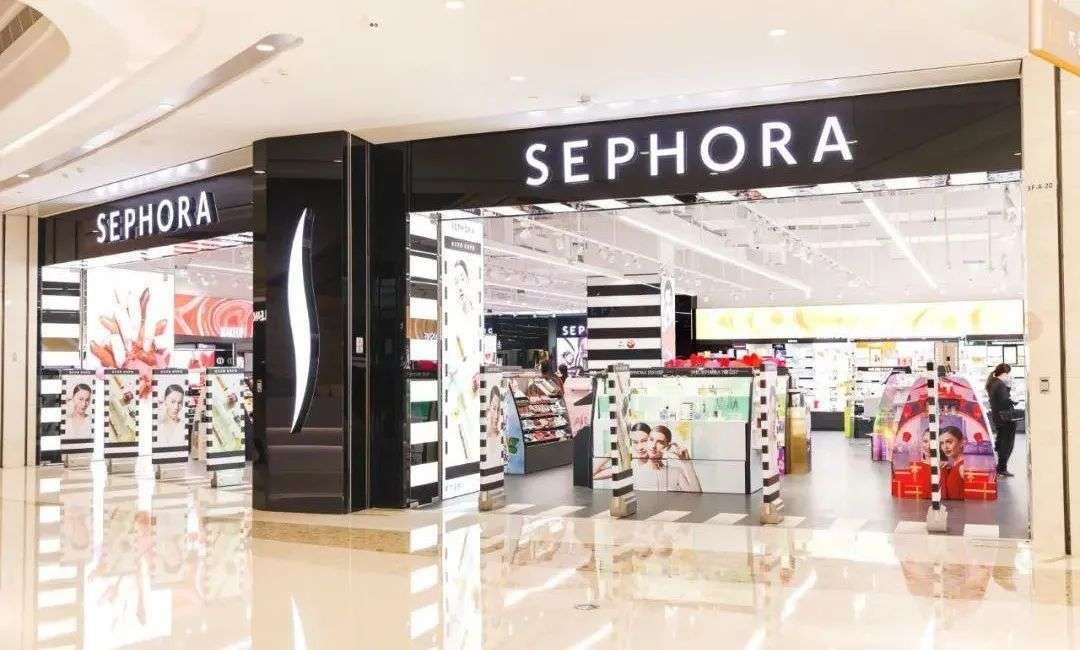
而据丝芙兰内部人士向新零售商业评论透露,丝芙兰在今年引入了不少国货品牌的高端线产品,如玛丽黛佳色彩工作室、毛戈平·光影等。这意味着丝芙兰既没有放弃品牌的中高端定位,又想要兼顾国内消费者的偏好变化。
此外,在服务上,丝芙兰在线上线下打通了会员服务体系,并逐步推广自己的整妆定制服务:丝芙兰会内部培训一批专业化妆师入驻部分门店,根据消费者需求提供专业的化妆服务。
该服务一旦在全国范围内铺开,将进一步提升丝芙兰的彩妆服务品质和专业度——这是众多新兴彩妆集合店目前还无法提供的服务。
此外,丝芙兰在做直播时更像一个美妆KOL,将产品使用心得、化妆技巧通过直播教授给观众,而不是强调带货。
当年轻人用腻了平替,自然会慢慢将目光转到贵价产品上。在这一方面,“丝芙兰在服务上的优势还是十分明显的。”内部人士自信地说道。
不过,老集合店们首先还是要摆脱年轻人对他们的刻板印象:“如果我不买东西,去屈臣氏或者丝芙兰就会觉得压力很大。”闪电、超超和炸炸都不约而同地表达了类似的观点——咄咄逼人的柜姐对消费者造成的心理阴影实在太重了。
炸炸偏头思索了一下:“仔细想想屈臣氏里有什么——骨胶原护手霜?美即面膜?感觉好像还是老一套。我只有在急需购买牙刷、卫生巾的时候才会去屈臣氏,它更像个超市。”
她们或许还不知道,屈臣氏如今已经有了完美日记、小奥汀、滋色、卡婷等新锐彩妆品牌的入驻。
侯静雯观察到,很多新锐品牌都在做自己的线下尝试,如更多玩法的快闪店、概念店等,“(他们)能跳脱原有的线下框架去做(线下),也为线下业态带来了新的生机。”
但她同时强调,新品牌还是需要有懂得线下运营的人来指挥,不能闭门造车、自说自话,“年轻人在线下寻求体验的价值,而非商品交易价值。线下运营需要懂得年轻文化的团队来运营。毕竟线上线下的逻辑非常不一样。很多品牌只有线上的基因,线下简单复刻线上逻辑,结果门可罗雀,消费者根本不理解这样的线下有什么体验的意义。”
在疫情反复的当下,做线下店的变数也更多了。
注意目标人群的所在地、紧盯投资回报率、稳扎稳打或许是更好的选择。至少,“想要趁着线下经济发展的时机,试图占领每一块空地,这就有些贪心了。”某彩妆品牌负责人对新零售商业评论表示。
不过,对品牌和集合店来说,关键还是要提升自己的产品力。
无论是产品本身还是提供的服务,如果没有能持续吸引消费者复购的能力,华丽的外表和好玩的噱头最终还是会被更新、更好玩的品牌和业态取代。
* 文中闪电、超超、炸炸均为化名
参考资料:
1. 《赚足流量后,线下开店是完美日记们的归宿吗》,中国商报
2. 《IPO前瞻 | 又一家“10元店”要上市,为啥都爱做亏本买卖?》,李欣
最新
售价对标奢侈品,国货香水“德不配位”?
口红“失效”,香水当道
雅诗兰黛集团前总裁李奥纳多·兰黛曾提出“口红指数”的理论,他在集团经营的过程中发现,口红的销量在经济衰退期间反而是处于逆势热销的情况,究其原因发现是人们的消费欲在作祟。
经济状况不景气时,人们的消费欲望并未消减,在钱包有限的情况下,人们会将消费转移到价格较为低廉的奢侈品上,方便存储而且可以为颜值加分的口红,成为了经济低迷时期的畅销商品。
美国《财富》杂志网站在上年7月7日刊载了一篇题为《口罩可能让“口红指数”消亡》的报道,报道内容提到疫情之下“口红指数”可能有了新的替代选择。
从口红的销量数据上来看,口罩确实对口红的销量造成了影响。据麦肯锡在去年3-4月份对亚马逊网站在美国的销售情况调查显示,截至4月11日的4周里,“唇部护理与唇彩”板块的零售额下降了15%,价格下跌了28%。
销量与价格双双下降,“口红指数”似乎失效,在消费者需求仍然存在的情况下,能够代表消费指数的商品从口红向其他替代商品转移。
美业研究院数据显示,2021年上半年中国香水香氛概念产品销售额达62.7亿元,同比大涨21.07%。在口红“失效”但消费者需求并未降温的情况下,香水成为市场新宠,一边是消费者的追捧,一边是商家的热忱,香水从之前的小众商品走进了大众视野。
中国香水市场占有率排名第一的品牌管理公司“颖通集团(Eternal)”,时任集团高级副总裁的林荆在《2021中国香水行业研究白皮书》发布会上提到,从八十年代至今中国的香水市场可以划分为五个阶段:
1980年代,香水对普通人而言是一个遥不可及的商品,那时的人们对使用香水也没有什么概念,需求尚未在普罗大众间觉醒。
1990年代,香奈儿(CHANEL)、迪奥(Dior)、博柏利(Burberry)等国际一线品牌香水进入中国市场,但其高昂的售价和有限的渠道注定了香水仍是属于小部分人的奢侈品。
2000年代,居民收入水平普遍提升,消费能力足以覆盖香水价格,渠道方面又有全球著名化妆品零售商丝芙兰(SEPHORA)进入中国市场,香水消费者日益增多。
2010年左右,电商渠道的出现,香水触达到更多消费者,这一阶段的香水市场份额主要被国外品牌占领,是香奈儿、迪奥等洋品牌的天下。
近年来,随着Z世代成为市场消费的主力军,在追求个性消费、悦己需求的新生代香水消费者面前,洋品牌变得不再一定吃香,更具性价比的优质国货香水也深受消费者喜爱,一些发展较为成熟的香水品牌开始引入资本的力量。
据天眼查数据显示,2021年1月19日,RE调香室获得中信资本领投的战略融资;2021年4月22日,Scentooze香水获得高浪融资,这也是Scentooze香水近两年来获得的第三笔融资;同年9月14日,气味图书馆获得西班牙美妆集团PUIG的B轮投资,如今市场估值已超3亿元。
频频收获融资的国货香水品牌为何能够获得资本的青睐?
觉醒的“嗅觉市场”
5块钱的饮料和500块的香水一样,都只是消费品罢了。
“仓禀实而知礼节,衣食足而知荣辱。”生活条件的提升使人们越来越在意自身形象,艾瑞网《中国香水行业研究白皮书1.0》报告显示,2019年我国香水消费者平均客单消费金额已达500-800元,领先于美国、欧洲及东南亚地区。
当下国内消费者购买力提升,“口红指数”失效之下香水市场的规模处于增长态势。2019年全球香水消费市场规模迅速增长至3906亿元人民币,增速达12.5%。而国内香水消费市场规模增速更为迅速,2020年我国香水市场规模达125.7亿元,同比增长了26.7%。
国内香水市场规模的增速较全球市场相比更快,中国香水市场增速较快与原本规模的大小也有一定关系,2019年中国香水消费市场仅占全球份额的2.5%,这一方面说明了中国香水市场起点较为落后,另一方面也证明了中国香水市场尚处于蓝海阶段,消费需求并未完全发掘。
国内香水市场发展迅速的另一原因,是供给端产业链的完备程度。
上游原料制造方面,四大香精公司在中国均有投资,业务涵盖到香水的研发、制作、规模投产;
中游品牌方面,由于完备的产业链支撑,产品的生产问题得到解决,创立品牌的门槛降低,加上宝洁、雅诗兰黛、欧莱雅等大型化妆品集团提供代工业务,中游的生产方面问题也得到解决;
下游销售方面,首先是线下渠道,近年来美妆集合店的发展势头正盛,同属于美妆产品种类的香水可以借助美妆集合店渠道覆盖市场,加上商场专柜数量的增加,线下渠道覆盖率处于提升状态,其次是线上渠道,网络和电商为品牌创立贡献了成本更低的营销和销售渠道,通过线上线下的组合,香水的产品分发渠道趋于完整。
国内市场需求旺盛下,加上扎实的“基建”供应链,成立一个新品牌的基本要素已经得到满足,剩下的就是能不能做好的问题,关于这一点只能说香水这方面,还是“中国人更懂中国人”。
为什么说国货品牌更了解国人的需求呢。香水的香调片面来看可以分为东西两派,西方香调的香水调香较为浓重,东方香调较为淡雅,近年来在国内销量较好的西方香调作品基本都是较为淡雅的海洋香调和柑橘香调。
在国内香水消费者较为集中的平台“香水时代”上,根据消费者评分出具的商业香排行TOP5分别是大地、灰色香根草、尼罗河花园、大地香精版、香根魅力,这五款香水的香调都属于较为淡雅的柑橘、花香、果香、木质,其中三款香水出自同一个传奇调香师“JCE”之手,但这个作出三款深受国内消费者喜爱作品的调香师,到了真正的东方香调作品又显得有些捉襟见肘。
JCE有款香水作品名为“云南丹桂”,关于这款名字充满了中国风的香水,香友对它的评价是“厨房发臭的臭抹布味”、“柑橘、皮革、茶为什么要加皮革”。当然关于香味的评价较为主观,但香料表中的皮革元素确实令人费解,香水评论下多数网友表示“闻不到桂花香味”。JCE的调香能力母庸质疑,至于这款作品的“翻车”,或许可以归罪与中西方嗅觉文化的差异。
除桂花外,国外香水在别的东方元素上的表现力也有些差强人意,如竹、梅等中国传统元素。
售价对标奢侈品,国产香水“德不配位”?
当下的国产香水陷入了一种奇怪的现象,品牌都在用提高售价的方式标榜高端。
如成立于2019年的国产品牌“观夏”,该品牌热门的香氛产品售价为398元,包含20ml香薰油、扩香石、玻璃容器,而配置接近相同的代字行扩香石套装售价仅为129.9元,观夏的价格究竟贵在哪里?
笔者来到观夏的品牌公众号发现,其扩香石产品显示“已售罄”,仔细了解后发现,观夏的官方购买渠道有限,主要都在微信小程序发售,并且采取每周四限定抢购的形势。考虑到供应链原料和产能充足的情况,暂且不评论观夏的产品质量如何,如此熟练的饥饿营销套路已经令人人对品牌好感大打折扣。
除香氛产品外,其香水产品的售价也令人望而却步,观夏香水30ml售价为498元,这是个什么概念呢,处于奢侈品鄙视链顶级的爱马仕香水,30ml售价为545元,加上关税、营销、渠道等费用之后,奢侈品爱马仕仅比观夏产品贵出47元,如果从海淘等特殊渠道购入,爱马仕的售价甚至低于观夏。
这不禁让人疑惑,作为一个成立还不足4年的新晋品牌,观夏的香水品质和调香水平真的已经达到奢侈品级别了吗?
诚然,观夏的外观设计和品牌理念确实很吸引眼球,但用饥饿营销这种损害消费者利益的手段抬高自己的身价,消费国内消费者对国货的热爱壮大自身,这种国货品牌能走多远呢?
电影《香水》中有一句台词:人们可以在伟大、恐怖和美丽之前闭起眼睛,对于优美旋律或迷惑人的话可以充耳不闻,但是他们不能摆脱气味。因为气味是呼吸的兄弟,它随着呼吸进入人们的体内,如果他们想要生存,就无法抵御它。
香氛市场的制胜法宝是“好味道”,不是“好营销”。
最新
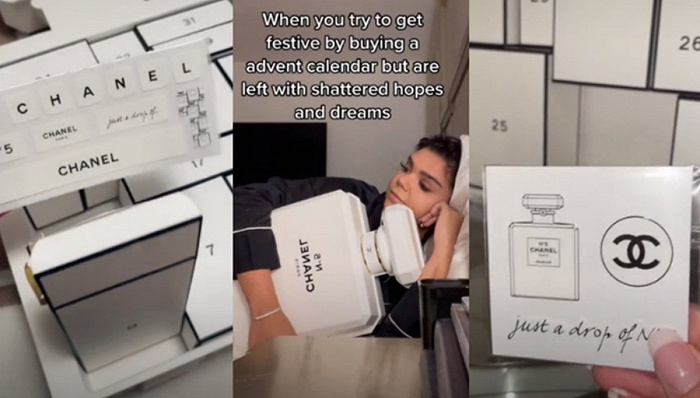
香奈儿的圣诞日历礼盒卖5000元,贵吗?
圣诞礼盒已经成为近年品牌营销的重要手段,本身就有着高溢价的特点。
尽管香奈儿在礼盒发售前已经通过官网和社交媒体渠道标明了所包含的产品,Elise Harmon的视频依然在社交媒体上激起了网友对香奈儿的不满。而当Elise Harmon称自己因拆箱视频被香奈儿的TikTok拉黑后,与之相关的舆论进一步发酵,许多网友前往香奈儿的Instagram账号上留言,要求处理圣诞日历问题。
作为回应,香奈儿美妆部门的国际传播和客户策略总监Gregoire Audidier称,香奈儿的TikTok账号仍处于未被激活的状态,因此任何用户进入主页都无法查看到内容。她指出,香奈儿从未拉黑过任何用户,所有消费者都可以对香奈儿的产品提出赞美或批评观点。
香奈儿全球精品部总裁Bruno Pavlovsky则告诉《女装日报》,发售圣诞日历的目的在于取悦消费者,但考虑到如今社交媒体上的舆论风波,未来品牌在推出类似产品时将更为谨慎。“这场争议多少让人感到难堪,因为香奈儿并没有冒犯消费者的目的。”
在Elise Harmon于TikTok上的开箱视频走红之前,对香奈儿圣诞日历“名不符实”的争论就已经在中文社交媒体上展开。但由于彼时距离假日季仍有一段时间,且此次香奈儿的圣诞日历礼盒只限量发售1000份,实际接触到产品的消费者数量并不算多,因此讨论不算太多。
香奈儿圣诞日历内包含的产品 图片来源:香奈儿
圣诞日历礼盒已经成为近年美妆营销的重要手段,伴随着“小样经济”的发展而收到消费者欢迎。最早的圣诞日历诞生于19世纪,起初被用于倒数距离圣诞节的天数,人们会在不同的格子里面放入各种各样的巧克力、糖果以及红辣椒,每当新一天来临时就打开新的格子。
早期圣诞日历的吸引力就在于,你永远不知道下一天的格子里装的是什么东西,带有盲盒属性。这种属性至今依然被品牌用于圣诞日历的营销中,尽管在销售前告知消费者盒子内的产品组合已经成为惯例。
自2010年奢侈百货Selfridges将这种模式引入年末假日季营销后,越来越多的美妆品牌以及零售百货加入到圣诞日历的队伍当中。品牌的定位决定了圣诞日历的售价。像Yves Saint Laurent和Dior的圣诞日历定价都在3000元以上,而Dyptique的圣诞日历售价则为4200元。
大部分品牌所售圣诞日历的内部通常是比常规小样容量略大的产品,但由于种类多样且包装精美,借着节日氛围,能够受到不少消费者的欢迎。这也说明,圣诞日历本就不是针对实用需求而销售,品牌的声誉抬高了溢价。
因此,香奈儿圣诞日历所引发争议的落脚点显然并不在于礼盒内部产品是否对得起售价,而在于其品质是否和香奈儿的品牌定位及形象匹配。高格调形象是当代奢侈品牌最重要的资产之一,但伴随着市场喜好的变化,如何在更新营销策略和维持品牌形象之间保持平衡,是所有奢侈品牌都必须考虑的问题。
最新
元宇宙还只是概念,但虚拟人已经走向“现实”
几乎是在同时,哔哩哔哩(下文简称为B站)也开始小范围内测其虚拟人物功能。据悉,其将标志性的虚拟人物“看板娘”22和33放到了用户个人主页的背景中,用户可以自由在这两个人物中进行选择,并能对其进行装扮、修改背景等。并且值得注意的是,在目前的测试阶段,“看板娘”也能与用户进行的简单互动,例如问候、撒娇、播报天气等。
事实上,B站在虚拟人物方面的尝试远不止于此,早期其曾以“虚拟偶像”的形式出现。据了解,“虚拟偶像”这一概念开始出现于2007年,当时日本音乐软件运营公司CryptonFutureMedia为了售卖VOCALOID音乐软件,推出了借助VOCALOID合成声音的“虚拟歌姬”初音未来,随后上海禾念公司在2012年也推出“虚拟歌姬”洛天依。
据艾媒咨询公布的相关信息显示,洛天依是国内最早实现盈利的虚拟歌手,并在2018年被B站收购。而围绕“洛天依”这一头部IP,B站方面则曾表示,“随着市场规模的扩大以及人气的快速增长,洛天依近两年的商业合作也已不再局限于游戏、动漫领域,而是拓展到了电子、快消等更广泛的日常生活领域”。
在尝试“虚拟偶像”后,B站又于2019年4月推出了虚拟主播招募计划(VirtualReal project)。根据官方公布的今年第二季度财报显示,虚拟主播是其增长最快的品类。并且此前在12周年庆上B站CEO陈睿也曾指出,“2020年共有超过32000名虚拟主播在B站开播,同比增长40%。”
而“看板娘”与“超级QQ秀”这类模式,其实对于用户来说也并不新奇。如今在许多游戏中,许多也都有提供人物系统供用户进行DIY,并作为由真人驱动的虚拟形象,甚至淘宝这一电商平台也早在2019年,推出“淘宝人生”虚拟3D形象人物换装功能。但无论“看板娘”还是QQ秀,抑或是淘宝人生,对于这些平台所推出的虚拟人功能来说,除了可以作为用户个人的一种虚拟形象外,借助换装、游戏等互动,显然也将能够满足用户的情感需求,并有助于提高活跃度和社交积极性,以提升用户粘性。
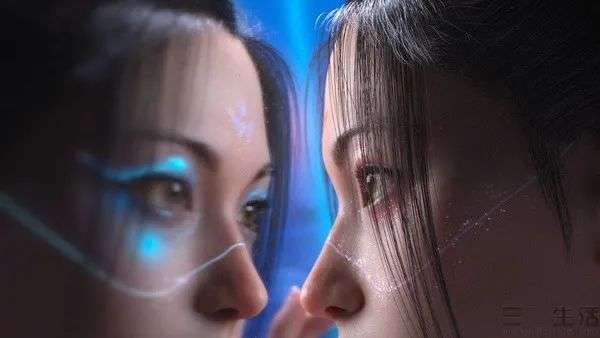
如今随着元宇宙这一概念的大热,虚拟身份(Identity)更是被Roblox视为元宇宙的八个关键特征之一,也使得与其相关联的“虚拟人”、“数字人”等话题也引发了外界的更多关注。就在不久前的10月31日,抖音平台中一名定位为虚拟美妆达人的“柳夜熙”,就在24小时内吸粉超过百万,截至本文初稿前粉丝量更是已经达到600余万。
事实上,近年来除了柳夜熙外,诸多品牌也推出了各自的虚拟形象,例如SK-II的“IMMA”、花西子同名虚拟形象“花西子”,以及以易烊千玺为原型的天猫虚拟形象代言人“千喵”。并且除了品牌代言、短视频等领域的应用之外,虚拟人也出现在了更多的场景中,比如日前百度上线的“龚俊数字人”、清华大学的“华智冰”等。
此前,华智冰研发团队方面曾表示,“AI正在从感知智能走向认知智能,AI算法的关键也变成如何实现AI认知的主体。因此我们想做一个面向认知的AI主体。设计虚拟学生华智冰的初衷,是希望她最终能像人一样思考,像人一样不断学习,理解人的想法,主动产生符合用户需求的互动,直观、全面地捕捉人类的需求,这也是对下一代AI的尝试。”
随着AI技术的不断发展,虚拟人如今也已不再局限于“虚拟偶像”、“虚拟形象”等形态,而是更多的侧重于外观、智能等方面与人的相似性。此前在GTC 2021大会上,英伟达方面所发布的阿凡达平台(Omniverse Avatar),就是一个用于生成交互式AI化身的技术平台,并整合了英伟达最先进的语音、视觉、自然语言理解、推荐引擎和仿真模拟等方面的技术。
而在国内市场,腾讯、百度、科大讯飞、阿里巴巴等企业也都在这一赛道有所布局。以科大讯飞为例,其所推出的多模态虚拟人交互系统在情感维度方面,就已实现了基于多模态信息的情绪感知。日前,腾讯云小微也发布了基于新一代的多模态人机交互技术的全新数智人产品矩阵,并且还表示其实现了从“数字人”到“数智人”的升级。
所以不难预见的是,未来虚拟人将不再是简单的虚拟人物形象、游戏NPC、虚拟主播,而是会在例如金融、旅游、传媒、搜索引擎等各个领域中大量出现。
尽管截至目前为止,行业中对其还没有一个统一的定义,包括数字人、虚拟人、数智人、虚拟数字人、数字孪生等说法也层出不穷,但在此前发布的《2020 年虚拟数字人发展白皮书》中就曾指出,虚拟数字人是指“具有数字化外形的虚拟人物,需要具备三个主要特征,即拥有人的外观、人的行为和人的思想。而按照这种定义,未来《银翼杀手2049》中的虚拟人Joi,也或将成为现实。
最新
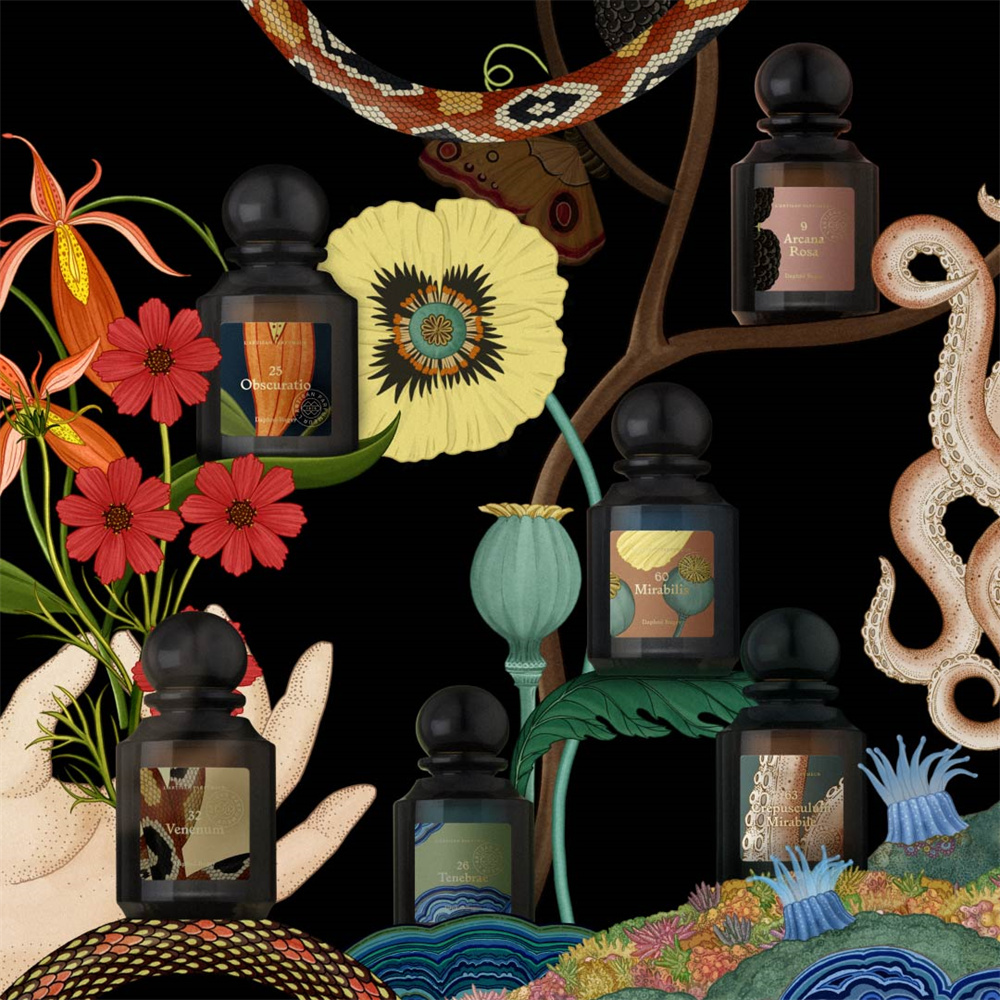
阿蒂仙之香推出La Botanique植物秘境系列
植物秘境系列香水用美妙抽象而又神秘的方式,歌颂自然。
植物秘境系列香水以夜间梦幻般的自然界为主题,揭示了只有在夜幕降临时才会苏醒的神秘植物群的秘密。随着夜幕降临,这些神秘的植物开始生长。一些花朵为储存水分只在夜间绽放。有谁会料到,花儿会在黄昏时华丽变身,以艳丽的姿态,散发出极度诱人的香气来吸引夜间的传粉者呢?
阿蒂仙之香携著名植物学插画家Katie Scott,揭示超现实自然奇观,暗夜花朵,栩栩而生。穿越神秘嗅觉长廊,追寻自然葱郁幻境——夜间访客,你将深陷其间。
最新
HENRY JACQUES 推出固体新香 CLIC-CLAC
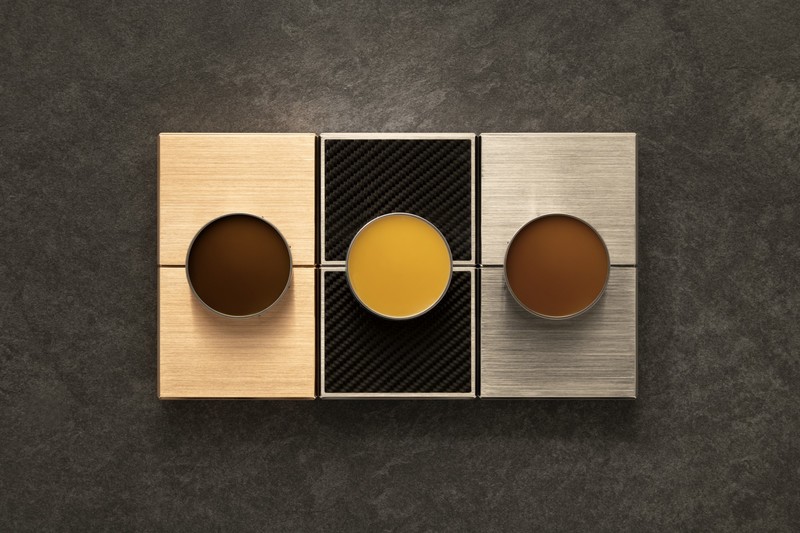
全新推出的Clic-Clac革命性地将固体香水呈现在精致且极富现代感的香水盒里,重申亨利·雅克(Henry Jacques)承诺永不妥协的经营哲学,一丝不苟地诠释馥郁高贵的香气、奢华珍贵的原料和大师般制香工艺。Clic-Clac香水盒采用钛合金、碳纤维和黄金等前卫且贵重材质制成,可贮藏并随意替换Les Classiques系列全部50款固体香水胶囊。
膏状质地的Clic-Clac固体香水,与Essences和Mists两大系列一起铸就亨利·雅克(Henry Jacques)香水“创世三部曲”。为了复兴古典雅致的涂抹固体香水姿态和习惯,品牌面临着两大挑战:如何在保持Les Classiques系列50款香水原始香气的同时,打造出一款令人痴迷的必需品及一件令人向往的贴身幸运符。
此外,Clic-Clac更是展示了把卓越专业技术融入小巧和珍贵的固体香水盒里。为使Clic-Clac 在日常使用中更耐磨,亨利·雅克(Henry Jacques)借鉴了瑞士制表业专有技术——唯一能够保证产品开启机制精确度始终如一的行业。历经四年的不懈努力,已获专利的奢华Clic- Clac固体香膏盒达到了完美工艺的新高度,准备好向全世界揭开面纱。
作为一种随身之物,Clic-Clac赋予其使用者沉稳持重、淡定自若的优雅气息,重塑魅力新标准。Clic-Clac是极致的典范、尊贵的象征,奢华而富有现代感在社交场合与私密约会都能轻松驾驭。
“Clic-Clac的诞生震撼了所有人,令人欣喜若狂,更超乎每一个人的想象。它令我们为之着 迷,别人看到时更会为其震惊。Clic-Clac满足了这个时代和当代人的需求——更弥补了如今 市场此品类的空白。”——亨利·雅克(Henry Jacques)首席执行官Anne-Lise Cremona
Clic-Clac宛如“磐石”般的设计时尚优雅并带神秘气质,它将重塑魅力新标,如它的佩戴者般身付光环。 Clic-Clac是一款随身之物,镌刻着无与伦比的时间印记,成为终身的护身符, 将旧时回忆、难忘经历和万千思绪小心珍藏并传承下去。
最新
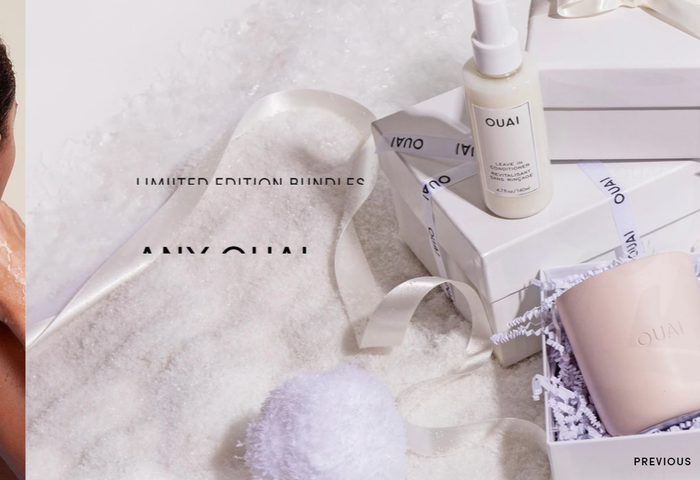
宝洁将收购护发和生活方式品牌 Ouai,进军高级护发领域
有消息称,Ouai 今年的销售额为 5000 万美元,2022 年销售额可能超过 8000 万美元。
自 2016 年成立以来,Ouai 的业务已从头发护理扩展到香氛蜡烛、身体护理、香水和保健品等领域。与过去五年成立的许多其他品牌一样,忠实客户是 Ouai 投入产品开发的重要基础。Ouai 在 Instagram 上拥有超过160万粉丝,品牌与粉丝保持密切联系,包括发起相关产品调查等。
护发造型潮牌OUA创始人Jen Atkin被《纽约时报》评为“世界上最有影响力的发型师”。Jen深受好莱坞各界名流明星喜爱,在Instagram拥有超过300万的关注者。Jessica Alba, Lily Collins, Kendall Jenner, Bella Hadid, Kim Kardashian等都是她的护发造型常客。她一手创立的OUAI同样是明星们的心仪之选,并一直在社交网络深受关注和喜爱。
OUAI在法语中意为自然随性的“是”,发音近似英文中的way。品牌鼓励用户对真实的自己say yes!拒绝活在不切实际的期望中,勇于接受不完美的自己。OUAI在Instagram账号的关注超过100万。品牌倾听消费者的建议,不断完善产品并拓展产品线。产品涵盖了头皮预洗、基础洗护,头皮养护、头发护理,干洗造型,满足消费者更加精细化的需求,打造轻奢级的护发造型体验。
OUAI的销售网络遍布全球,在美国、加拿大、英国、欧盟、东南亚、澳大利亚、印度等国家地区拥有超过17,000家店铺,销售渠道遍布SEPHORA, URBAN OUTFITTERS, NORDSTROM, CULT BEAUTY, ASOS, SELFRIDGES, ULTA Beauty等知名平台。
最新
拒绝软广和滤镜,这三个美妆社交平台被资本看中
今年 8 月,社交电商 APP Flip 刚刚完成 2800 万美元的 A 轮融资,由位于美国硅谷的早期投资公司 Streamlined Ventures 领投。虽然 Flip 于今年才正式推出,可这家位于洛杉矶美妆初创公司的 APP 下载量已超过 100 万次,并与 280 多个美妆品牌展开了合作,包括 Fekkai、Hourglass Cosmetics 和 Jason Wu Beauty。
与此同时,成立三年的 Supergreat 目前拥有超过 200,000 个用户,他们每天平均在该平台上花费 20 分钟,和不少网民每天在 Instagram 上花费的时间大致相同。今年 7 月,Supergreat 在由 Benchmark 领投的 A 轮融资中筹集了 1000 万美元,除此之外,Benchmark 还投资了 Instagram、Snapchat 和 Discord。
还有总部位于旧金山美妆平台 Newness,今年 2 月刚刚从由红杉资本领投的种子轮融资中筹集了 350 万美元。
美妆公司将社交电商整合到业务之中是行业大势。埃森哲全球美容主管 Audrey Depraeter-Montacel 表示,今年许多品牌将超过 50% 的数字预算用于短视频和直播内容。“大公司像欧莱雅、资生堂和雅诗兰黛等都在大力投资内容生产中心,因为社交电商是由内容所驱动的。品牌需要在不同的渠道制作大量的短视频,并及时更新。” 她还称,高质量的内容可以推动高达 40% 的转化率。
投资者也无疑看到了美妆社交电商的增长潜力。Gartner 高级首席分析师 Matt Moorut 称 “这将是全球增长最快的营销和销售渠道之一。”
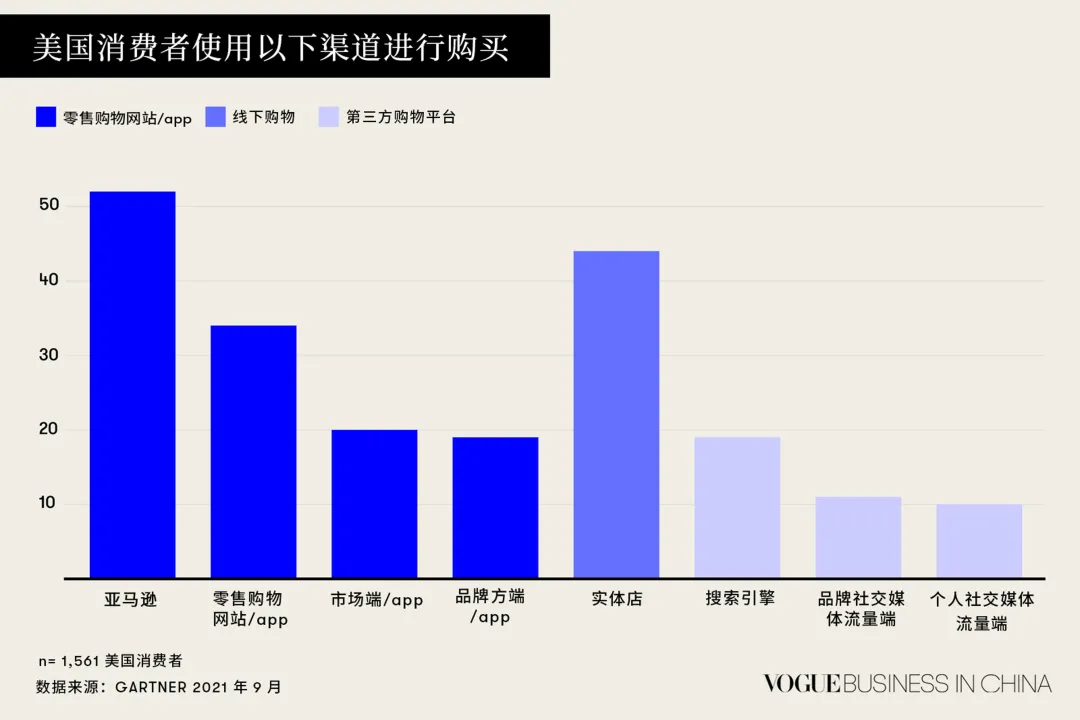
然而,Moorut 也提醒到,根据 Gartner 的数据显示,虽然四分之一的美国消费者从社交媒体上获取相关产品的灵感,但实际上只有 10% 或 11% 的消费者是通过社交平台购买的。作为零售渠道,社交电商仅占据各行业品牌总销售额的 4% 左右。
专家一致认为,海外美妆社交电商市场的发展与成熟仍有很长的路要走。他们指出中国的社交电商更为成熟,预计到 2022 年,中国社交电商的年销售额将超过 3000 亿美元。然而,它在美国的普及速度却很慢,据电子商务研究公司 Emarketer 的数据显示,预计今年美国市场社交电商的销售额在所有社交平台将达到 360 亿美元,主要贡献来自于 Instagram、Pinterest、Facebook、Snapchat 和 Tiktok 这些平台上。
“海外消费者仍然在使用社交媒体进行消遣娱乐,或与朋友互动,而不是寻求购买。在我们的社交电商市场到达顶峰前,还有很多事情需要做出调整和改变,但这绝对是一个高速增长的领域,” Moorut 说。因此,在主流平台和新兴初创公司中增加电商板块,将有助于推动社交电商部分的增长,Moorut 预测每年将同比增长约 20%。
拒绝越来越普遍的软性品牌植入
专家认为,真实性和互动性是推动现代社交媒体发展的趋势。
Flip 的创始人兼首席执行官 Noor Agha 称:“互联网上很难再有真实的东西,用户也很难分辨产品的好坏。” 因此,Flip 的目标是打造世界上 “第一家只说真话的电商公司”,只有通过 Flip 购买产品的用户才能创建视频评论,并需要确保输出内容的真实性。
Fekkai 是法国名人发型师 Frédéric Fekkai 推出的沙龙美发品牌,该品牌从 8 月开始就一直在使用 Flip。Fekkai 的首席运营官 Crystal Wood 说,了解消费者喜欢哪些产品,以及他们喜欢这些产品的原因对品牌很重要。“Flip 是第一个让消费者占据主动权的社交媒体平台,我们品牌只能把产品发布在平台上,看看消费者会被什么产品吸引。在美妆领域,评分和评论也已经成为最值得信赖的转化驱动因素之一。”
Flip 运用亚马逊和抖音相互结合的运营模式,该社交平台上有一个内置的特色产品购物链接,并为消费者购买多个品牌提供一键结账的功能,品牌将商品存放在仓库中并以自己的包装运送。目前,此平台唯一的仓库位于洛杉矶,但公司计划在 2022 年初再开设两个,一个在纽约,一个在中美洲。Flip 目前只在美国适用,但计划在 2022 年中期把市场扩展到英国。
Flip 解决了内容创作者领域中一个日益严重的痛点 —— 内容变现。成熟的社交网络目前只向一小部分顶级用户提供有限的 “创作者资金”。但是在 Flip上,任何人都可以通过分享真实的观点或帖子获益,而无需得到平台或品牌的赞助(任何品牌或创作者的内容一旦发现有接受广告赞助的现象,将被 Flip 禁止使用该软件)。
Agha 称,Flip 上的用户从每次销售中获得 10% 到 20% 的佣金,有些人每月的收入高达 12,000 美元。两周前,该平台还推出了一个详细的分析表格,可帮助用户更精确的衡量参与度。按照 Agha 的说法,Flip 使社交网络达人营销的概念更民主化了。
拥抱无滤镜的世界
而总部位于纽约的 Supergreat 旨在为用户提供一个无滤镜的社交平台来表达自己,从而与他人和品牌建立联系。“我们的目标是为消费者提供最全方位的在线购物体验。” 该公司社区和营销主管 Enid Hwang 表示。
Supergreat 的用户可以了解其他购物者的购买情况,Hwang 认为这个举措可以在直播过程中给人营造出一种让人不想错过的感觉,并鼓励用户相互交流。直播活动还为品牌创始人提供了机会,例如美发师和电视名人 Jonathan Van Ness 本月就在 Supergreat 上举办了一场直播活动,宣传自己的护发产品,并立即带动销售额的增长。另外,Glow Recipe 的联合创始人 Sarah Lee 和 Christine Chang 最近也在此举办了一场 40 分钟的直播活动,每分钟的销售额达到 60 美元。
美国美容连锁店 Ulta 于今年 7 月开始与 Supergreat 建立了为期三个月的合作关系,力图围绕着和 Ulta 相关的产品和消费者进行真诚沟通。Ulta 的内容和媒体战略高级总监 Christine White 表示,Flip 的直播 “类似于现实生活中与朋友一起购物,但同时又具有在线购买的便利性”。用户观看直播的时间平均为 35 分钟,其中,有超过三分之一的参与者将产品添加到他们的购物清单中。现在,Ulta 又计划在 12 月再次与 Supergreat 合作,推广一些新的独家品牌,包括 Rizos Curls 和 Live Tinted。
为女性私密处提供产品的独立美容品牌 Conditionher 的联合创始人 Wendy Rose Berry 和 Eugenia Marshall,也利用 Supergreat 和消费者展开深入对谈,旨在消除女性因健康和身体问题被污名化带来的问题。
Tatcha 艺术和教育全球总监 Daniel Martin 一直在使用 Newness 与品牌粉丝群的粉丝进行互动,以此跟粉丝建立更加真诚和信任的关系。“我们相信未来社交媒体会优先考虑的是人的作用,而不是商业,” Newness 的联合创始人 Jenny Qian 表示。“今天,许多品牌使用 ‘社区’ 这个词来描述实际上的客户,社区不仅仅是购买或把商品添加到购物车。社区是一个大家有着共同目标和信念的社群。如果你从社区开始深耕,生意自然而然就来了。”
用实在的奖励,激励平台用户创作更好的内容
Supergreat 会通过发放平台的虚拟货币,从而激励消费者参与平台活动,这种现象在直播间时常发生。如果用户拥有金币(用户通过创作视频内容或分享评论等在平台赚取的虚拟货币),他们则可以兑换品牌提供的所有类型的美容产品,每个产品的兑换起码需要 100 个金币,且兑换的产品由 Supergreat 配送中心发放。
品牌的价值在于将产品交到愿意说真话的人手中。Hwang 称,“在这个平台没有虚假广告的现象发生。” 目前,很多品牌也十分重视用户在推荐产品时的真实性问题。比如,清洁美容零售商 Credo 推出的 Exa,已开始在其电商产品页面和社交渠道上嵌入 Supergreat 用户所发布的内容和评论。“因为这些内容是未经过滤、未经 ps、没有经过任何修饰的,这肯定有助于品牌增强转化率。”
Supergreat 最近更新的版本则允许品牌将自己的产品添加至平台,Supergreat 收取 20% 的佣金。品牌方可以将产品添加到 Supergreat 平台的虚拟库存当中,再由平台中的美妆博主或 “网红” 博主来直播卖货。如果产品被售出,Supergreat 将收取 10% 的费用,而主办方则收取 10% 的销售额。
“品牌虽然在 Instagram、Tiktok 或 Pinterest 等主流社交平台上拥有强大的受众,但它们与消费者互动的程度仍然有限。” Hwang表示。“我们确实在培养品牌使用 Supergreat 作为销售渠道的能力,同时与在平台具有传播能力的用户建立联系,建立更多的奖励机制,从而培养这批用户的忠诚度和参与感。”
最新
药企扎堆“入局”化妆品,是翻身新出路吗?
“跨界”的风,越吹越猛,这回轮到药企上场了。
▲图/进击波财经
据不完全统计,目前我国涉及化妆品业务的医药企业数量已经超过300家,其中不乏片仔癀、云南白药、仁和药业、康美药业等知名药企,都希望能从增速强劲的化妆品行业中分得一杯羹。
▲图/亿欧网
都说“药妆同源”,药企来做化妆品,一开始就赢在了起跑线。不仅能够改善国产化妆品“研发投入不足”、“科技含量偏低”等问题,还可以通过“降维打击”推动国产化妆品快速进入到产品力的竞争阶段,向高端化冲击,似乎算得上是完美的产业拓展选择。
但隔行如隔山,药企过往“打天下”的经验,在化妆品市场上根本无法套用,看似是光明坦途,不曾想背后“套路”极深。
雄心壮志的药企们,以为稳操胜券,入场后才知如临深渊,进则获得新生,退则粉身碎骨。
药企进军化妆品,“手段”各有千秋
事实上,药企“跨界”美妆的梗,严格来说,算不得新鲜事。
传统药企片仔癀是个中“鼻祖”,在1980年就有推出“片仔癀皇后”的护肤品,因为拥有国家级绝密配方,产品一度风靡东南亚,但片仔癀并未乘胜追击。
爱企查数据显示,到2002年3月,片仔癀化妆品公司才正式成立,旗下包括“片仔癀”、“皇后”等品牌,产品覆盖护肤品、清洁洗护等系列,包括珍珠膏面霜、眼霜、爽肤水等,涉足的化妆品种类越来越多,以至于当下很多年轻消费者,都不知道片仔癀最初只是一种药物。
紧随片仔癀之后,同仁堂在2005年与香港同兴集团合资成立了同仁堂化妆品有限公司,品类更为庞大,旗下拥有本草、伊妆、丽颜坊、派朗、佳宝乐等多个化妆品品牌。
因为宫廷传承自带光环效应,加之同仁堂有自己的药材基地,能为化妆品研发提供上乘物料,一时间倒也风头无二。
就在同年,有网友发帖称,不少主持人和明星的化妆包里都装有一支马应龙痔疮膏,用来解决黑眼圈问题,引得爱美人士纷纷效仿。
在清一色的反馈好评中,马应龙索性顺势而为。通过研究发现,其八宝古方药粉对皮肤确有活血、美白、保湿作用,用于化妆品效果显著。历时3年半,2009年,马应龙首批“八宝眼霜”终于投放市场。
其实,马应龙跨界做眼霜,并非无源之水无本之木。早在2011年,马应龙入选“国家非物质文化遗产名录”,就是传承于400多年前的“马应龙眼药制作工艺”。
2009年,马应龙推出眼霜产品“瞳话”之后,马应龙药业在2018年年底斥资3200万元,持股64%,正式成立了武汉马应龙大健康有限公司。现在,马应龙旗下不仅有眼霜,更有唇膏、女士香水、洗面奶等产品。
比起市面上动辄五六百的国外品牌眼霜,马应龙眼霜的价格显得更为亲民。加上痔疮膏积累的几百年名声,仅在2010年,马应龙眼霜的销售额就突破了1000万元。
马应龙的做法,在带来新增长灵感的同时,也加速带动了药企“跨界潮”。2018年,福瑞达医药一口气推出专研玻尿酸护肤品牌“颐莲”、高端量肤品牌“善颜”、专研微生态科学护肤的“瑷尔博士”,以及首个主攻Z世代的奇幻U次元彩妆品牌“UMT”,形成多元化品牌矩阵。
2019年2月14日,胡庆余堂化妆品正式在天猫开设官方旗舰店,开业至今推出了灵芝大棕瓶眼霜、薏仁水乳等多款人气产品,野心勃勃。
今年7月30日,仁和药业宣布收购7家化妆品公司,交易额累计达7.2亿元,决心可见一斑;无独有偶,几乎同一时间,东阿阿胶宣布推出旗下首个独立美妆品牌“桃花润”。
不管是迫于转型需要,还是试图延伸产业链,药企“钟情”做化妆品背后,从不是心血来潮这么简单。
醉翁之意不在酒,药企的“如意算盘”
从大环境来说,药企的日子近些年并不好过。“新医改”之后,渠道限制、监管趋严、新产品研发投入大、周期长,给药企经营带来的压力可想而知。
以盘龙云海集团为例,旗下化妆品牌诗莉薇一款面膜研发只用了29天,但新药研发却是个耗时耗资都非常庞大的系统工程,完成前期的基础研究(药理、毒理、药效等动物研究)后才能开始申请进入人体临床试验阶段,少则几年,多则几十年,市场投入风险还是未知数。
同时,在今年7月2日,国家药品监督管理局药品审批中心发布关于公开征求《以临床价值为导向的抗癌肿瘤药物临床研发直到原则》的意见,明确提及新药研发应为患者提供更优的治疗选择为最高目标,尽量避免创新药研发扎堆的情况出现,更是加大了新药研发的门槛。
再者,国内龙头药企多为上市公司,上市也意味着资本市场对增长的极端需求,一旦失去增长空间,也就失去了投资价值。
内忧外患下,与药品具有较高相关度的化妆品行业,理所当然成了药企跨界的首选。和医药行业的低迷不同,化妆品行业可谓一派欣欣向荣,且利润回报率高。
据《美妆行业市场发展趋势分析》预测:2019年至2023中国美妆行业市场规模年均复合增长率约为6.77%,2022年中国美妆行业市场规模将突破5000亿元。
▲图/锐观咨询
所以,纵观市场变化及自身处境,药企做起化妆品生意,更多的是主动谋变,要想长期生存不被市场淘汰,就要顺势而为。
而化妆品对药企的业绩增长,也确实有着不错的拉动作用。比如化妆品业绩逐年提升,已成为公司营收重要组成部分的“片仔癀”,根据其财报显示,2017年-2020年,片仔癀化妆品营业收入分别为1.75亿元、2.74亿元、4.3亿元和6.11亿元,同期净利润分别为2102万元、4246万元、8094万元和1.14亿元,2020年净利同比增长41.23%。
2021年上半年,片仔癀化妆品终端网点新增近600家,片仔癀化妆品体验店新增62家。现阶段,片仔癀已拟将化妆品业务分拆上市,借助资本的力量步入化妆品市场快车道。
再看广药集团子公司敬修堂药业旗下的护肤品牌“佰花方”,目前佰花方品牌带来的收益,在敬修堂健康版块中占比已上升至25.43%,地位的重要性可见一斑。
然而,有人欢喜就有人愁。相对于专业为王的药品市场,化妆品市场显然更为复杂,不仅在于“货”,“人”、“场”的竞争,同样也是品牌能否取胜的关键。
与化妆品行业在消费者定位、渠道布局上的巨大差别,使得这些医药行业叱咤风云的药企们,在化妆品江湖的表现,远远低于预期。
热闹过后,折戟者比比皆是。
境遇冰火两重天,未来机遇挑战并存
理想有多丰满,现实就有多骨感。
2001年就进军化妆品行业的同仁堂,成立了一堆合资公司,推出各种品牌的药妆,导致不同产品各自为战,异常混乱。
到2008年,同仁堂药妆收入仅为2000万元,此后不久,同仁堂药妆退出药房,选择走美容院线,经过几番折腾,最终也以失败告终。
比起同仁堂,莱茵生物的境遇更为坎坷。2019年年报及2020年半年报显示,公司对其全资子公司桂林皙美佳人化妆品有限公司计提100万元减值准备,到2020年6月30日,皙美佳人化妆品公司的账面价值已变为0。
10月13日,顶不住的太安堂发布晚间公告称,拟与全资子公司上海金皮宝制药、上海太安堂云健康科技一起出手,转让化妆品相关资产给上海皮宝生物科技发展有限公司,以优化公司资产结构,交易完成后,太安堂不再经营化妆品业务。
纵观30多家A股上市药企的年报中,仅片仔癀、益盛药业公布了化妆品板块的业绩,其余药企对化妆品业绩只字未提。
成也萧何,败也萧何。药企出品的化妆品,虽具备高起点,但也会带来关于功效性的“刻板印象”,如果产品无法做出差异化特色,被抛弃和遗忘,只是时间问题。
而即便再硬核的产品,也需要通过营销链路来传递给消费者。药企的主要渠道集中在线下的医院和药店,但化妆品却更加追求线上的私域流量。
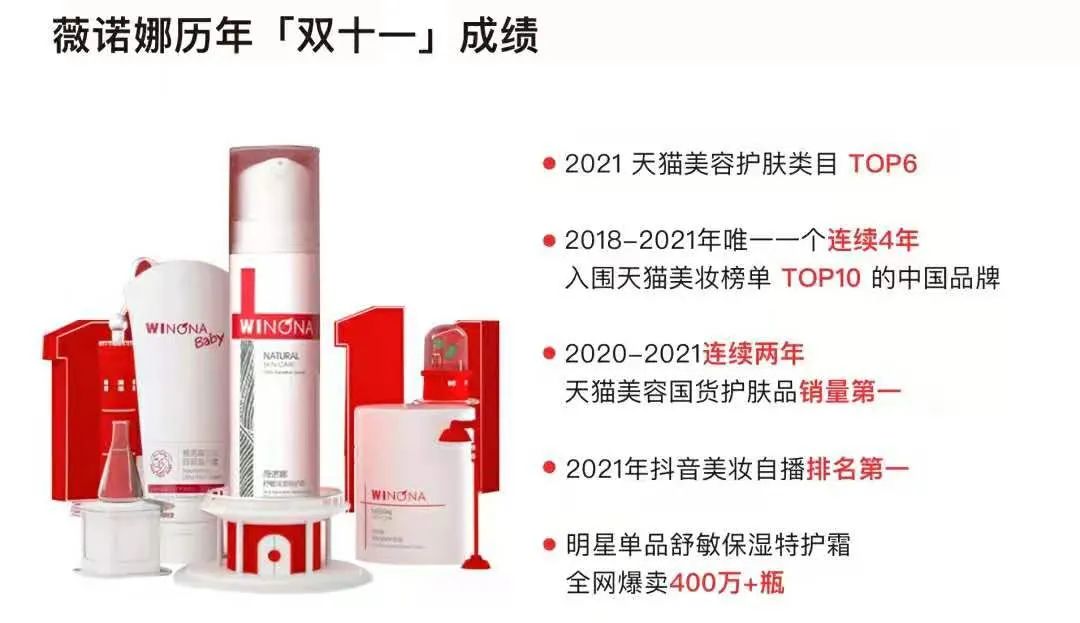
在这点上,就不得不提及炙手可热的“薇诺娜”,从一开始就掌握了正确的“命门”。联合直播和社交内容KOL,从专业医生到头部红人,从线下医院到线上问诊,从微博微信到知乎B站,甚至在百度贴吧都全面铺开内容,无孔不入地将品牌塑造成“专注敏感肌肤的功效型护肤”的精准定位,建立起强大的消费者心智认知。
薇诺娜的成功并非一夕之功,但不少药企至今仍难以摆脱以运营药品的思维,来运营化妆品品牌的“怪圈”,恶性循环下,前景并不乐观。
雪上加霜的是,“药妆”被禁后,药企再难凭借自身品牌进行背书,为旗下的化妆品提供技术宣称,这条路走不通,优势也就相应削弱了。
此外,目前的中国美妆市场,仍然被欧美、日韩等大牌垄断,想要在短期内实现赶超,几乎没有可能。
当红利滚滚而来,是做出一门能够快速获得产出,然后生命周期迅速萎缩的生意,还是选择一个长期主义路线,聚焦深耕地走下去,是摆在所有药企们面前的抉择。
不成功,便成仁。显然,药企们的“跨界”大计,还有很长的路要走。
最新
国货美妆:欲戴皇冠,必承其重
有玩家选择了更激进的路子,比如完美日记:SKU不断出新,大手笔收购以快速适应这个蝶变骤起的市场和消费者;也有玩家采用了更稳妥的打法,花西子在品牌建构和产品设计上下了苦功夫。
如果我们把目光从行业下游向上游推进,会发现不仅是站在聚光灯下的品牌,上游的生产商也在不断迭代更新。可以说,强营销和性价比之外,国货美妆在这些年的探索徘徊里,还是沉淀出独特的价值优势,以至于在产品的全周期,价值链的全环节上,都在全面追赶一线大牌。
还是那个问题,如果涉及营销、生产中的某个环节势能已经足够强大,这个环节的势能有没有强大到可以支撑一场棋局的翻盘,或者话语权的反转?这种反转不在于间或偶然的爆品问世,而在于长期出新的产品能力,和始终占据消费者心智的品牌忠诚。
而国货美妆也必须在持续高压中面对一些隐疾。大量热钱流入渠道和营销,剩给产品和研发的钱还有多少。如果不能在基础科学层面实现创新,品牌看似坚实的壁垒很可能被下一个大爆品牌攻破。
我们以产品全周期为落点,深入到每个环节进行拆解,试图回答除了快之外,如今的国货美妆,已经在与国际大牌正面PK的路上,走了多远。
快的背后,是话语权和注意力的争夺大众深知国货美妆的「快」。
和快时尚打破传统时尚的禁锢,随后又被超快时尚超越一样,年轻消费者多变细分的需求,对品牌们提出了更高要求。一方面,他们需要不断推出新品来刺激消费者,以维持他们对品牌的新鲜感和注意力,另一方面,年轻世代消费者已经把高颜值设计、不断出新的能力视为品牌实力的重要评判标准。
所以,「快速」的姿态在国货美妆发展初期是一种优势,发展到如今已经被当成「常规操作」。供应链上的快速也并不新鲜,在涉及品牌内涵、包材设计、生产制造等全流程的「快」才可以被视为品牌的独一壁垒。
奥纬咨询通过专家访谈、行业调研发现,国际大牌单一新品的研发周期(包括产品创意、包装设计、配方调配、测试生产)在15-24个月之间,而同类中国品牌一般只需要6-9个月。大牌企划期往往以年为单位,但中国品牌以月为单位很是常见。
不过快之下也有模式细分。奥纬咨询认为国货美妆在此前基础上迭代出两类。一种紧跟市场潮流的「敏捷试错」模式,大量引用外部合作方加快设计、包装等流程,不断推出新品来测试市场反应,有可能会进化成平台型选手的代表;另一种「精益打磨」模式则试图为消费者打造具备中国文化符号的美妆品牌,往往在后期有出海淘金的潜力。
(以两个模式的典型品牌为例,奥纬咨询发现敏捷试错模式下某品牌在2020年注册332款产品,其中42款被推向市场,精益打磨模式下某品牌同年注册69款产品,其中12款和消费者见面。)
说到底,快的背后是对年轻消费者注意力、对美妆行业话语权的争夺。
各路行业观察者研究Z世代多年,发现这一代消费者的品牌忠诚度很难建立。即使对某个品牌形成偏好,也很容易在同类竞品中进行迁移和频跳。他们成长于一个物质丰盈、信息爆炸的时代,对新品牌有本能的敏感和尝新心理。
这和25岁之前消费者的美妆消费观有本质区别。他们对美妆基本盘的认知几乎由国际大牌教育和养成,一旦形成对某个品牌的忠诚度和喜好,很难主动迁移,这与日本美妆市场成熟用户表现出的「先相信品牌,随即信任从品牌迁移到全线产品」有相似之处。
但年轻世代的消费者不一样。他们习惯了需求的「被动投喂」,不接受「延迟性满足」。一个夸张说法是,消费者今天想要什么,国货美妆明天就能给你,但如果是国际大牌,可能明年才能把产品雏形讨论出来。
没有人关注过程的争议、撕扯,那些对集团整体战略和局部业务调整的影响,消费者只在乎结果。赛道里嘈杂的音量、每天不断出新的国货美妆让他们并不知晓、也不能理解品牌在研发生产、价值构建上所需要的时间沉淀。
国际大牌或许输了时间,国货美妆到底赢了机会。在中国速度的争分夺秒里,勤劳的美妆从业者们一次次用时间交出了神话般的答卷。
他们不可能达成压倒性的胜利,也并不需要全渠道的赶超。只要在某个活动节点有小范围的亮点表现,这个成绩就足够宣传一年。
全流程提速,各环节出击
但这些批评并非全盘否定国货美妆的成绩,坦白讲,美妆赛道竞争激烈,新品牌冷启动的过程已经相当艰难,如今迈过了从0到1的阶段,期望其成林成海,也是倒逼行业不断提升品质和水平。
从新品诞生的全流程来看,国货美妆已经迎来了全流程、各环节的提速和创新,他们的刀锋,不仅在营销层面上。精工细活也是有的。
还是分模式来谈。在创意构想与包装设计阶段:
敏捷试错模式美妆拥有强大的资源整合能力,和管理多合作方的调度能力。他们引入更广泛的合作主体,创意灵感可以依靠一些专业机构提供,包装设计有成熟的OEM代工厂,原料供应商供给稳定,外部营销上也有专业广告公司支持。这种跨主体、跨部门的协调整合能力,对公司的外部管理和内部管理都提出了极高要求,他们在策略等更高维度的判断上,需要有敏锐、准确的前瞻性,还要有对试错成本的包容力,以及试错后快速调整的执行力。
精益打磨模式下,部分品牌很容易以超前的设计或理念引爆口碑。某国风彩妆品牌的代表性雕花口红是个例子,该核心创意最早来源于一个独家合作的美院教授,品牌也经常与外部艺术学院展开包装、材料上的讨论与合作。
一个在行业中广泛流传的说法是,该产品的开模是国内品牌中最难的。当时品牌寻找国内大大小小生产线,花了8个月左右才敲定了口红膏体的生产商,实现产品的特殊的外形效果,品牌方需要与工厂在持妆度、保湿度等产品功效与产品外形之间反复尝试,寻求平衡点。这很容易理解,生产线中模具成本高昂,鞋子需要开模服装就只需要打版,这中间就是成本之差。这也是为什么你去买各家的遮瑕气垫,他们的包装盒都大同小异,因为生产线最初开的模,都是一样的。
对设计的重视也意味着更加专业的内部设计团队而非仅依赖外部的创意机构。根据花西子所属宜格集团的公开招聘信息,从业3-5年的资深礼盒包装设计师年薪在22.5万-45万之间,这个薪酬和同行拉开了相当一大截,至少体现了品牌对设计人才的储备和重视。
对外形结构和视觉的设计,对包材的考量并非只有花西子独有。一个专注底妆的国货品牌Blank ME的包材设计全部来自韩国,他们的产品价格线也一路直逼国际大牌。
配方开发阶段:
除了核心创意和包装设计,产品配方层面,尽管多数国货美妆目前会直接使用OEM代工厂的配方,但他们也在积极组建自身的原料、配方研究团队。比较常见的做法是,代工厂从业人员大多对原料功能、质地等属性相对熟悉,但对C端消费者的需求反应相对较慢。品牌直接在代工厂已有的配方模式上做细微调整,是目前颇具性价比的做法。
的确,随着中国制造业的不断成熟升级,品牌方不必局限于将从概念到生产的整条价值链全面内化,而可以最大程度地探索外部力量,以品牌方为中心,打造更开源的生态系统。而品牌方可以进一步将精力投入到核心竞争能力的打磨上,如品牌建设、前沿科技探索、消费者深度洞察等等。
测试阶段:
国货品牌的实验室测试采取了较为灵活的方式,如只保留必须的安全性、稳定性测试,直接使用代工厂的测试结果,将部分测试由线性改为并行等,以加快测试速度。
在消费者测试阶段,与国际品牌动辄2-3个月、使用外部调研公司、采用精心设计的数十至上百条问题的问卷、全面的数据分析相比,国货品牌秉持“真正的消费者测试发生在产品上市后”的思路,认为产品上市前小规模的消费者测试难以确保客观性,且并不能为产品带来决定性的改变。因此国货品牌大大缩短测试时间至2-3周,大幅精简问题及数据分析的颗粒度,只求在核心问题上获得消费者的反馈即可。
为了实现迅速的消费者测试,领先新国货品牌通过微信公众号等途径直接招募消费者形成“测试资源池”,按需邀请。这样既保证了速度,同时创造了一个新颖的与消费者直接产生互动的途径。
生产阶段:
与测试阶段秉持的理念类似,国货品牌通过更小批量、更多批次的生产来测试市场反应并及时做出产量调整。如某国货品牌针对口红品类的首批次生产仅生产1万支(定位为“限量款”),可在1-2周内完成;在接下来的生产批次中逐步增加到2万、5万支。而国际品牌口红首批次会达到10-30万支的生产量级,需要至少1个月的生产时间。另外因为国货品牌基本上使用代工厂的配方,原料采购、质检等环节可以尽量前置(由代工厂提前完成),这进一步令整体生产提速。
综合以上环节来看,国货美妆如今在创意构想、包装设计、配方调试、生产制造的各个环节,都具备了快速出击和精工细活的能力,这样意味着他们拥有了和国际大牌正面PK的底气。
大时代下中国制造升级的缩影
但这并不意味着,国货美妆和欧美大牌没有差距。
摆在国货美妆玩家面前的问题是一致的。即使完成了从创意内涵、产品设计、外部营销和后续物流的全面赶超,但品牌如果不能在基础研发层面达成突破,还是很难具备跨越周期的能力。
诸如欧莱雅、雅诗兰黛的国际美妆企业已繁荣百年。他们的自建实验室,在基础皮肤科学研发层面积淀深厚,优势显著。涉及基础原料的创新、人体肌肤的敏感性、适应性测试等方面,的确与国货美妆拉开一个身位。
以原料创新为例,欧莱雅的波色因,SK-II的Pitera,此前强生公司的A醇(目前已被广泛采用)都是独有专利,也因此诞生出跨越周期的爆品。
就拿Pitera来说,因2017年-2019年之间专利到期有所争议,理论上工厂可依据成本发明者之一柏山正义(音译)当初专利注册文件上的成分和制作方式复刻Pitera,但由于缺乏独特的菌种、日本当地琵琶湖的水,以及并不确定的发酵过程,配方完全复刻的可行性不大,这就是SK-II的壁垒。
雅诗兰黛旗下小棕瓶的关键成分也是如此,其采用了由德国著名成分供应商CLR独有的二裂酵母发酵产物溶胞物。短期内国内工厂和实验室很难复制。
某种程度上,国货美妆在原料、配方等层面的相对薄弱,除去本土化妆品牌起步较晚、根基不深的原因,也有如今美妆品牌内卷,市场端变化太快的影响。本土美妆品牌之前由于欧美品牌的大举进入一度被合并、收购,或破产关门,如今好不容易接着社交媒体乘风而起,多多少少会对市场妥协,从而落入包装、概念、营销的爆红陷阱。
但随着消费者的不断成熟,和市场的淘汰演进,行业最终会回归理性。这也是为什么,我们能看到一些国货美妆,更愿意踏踏实实去打磨产品了。
百雀羚开始和德国柏林大学合作,上美出击日本开发新品,环亚与皮肤科学家在澳洲研究技术,完美日记成立「open lab」 —— 当市场容量足够大,入局者都有望分一杯羹时,如果资金储备、人才团队、产品设计和品牌思路,这些都到位了,企业也会调整思路,在技术研发和生产设备的投入意愿也随之上升,行业整体参与者的重点也会随之转移到产品身上。
这也是中国OEM/ODM代工模式的胜利。在一个更广阔维度下,国货美妆的崛起,意味着中国制造的全面升级,它是国货美妆开启品牌构建、文化自信的一个重要信号,也是其出海扬帆、走向全球的有力证明。
最新
攀上“元宇宙”的高枝,虚拟主播吸粉百万可以走多远?
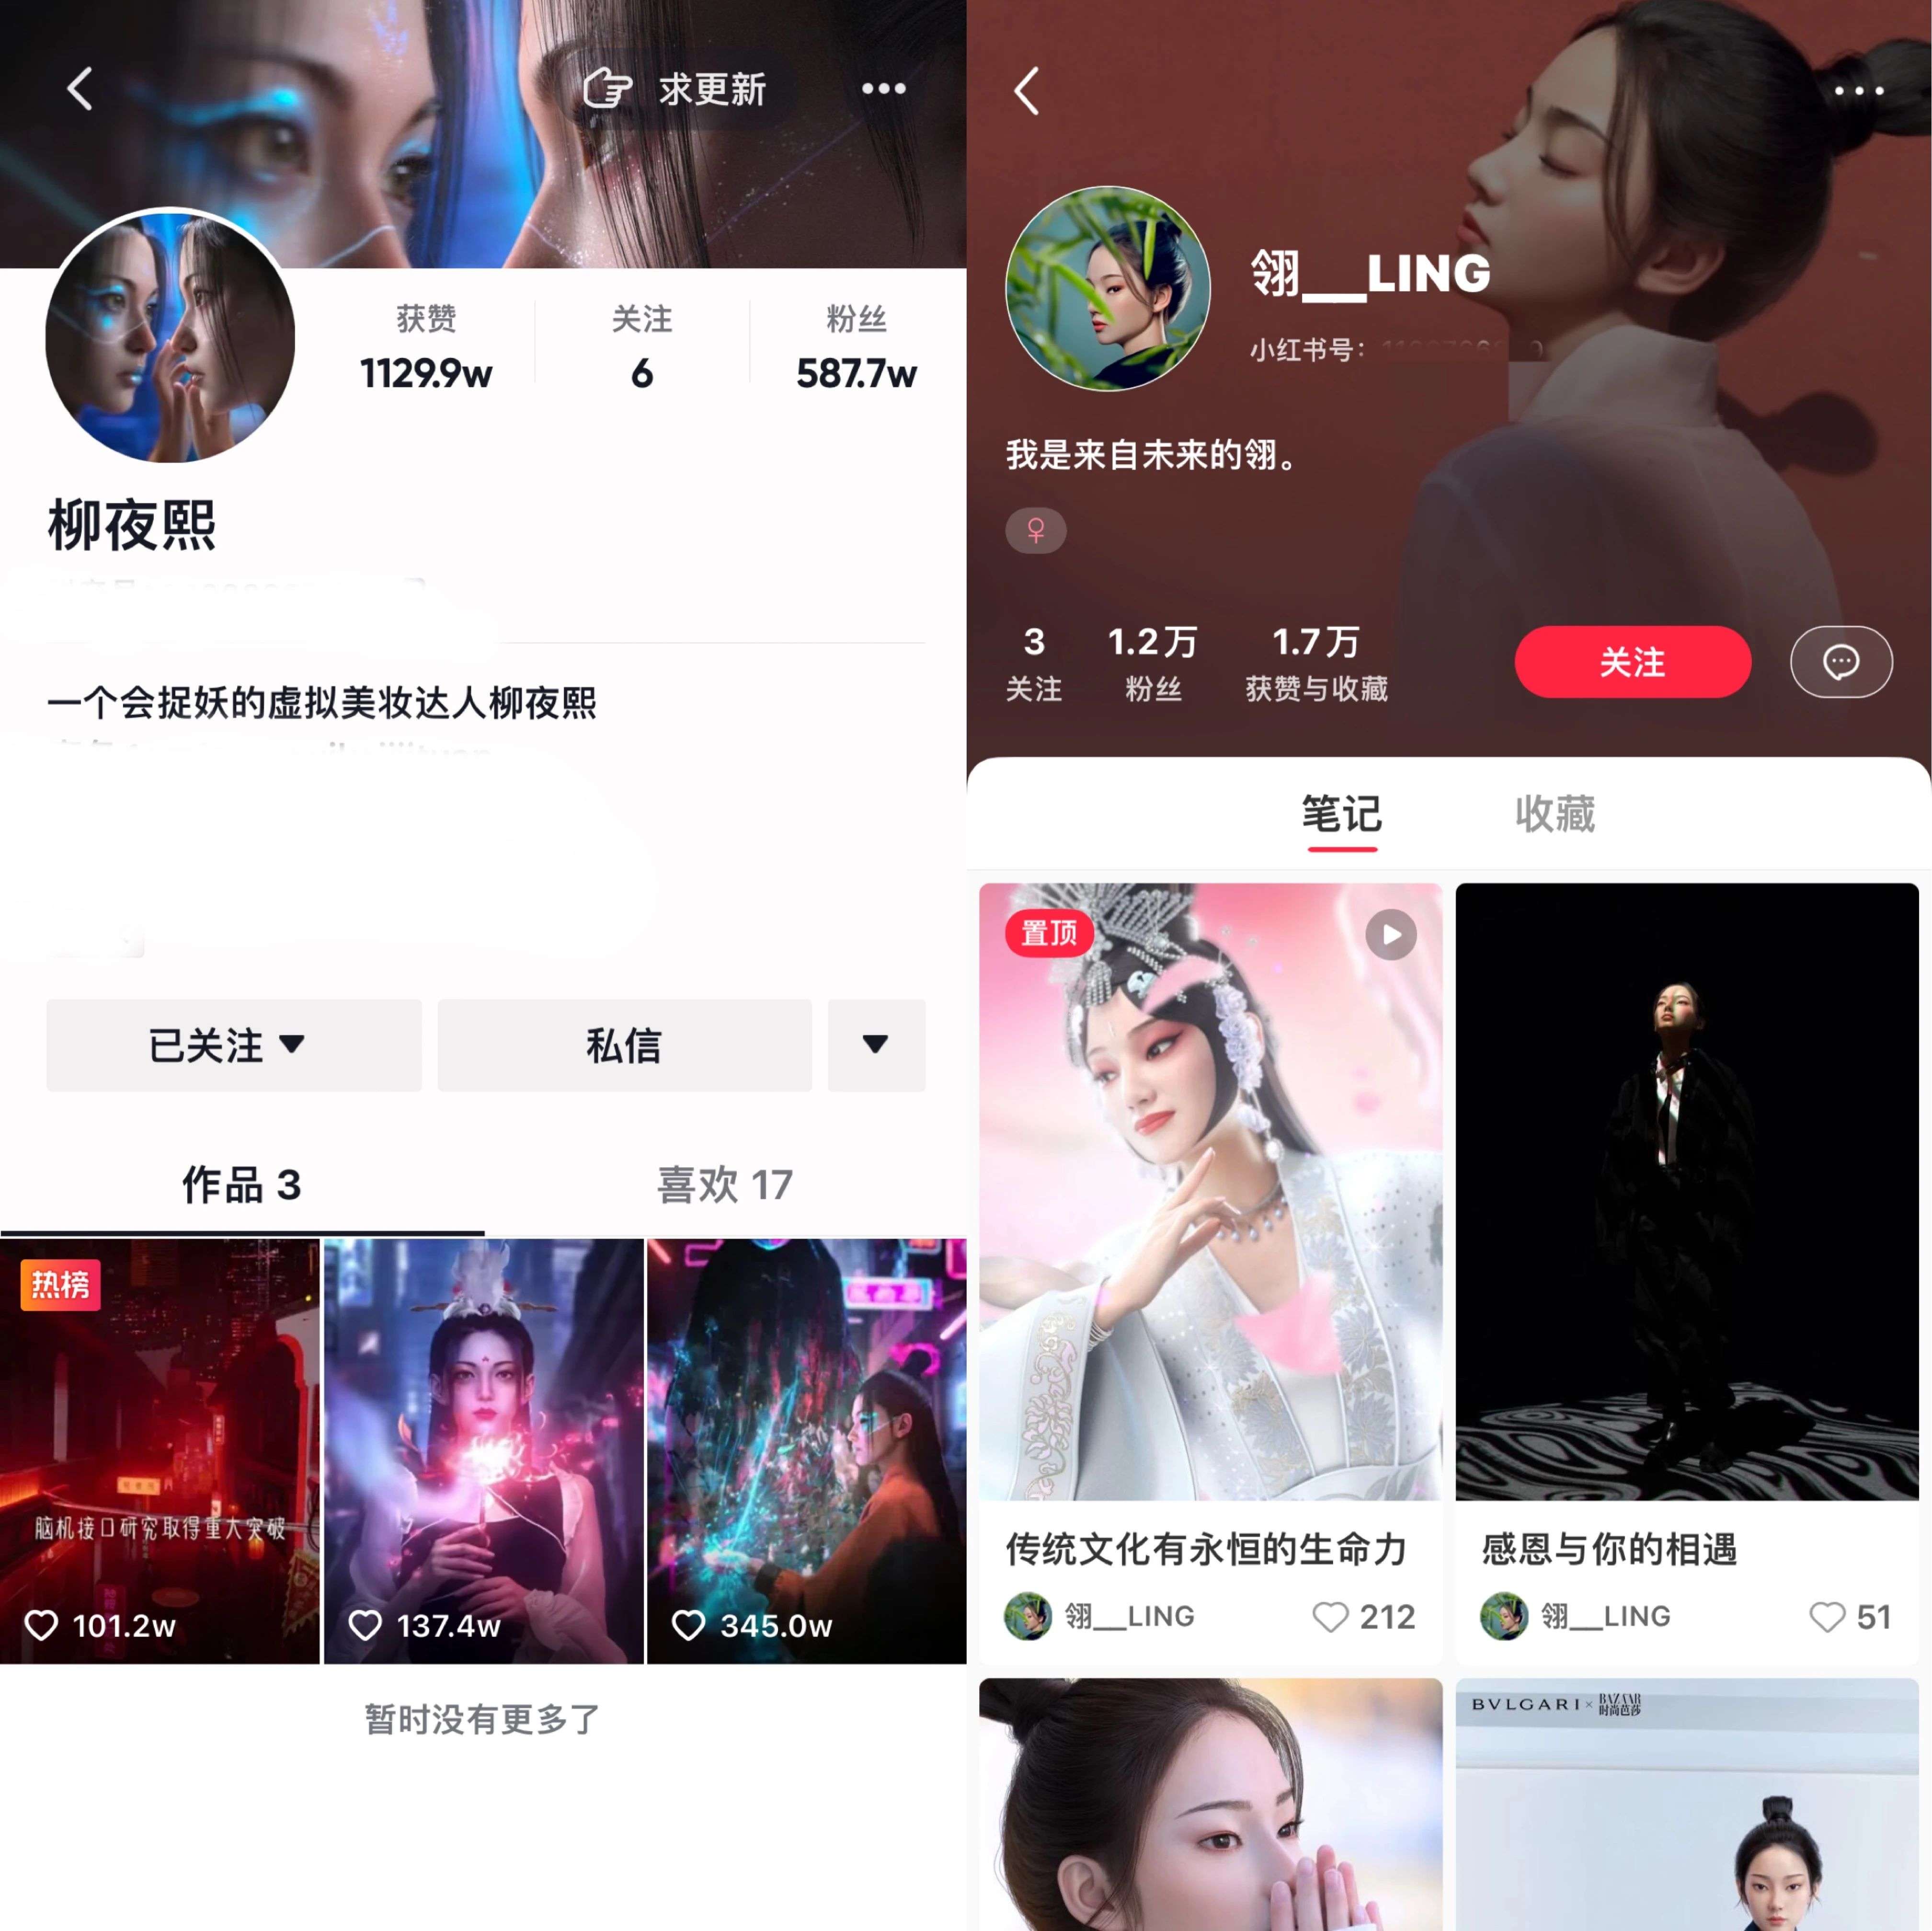
自称“会捉妖”的柳夜熙是抖音首位虚拟美妆达人。2021年10月31日,柳夜熙发布了第一条视频,获得300多万点赞,涨粉上百万,并以此视频登上热搜。 隔日,柳夜熙发布了第二条视频,点赞数同样超过百万。
截至目前,柳夜熙用三条短视频收获了622万粉丝。根据目前的账号规划,只发布了先导片。“孵化”柳夜熙的创壹科技创始人谢多盛表示,后续故事会以单集剧情的形式陆续在抖音发布。据了解,柳夜熙背后的大中台团队有150余人,小前台团队人数则在10人以内。
事实上,在柳夜熙之前已经有虚拟偶像或数字人进入大众视野,并开始商业化的尝试。例如二次元虚拟偶像“洛天依”登上央视春晚,并现身李佳琦直播间带货;乐华娱乐推出d额女子虚拟偶像团体“A-SOUL”,与Dior等各大奢侈品牌合作的法国的虚拟网红Noonoouri。
当行业玩家批量复制下一个“洛天依”或“柳夜熙”,虚拟人这条赛道可以被照亮多远?
虚拟偶像量产化
东方面孔、中国风妆容以及捉妖师的身份,柳夜熙的形象有意与当下的国潮风尚做契合。妆容中荧光元素的运用,充满科幻感的特效以及赛博朋克风的后期色调又迎合了Z时代的审美偏好。
半年前,创壹科技嗅到了这样的机会,着手打造虚拟人“柳夜熙”的IP。
今年2月份,创壹科技拿到千万元的首轮融资。过去三年,团队在后期特效视频制作中储备的例如CG和面部驱动技术等技术经验,以及美妆领域的品牌资源,终于在元宇宙的概念之下,有了新的机会。
几年前,创壹旗下的慧慧周账号就曾因“控雨”特效而红。随后,慧慧周账号又结合了剧情内容,陆续打造出“翅膀”、“下车转场”等视频。目前,慧慧周账号在抖音已有1400多万粉丝。
如今,谢多盛对于柳夜熙的走红并不感到意外。这是是“元宇宙+虚拟偶像+美妆”概念下的产物。 团队在复盘时曾展开过讨论,认为柳夜熙的爆红“50%是因为元宇宙的概念热度,30%是因为其2.5次元的设定和技术水平,20%是视频创意和世界观的搭建。”
目前,虚拟人大多以虚拟偶像的运营模式为主,可大致分为养成类、人格化类、二次元女团等类型,虚拟人所处时空也多是二次元或者三次元。创壹科技对于柳夜熙的定位则是2.5次元——二次元是纯CG,三次元是现实世界,2.5次元则是游离于二者之间的存在。
柳夜熙等后续虚拟人的变现方式主要有两种——传统IP经济和元宇宙未来的商业可能。在传统IP经济方面,主要包括品牌广告、IP联名、知识付费、电商等;在元宇宙未来商业可能方面,谢多盛表示,目前公司还在盘算中,但这类变现方式是公司的大方向,具体包括参与元宇宙的基建路口,例如虚拟的以太网络协议等。
从长期来看,创享投资合伙人朱春涛认为,虚实结合的世界需要柳夜熙这样的产品来做连接和支撑 ,虚拟形象这个方向肯定是未来。但目前的技术和社会结构下 ,大部分都还是早期的应用或者广告营销公司,“技术的门槛国内企业建立的不够完善。”
从概念到应用
虚拟主播的出现可以追溯到20年前,大多以2D或3D的虚拟形象出现,再加以配音,应用到媒体场景中,比如2003年央视少儿频道推出的虚拟主持人跳跳龙。
对今天虚拟偶像的发展具有创新意义的,是2007年亮相的初音未来。她的原型是一个用于语音合成技术的音源库,独特之处在于奠定了虚拟偶像“养成型”的孵化模式,即粉丝直接参与创造虚拟偶像的价值,并进行线上分享和传播。这一关系下,“我支持偶像”变成了“我制作偶像”。很大程度上,初音未来的走红与当代年轻人追求个性、自由和话语权的文化内核相吻合。
官方引导下,日本网友对初音未来进行了大量同人创作,按自己喜好赋予其设定、故事,塑造成自己喜欢的模样。
2012年,哔哩哔哩通过二次元形象和语音进行合成技术推出了“虚拟歌姬”。2016年,以名为“绊爱”虚拟YouTuber为起点,带动了虚拟主播的热潮。
近两年,仿真人的AI虚拟主播得到了进一步应用。一个月前,湖南卫视推出的数字主持人“小漾”,在后续节目中进行了人格化培养,有望加入改版后的《快乐大本营》,成为中国首个综艺节目虚拟主持人。
根据艾媒咨询发布的《2021中国虚拟偶像行业发展及网民调查研究报告》显示,2020年中国虚拟偶像核心产业规模为34.6亿元,同比增长70.3%。
从虚拟偶像虚拟歌姬洛天依到人气虚拟主播VTuber绊爱,再到虚拟偶像女团A-SOUL组合的出现,不难看到B站、字节跳动、阿里等互联网公司的操盘和布局。
验真还是被证伪?
在电影《西蒙妮》中,人们曾描绘过AI虚拟主播的理想形态:她是一个由计算机虚拟合成的、高度逼真的三维动画人物。她美得令人无法拒绝,一言一行都与真人一样,并可以完成一切表演、播报,且不会有任何绯闻,妥妥的一枚“完美代言人”。
虚拟主播的形象多样化,可根据直播用户的爱好来设定形象,多样化便捷,动作丰富。业内人士分析称:“虚拟主播的内容可塑性强,在互动上可做多方位延伸,游戏,歌唱,舞蹈等均有一定的可塑性。同时具有一定神秘感,部分主播用虚拟形象覆盖真人,同时做到真人发声,对于互动声线甜美或者有魅力的,均对用户有一定的吸引力。”
也有分析者称,虚拟主播于直播领域中,国内重视程度不高,目前,国内对于虚拟主播直播领域较为不看重,平台内对于板块扶持力度不大。同时虚拟主播对于IP要求偏高,对于普通公众来说,知名的二次元虚拟形象对其才有一定的吸引力,若非知名IP,打造IP、磨合IP的阶段较为困难。相对于其他类型的直播所需,虚拟主播背后需要更多团队运作,成本更高。
根据直播和短视频数据平台小葫芦发布的《B站虚拟主播数据表现》,虚拟主播的形象正在多方位发展,例如在游戏内的互动,用虚拟形象替代明星和主持人,以及请IP形象给快消品代言等。
而在直播领域,若要打造虚拟主播,需要对IP重新进行孵化。对于团队和个人来说,绝非一朝一夕的事情。虽然通过给大主播打造虚拟形象来实现快速IP孵化也许是一条捷径,但对于虚拟主播所产生的未来发展和商业机遇,还是应该客观理性的对待才是。
最新
宝洁和屈臣氏合作推出的新护肤品牌一下瞄准了这几个风口
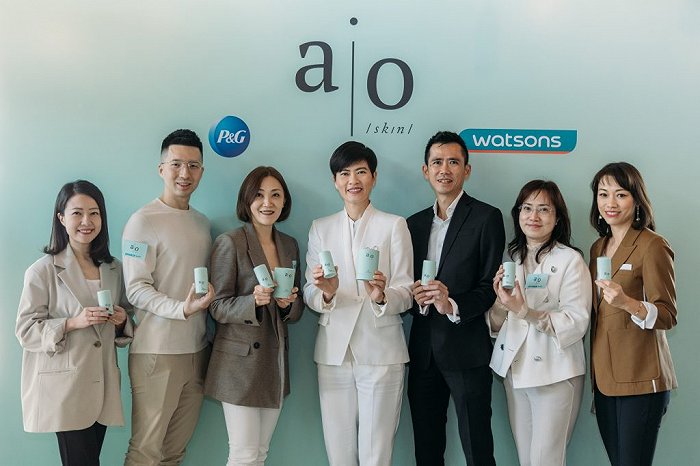
宝洁集团与屈臣氏联合推出“精简护肤”品牌aio。
P&G全球皮肤及个人护理CEO Markus Strobel表示:“这是P&G美容部门首次与零售商伙伴进行的突破性合作,由零开始共同创建一个新的护肤品牌。”而aio的目标消费者为Gen Z及千禧一代年轻人,且看好来自线上平台的销售增长。此外,aio采取了可回收的包装设计,契合当下热议的环保可持续社会议题。
图片来源:屈臣氏官方微信小程序
新品牌发布的同日,P&G美容部门CEO Alex Keith曾接受《女装日报》采访时表示,宝洁美容现在孵化品牌意在涉及旗下核心品牌尚未真正触达的领域,例如D2C品牌。
Keith表示:“对我来说,孵化是关于试验。我们可以试验如何孵化品牌。”而关于收购,宝洁现在更注重如何为收购的品牌进行服务,而非此前的反向而行。
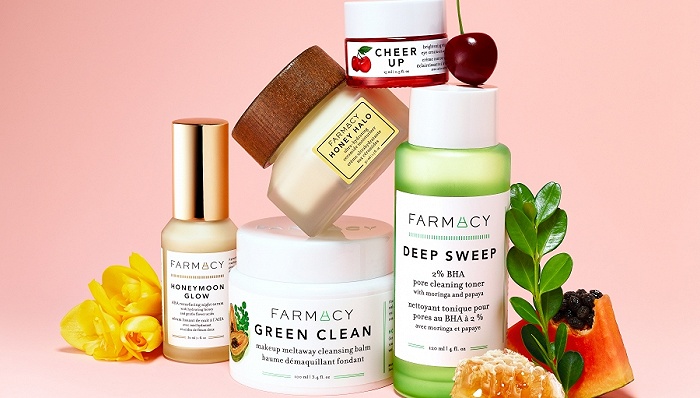
值得注意的是,上个月宝洁刚刚传出即将完成收购美国清洁美妆品牌Farmacy的消息。
Farmacy美妆强调其护肤产品是皮肤专科技术结合天然护肤成分,后者源自全球各地的有机农场,即所谓“从农场到脸上(farm-to-face)。”同时,Farmacy强调其“纯净美妆”的标签,着重宣传产品不含甲醛、合成香剂等与动物成分和实验相关的内容。
图片来源:Farmacy
可以看出,宝洁先后两次紧锣密鼓地收购和孵化的品牌都与如今美妆市场的热门趋势相关,由此透露出宝洁在美妆领域卷土重来的决心。
此前2015年,宝洁将旗下43个美妆品牌剥离并打包为一间独立公司后,以150亿美元的价格卖给美妆公司科蒂 Coty。被抛售的品牌中不乏已经小有名气的彩妆品牌Max Factor、美甲品牌O.P.I,以及杜嘉班纳Dolce & Gabbana 和古驰Gucci香水在内的多个奢侈品牌香水代理权。
自此,宝洁旗下美妆板块大幅缩减,仅保留了SK-II和Olay玉兰油这两个护肤品牌,整体重回家庭及个人清洁洗护品牌组成的核心主业。不难理解的是,相较于家清个护品牌而言,美妆品牌的市场竞争更为激烈,尤其在营销宣传上的付出投入更为复杂多变。
虽然抛售了一大块美妆业务,但宝洁显然并不准备完全退出美妆市场。
2021年8月,宝洁刚推出纯素护肤品牌DermaGeek,该品牌将率先在沃尔玛上架,定价范围在10.99美元(约合71元人民币)至26.99美元(约合175元人民币)之间。
而过去六年间,宝洁投资收购的新美妆品牌还有天然香体露品牌 Native Deodorant,和三个同样强调天然成分和修复功效的护肤品牌。它们分别是First Aid Beauty、Snowberry,以及前述的Farmacy,且均已在中国市场设有销售渠道。
记者搜索天猫发现,三个品牌的价位带在100元到400元之间。因而,无论从价位带还是品牌定位来看,宝洁新收购的三个护肤品牌或多或少都有重叠之处。
不过,这几个品牌在被宝洁收购时都已经在海外,尤其是中国市场,建立了较为稳定的零售渠道。比如,First Aid Beauty被收购时已经进入美国的丝芙兰、Ulta Beauty、QVC等知名美妆和药妆零售商。
这些品牌在海外市场的零售经验将有助于宝洁更为了解各地美妆市场的情况,同时弥补其在中端护肤品领域的不足。
更为重要的是,美妆品牌是一个不可错失的业绩增长来源。根据宝洁发布的2021财年年报,包含皮肤及个人护理和头发护理在内的美容板块占总营收19%,位列第三。期内,美容板块录得高个位数增长,毛利率高于该公司各板块的平均水平。
图片来源:屈臣氏集团
此次宝洁和屈臣氏合作孵化针对中国市场的中端护肤品牌无疑也是一个尝试。
屈臣氏在中国市场成熟庞大的零售网络确实对于初创美妆品牌而言是个不错的起点。屈臣氏还为此创立了名为“屈奇馆”的初创品牌概念店,汇集多个尚未在屈臣氏实体店上架的初创品牌让会员免费试用。这类似于品牌孵化的初期启动环节。
对于屈臣氏而言,努力将自身打造品牌孵化中心的一个重要作用在于从新兴美妆集合店们的围剿中突围。界面时尚曾多次报道,HARMAY話梅、HAYDON黑洞等主打购物体验感的新美妆集合店通过无BA、小样营销等手段成功吸引年轻消费者,与屈臣氏这样的老牌零售商之间划分了明显的界限。
但单就aio这个新品牌目前仅有的信息来说,该品牌仍未与宝洁近两年收购或孵化的护肤品牌产生明显差异性。而且,前述几个护肤品牌也尚未从小众热门的处境成长为类似SK-II一样具有全球影响力的品牌。
无论是与内部同类品牌的竞争,还是从战况激烈的天然功效护肤市场来看,这对新品牌来说都不是一个绝佳的起点。
最新
意大利美妆集团Sodalis从冯氏集团旗下Meiyume手中收购个护品牌营销商Lornamead
总部位于德国的 Lornamead 成立于1978年,在英国、德国和美国均设有办事处。Lornamead 专注于收购和投资知名品牌,以最大限度地加快发展。Lornamead 在护肤、化妆品、护发和口腔护理领域不断扩大产品组合,如 CD、Brisk、Finesse、Harmony、Vosene、Witch 和 Yardley。2013年,Lornamead 被 Meiyume 收购。
Meiyume 总部位于中国香港,在退出 Lornamead 后,将保留后者在英国投资组合中的 Simple、Cidal、Wrights、Vosene、Witch 和 Bristows 品牌。
最新
迷人的复古化妆品,是美妆行业的下个机遇?
说到复古化妆品风潮在全球范围的兴起,一个不得不提的名字是 Lisa Eldridge。Lisa Eldridge 是一位全球知名的美妆大师,并从 2015 年开始担任兰蔻品牌的全球创意总监。她尤其擅长为好莱坞一线女星创造清新自然、精致无暇的红毯妆容,Dua Lipa、妮可·基德曼、凯特·温斯莱特等人都是她的忠实客户,包括 Gucci、Prada、Balmain 在内的高级时装屋也时常与她展开合作。
Lisa Eldridge 本人对复古化妆品的热衷为她的妆容创意赋予了独一无二的灵感。她拥有博物馆级别的古董化妆品宝库,藏品包括卡地亚在 1954 年为奥黛丽·赫本打造的唇膏外壳(价值约 50 万元)、中国北宋时期的粉盒,以及维多利亚时期的腮红套装等等。
作为复古化妆品风潮的领头人,Lisa Eldridge 自 2011 年以来定期在自己的 Youtube 频道上发布相关内容。她的第一支复古风美妆视频示范了如何用上世纪 70 年代生产的 Biba 产品进行化妆,自此收获无数粉丝的追捧。至今,她最受欢迎的古董化妆品视频获得了 83 万观看量,而 #vintagemakeup 这一话题在 TikTok 上拥有超过 3 亿浏览量。
图片来源:Lauren Dudley
复古化妆品浪潮的逐渐崛起,到底反应了什么样的消费者心理?这对竞争越发激烈的全球化妆品行业又有什么启示?
被 “怀旧” 情绪包裹的年轻一代
数据调研机构 GlobalData 将全球范围内所呈现出的这股复古风潮称为 “Retrophilia”:当下的人对过去的人、事、物,都展现出了一种无以名状的喜爱与难以抑制的向往。
这股风潮在过去几年间已经成型,但新冠疫情的爆发进一步加剧了人们心态发生转变。对于世界各地的年轻人来说,复古时尚提供了一个类似逃避现实的空间,加剧了他们对复古时尚背后所代表的年代的向往。
可以看到,在 TikTok 这样的社交平台上,被分享最多的古董化妆品大多来自上世纪 20 年代至 80 年代。Parsons 的时尚史教授 Julia Poteat 也强调,年轻人对复古美妆的喜爱,集中来自于上世纪 50 年代的美妆产品。
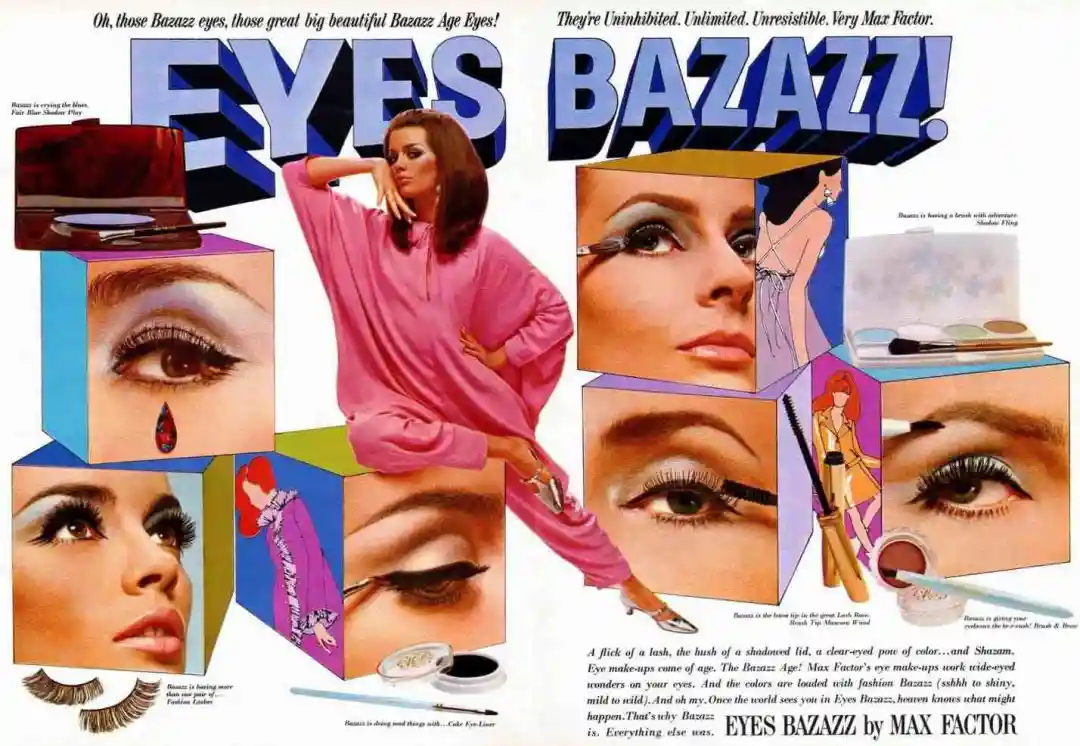
上世纪 50 年代恰好是美国好莱坞的快速发展时期,在庞大的娱乐业和光怪陆离的电影业的双重推动下,现代美妆行业真正崛起。为了使电影明星在荧幕中看起来更有吸引力,Max Factor、Rimmel 等化妆品公司开始推出更加创新的产品和化妆手法,管状口红、粉底和无毒害睫毛膏等现代化妆品都是在当时被发明出来。
化妆品品牌 Max Factor 推动 “Make up” 一词,成为英语中专门指代化妆和化妆品的专有名词。
对于复古化妆品的爱好者来说,古董化妆品是好莱坞黄金时代所营造的美好影像的符号。TikTok 博主 Mako 表示,对于复古美妆,每一次收集都是一次寻宝,每件物品都是一段历史。Lisa Eldridge 也通过视频告诉观看者:通过藏品的色彩设计、包装设计,就能想象到那时女性过着怎样的生活,甚至能嗅到文化随年代的变迁,古董化妆品在社会历史演变过程中所扮演的角色,赋予其超越产品本身的文化意义。
正如咨询机构 Combient Mix 的高级数据研究员 Nina Nowak 所说,当消费者在网络上看到怀旧和复古内容时,会产生一种与那些年代产生联系的共情感受。复古时尚博主 Lost in vintage fashion 也表示,当消费古董化妆品时,大家更在意的是与玛丽莲·梦露和奥黛丽·赫本使用同一色号和品牌,让自己仿佛置身于好莱坞电影中,暂时逃避了现实的焦虑和不安:“至少从表面看,好莱坞为我营造了梦幻迷人的场景。”
社交媒体助力复古化妆品的传播
浏览 TikTok 上最受欢迎的古董美妆视频,充斥着上世纪流行的音乐、生活场景和服饰搭配,社交媒体让人们获取古董化妆品信息的渠道更加广泛,且所呈现的形式也更加丰富多元。
Nina Nowak 认为,复古时尚正巧妙融入社媒时代。Mako 通过分享上世纪的化妆品已经获得超过 110 万粉丝和总计 1940 万个点赞。她表示,TikTok 等线上平台为古董美妆收藏家创建了一个在线社群,社交媒体让复古美妆被更多人了解。美国化妆师 Erin Parsons 也因为频频分享复古美妆在社交网络获得了一众追随者。对玛丽莲梦露的痴迷让 Erin Parsons 开始收藏好莱坞时期的化妆品,并在 TikTok 和 Instagram 等平台发布模仿上世纪妆容的视频,目前已经拥有超过 112 万粉丝。
在中国,复古化妆品也正在社交平台上逐渐流行起来,已经有美妆博主、古董收藏者初步进入该领域。大多数收藏家表示,收集古董化妆品主要以升值为目的,是一种投资。在复古美学回溯的当下,对于古董化妆品的收藏也正在小红书和微博等平台渐渐兴起。
那么在复古美妆趋势下,现代消费者和企业能从中得到何种启示?
复古美妆的回潮对加深消费群体对可持续环保理念的认识,有一定的正向作用。包装完好精美的复古产品让人们反思,总是不断疯狂的上新,并不断通过五花八门的营销手段为消费者种草,从而达成销售目的的现代美妆产品,是否真的环保和可持续。
受当时经济环境和人均可支配收入较少的影响,复古化妆品生产的年代,化妆品是一种财富和地位的象征。因此,复古化妆品通常饰有精美的装饰,如雕刻和手绘图案、金银丝设计等,与现代化妆品较为 “重工” 的设计和快消产品的本质,更容易吸引年轻人的兴趣。对于古董化妆品收藏博主 Laura 来说,复古美妆产品的精致与当今化妆品的塑料包装形成鲜明对比,在美妆产品更新迭代速度越来越快的现在,人们开始关注高质量、慢周期的古董化妆品。
当时的人们也更倾向反复使用化妆品容器,而目前在社交平台也兴起了对于古董化妆品的另一利用方法,就是将现代化妆品填充进古董化妆品容器内。古董化妆品收藏家 Poetrie 尝试将粉饼重新填充进上世纪 40 年代的粉饼盒中,该视频在 TikTok 上得到超过 3.7 万次观看量。小红书平台上也有类似视频,最高观看量上万。与中古服饰的热潮相似,人们正通过投资经得起时间考验的单品进行更可持续的消费。
现代美妆企业也或许是时候关注复古美妆的趋势了,是否能够用现代方式演绎复古是抓住年轻人注意力的关键。Lost in Vintage Fashion 表示,美妆品牌如露华浓还保留着 50 年代的口红和指甲油颜色,她自己就购买了奥黛丽赫本在电影《蒂凡尼的早餐》中使用的同款色号。人们也经常向她表达关于希望古董化妆品依然存在的想法,比如大家依然喜爱 60 年代象征英国青年文化的 Yardley 品牌的产品。
Julia Poteat 表示,Dior、Lancome 和 Chanel 等美妆品牌已经开始意识到复古风潮的回溯,陆续推出更加鲜艳的彩妆产品。Lancome 的 Lush 口红系列就致敬了上世纪 50 年代的口红风格,用现代方式重新演绎全金属的口红外壳,是品牌有效和复古化妆品风潮进行结合的典范。
同时,Lost in Vintage Fashion 也强调希望现代美妆企业主动在他们自己的社媒账号发布复古美妆相关内容,比起人们在社交平台自发发布复古美妆的内容,品牌的推动会起到更好的教育和宣传作用。
美妆终于卷进了复古时尚的潮流中,越来越多人体会到了 Vintage 的魔力,相比新品,复古单品所蕴藏的意义更加丰富。继时尚品牌尝到复古服饰的红利之后,美妆品牌或许应该抓住复古化妆品的机会,抓住更多逃避现实、怀旧的年轻消费者。
最新
柳夜熙一夜暴粉,顶级品牌悉数入局,元宇宙的热点不好蹭
以目前的技术来看,实现元宇宙还很遥远,但和未来挂钩的事物总是能引起市场的波澜。而营销本就是最能够追赶热点的领域,品牌以最潮流的形式参与,内容上再去打造新噱头,便吸引到了更多关注。
三种元宇宙营销方式
MMA-AsiaPaciic日前发布的报告《开启元宇宙营销时代》指出,新的元宇宙营销生态系统要求品牌能创造符合元宇宙特征的体验,实现这些体验的要素主要包括数字替身、数字商品和收藏品(NFT)、虚拟文娱和增强现实等等。
就目前来看,搭上元宇宙顺风车的品牌主要以三种方式布局元宇宙营销。
一是超写实数字人。
早在2018年,以洛天依、初音未来为首的虚拟偶像就已经成为品牌合作的热门标的。但对比来看,虚拟偶像更贴近二次元,形象更为卡通化,而超写实数字人外形则贴近真人,两者并不完全相同。比如,超写实数字人在皮肤质感上能够做到对真人的高强度还原,并且可以依据不同光影条件作出相应的模拟和渲染。与此同时,超写实数字人并不局限于简单的唱歌跳舞,而是拥有更为全面的功能,甚至是与真人发生互动。
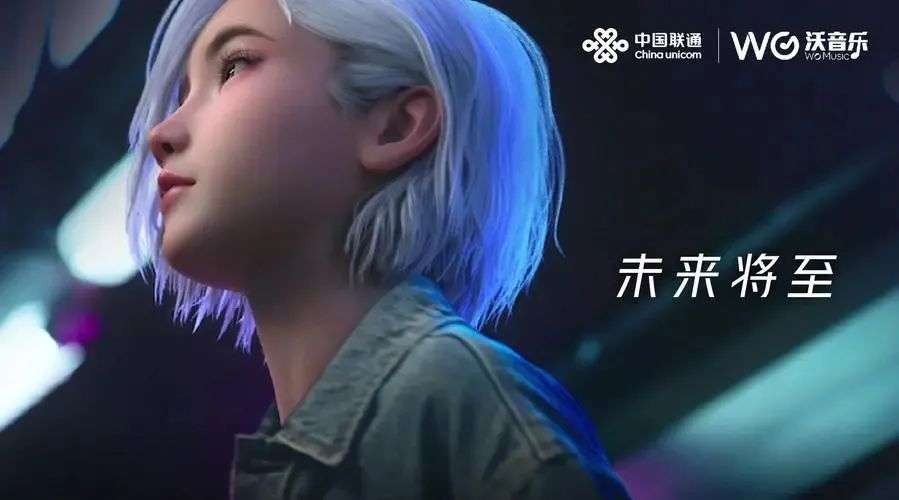
安未希
今年10月,联通在线沃音乐推出了自己的超写实数字人“安未希”。联通表示,安未希不仅是毛发、脸颊、皮肤肌理靠近真人,在AI技术的加持下还可以进行作词、作曲、跳舞等各项文艺内容创作,且具有一定的推理和情感交互能力。同时,联通还为安未希打造了一个“初见高冷,实则热情”的人设,并表示未来将向偶像的方向打造。
如此来看,安未希其实更像是联通展示自身业务能力的一个途径,若安未希能有较高的流量或许会给联通业务带来更大的关注。
品牌自己打造数字人势必需要投入一定技术和资源,为此不少品牌选择直接同第三方合作,以更快赶上这一热潮。
AYAYI小红书账号
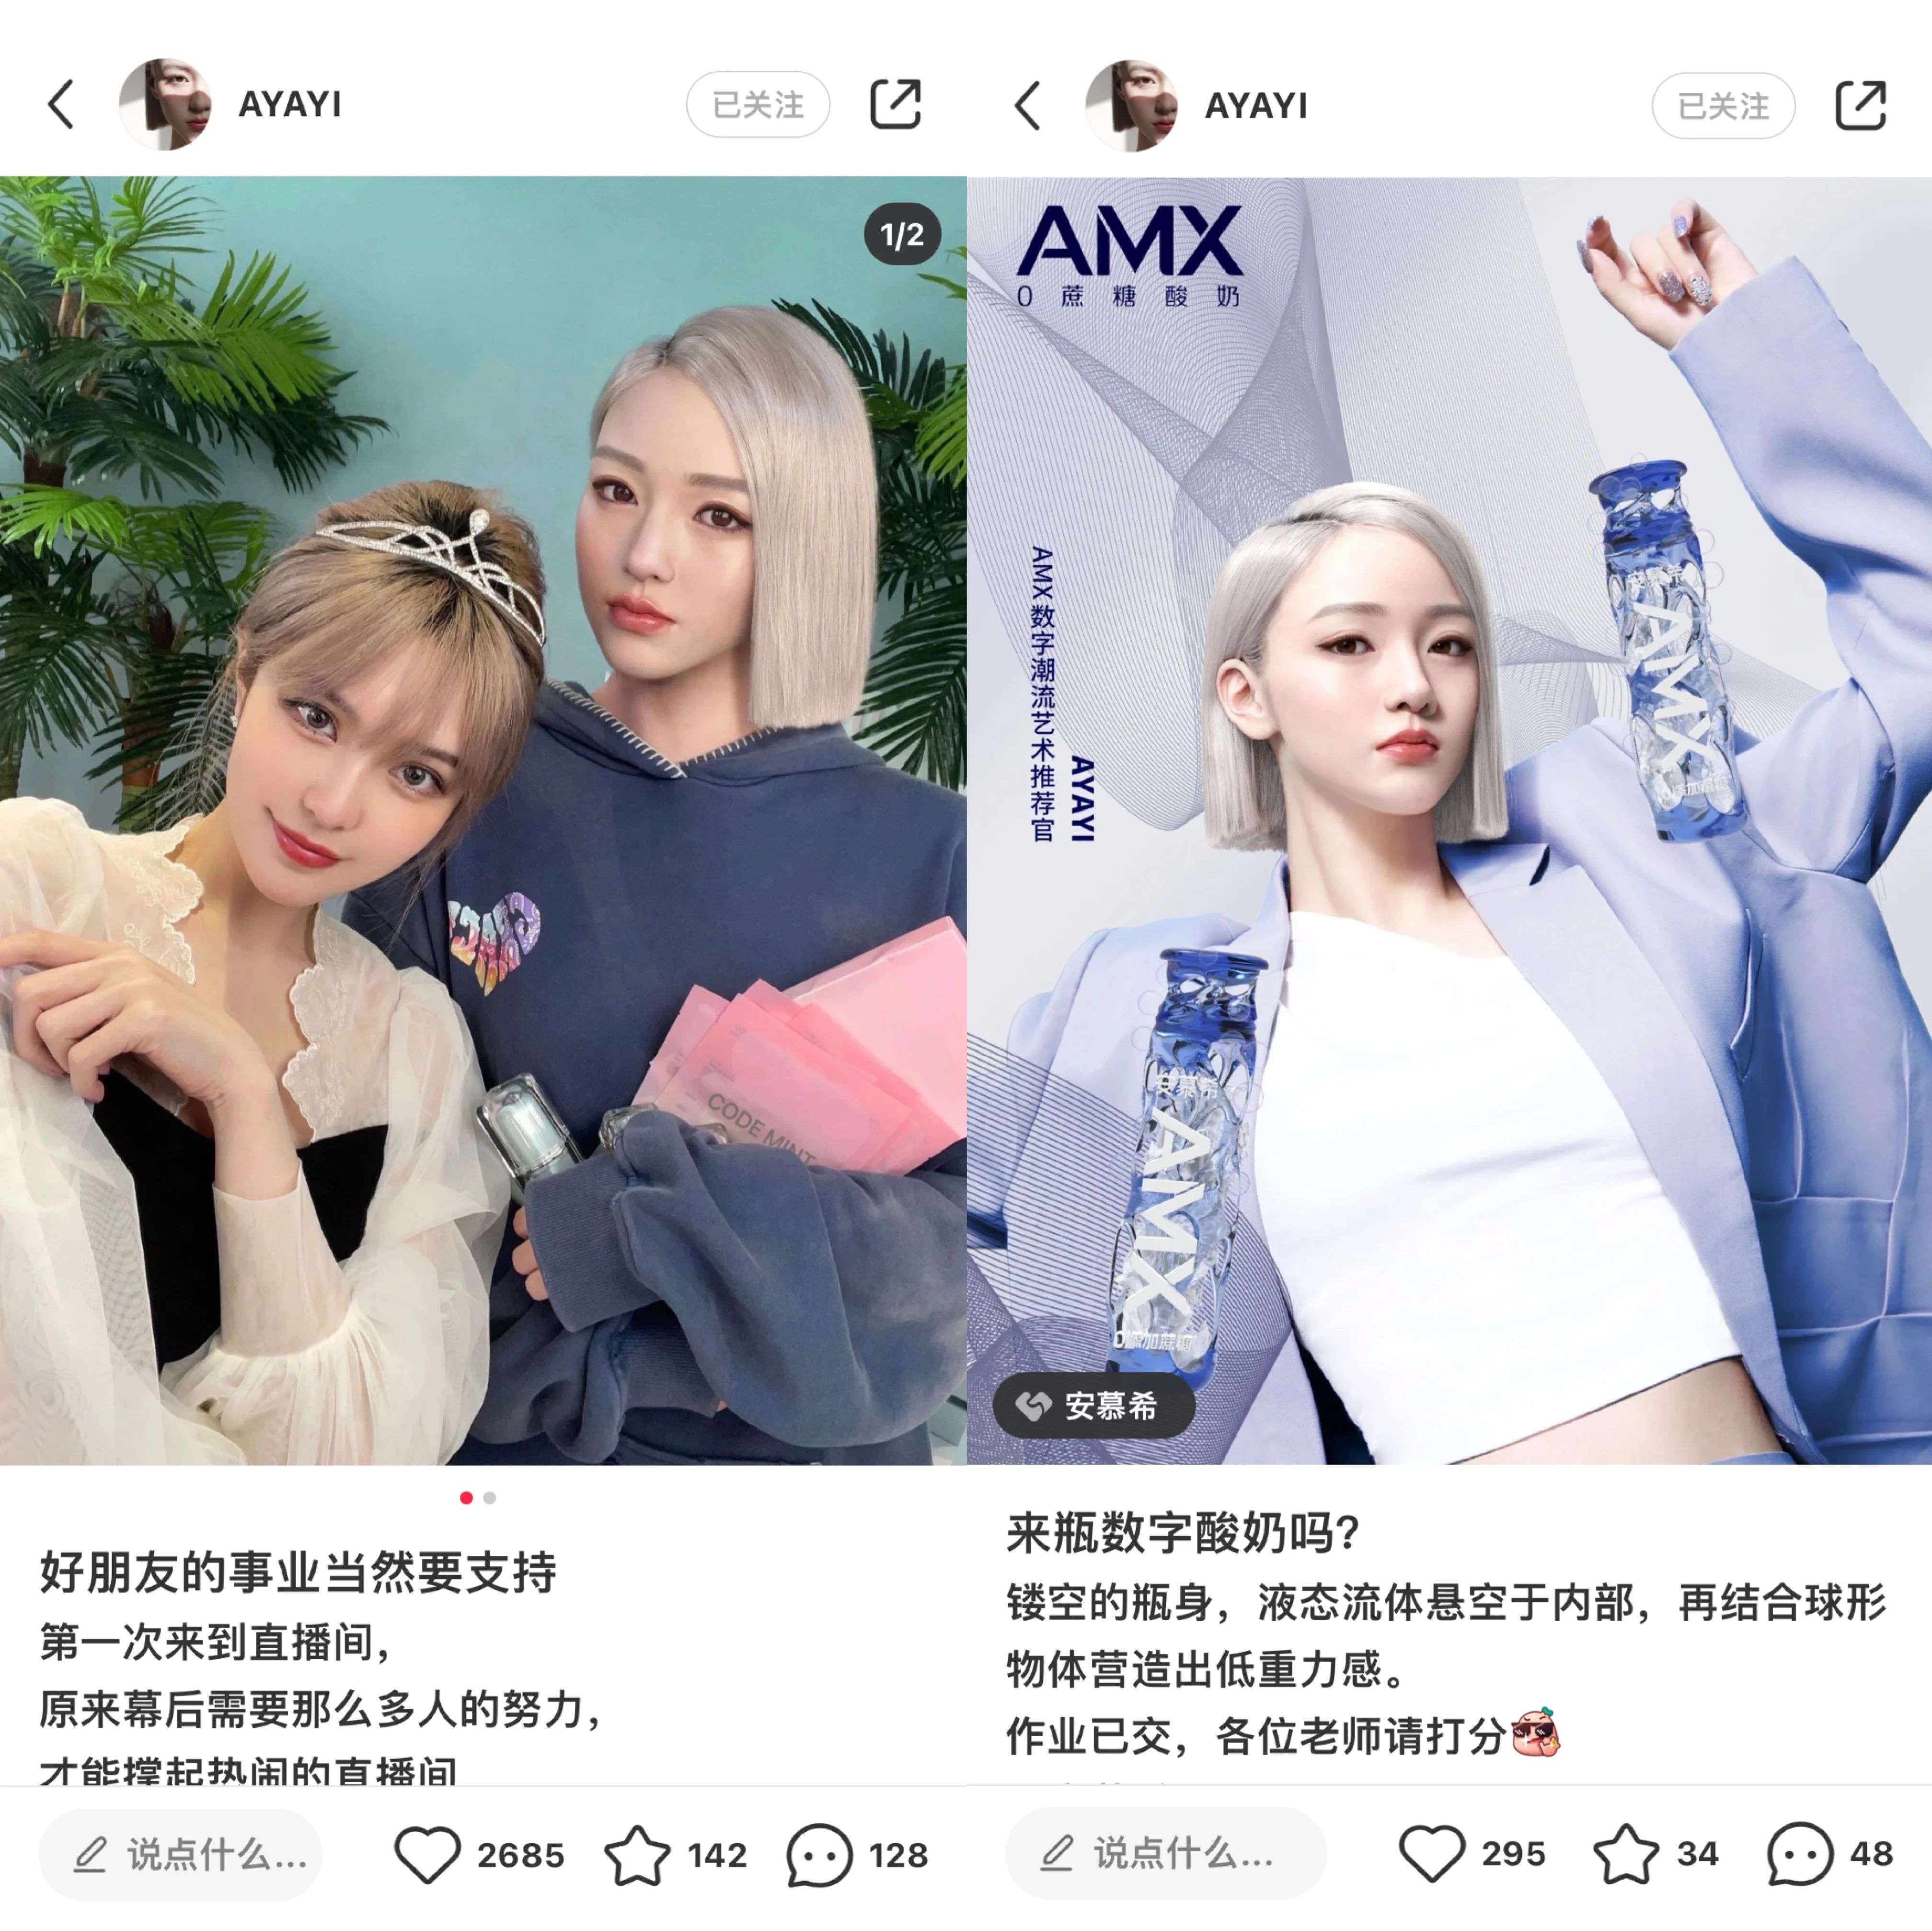
燃麦科技打造的AYAYI是国内第一个超写实数字人。今年5月,AYAYI在小红书发布第一篇笔记后,便很快获得了超过300万阅读量,账户一夜涨粉近4万。随后,AYAYI便迅速吸引到奢侈品牌与其合作,例如受邀到娇兰夏日亲蜜花园活动进行打卡,到访LV 2021秋冬男装时尚空间等等。
AYAYI在小红书的表现,与普通明星的内容种草文并无差异——身穿奢侈品大牌,以“第一人称”和网友互动。比如AYAYI发布与周扬青的合照中明确表示“非常高兴做客好朋友的直播间”,口吻完全参照真人。
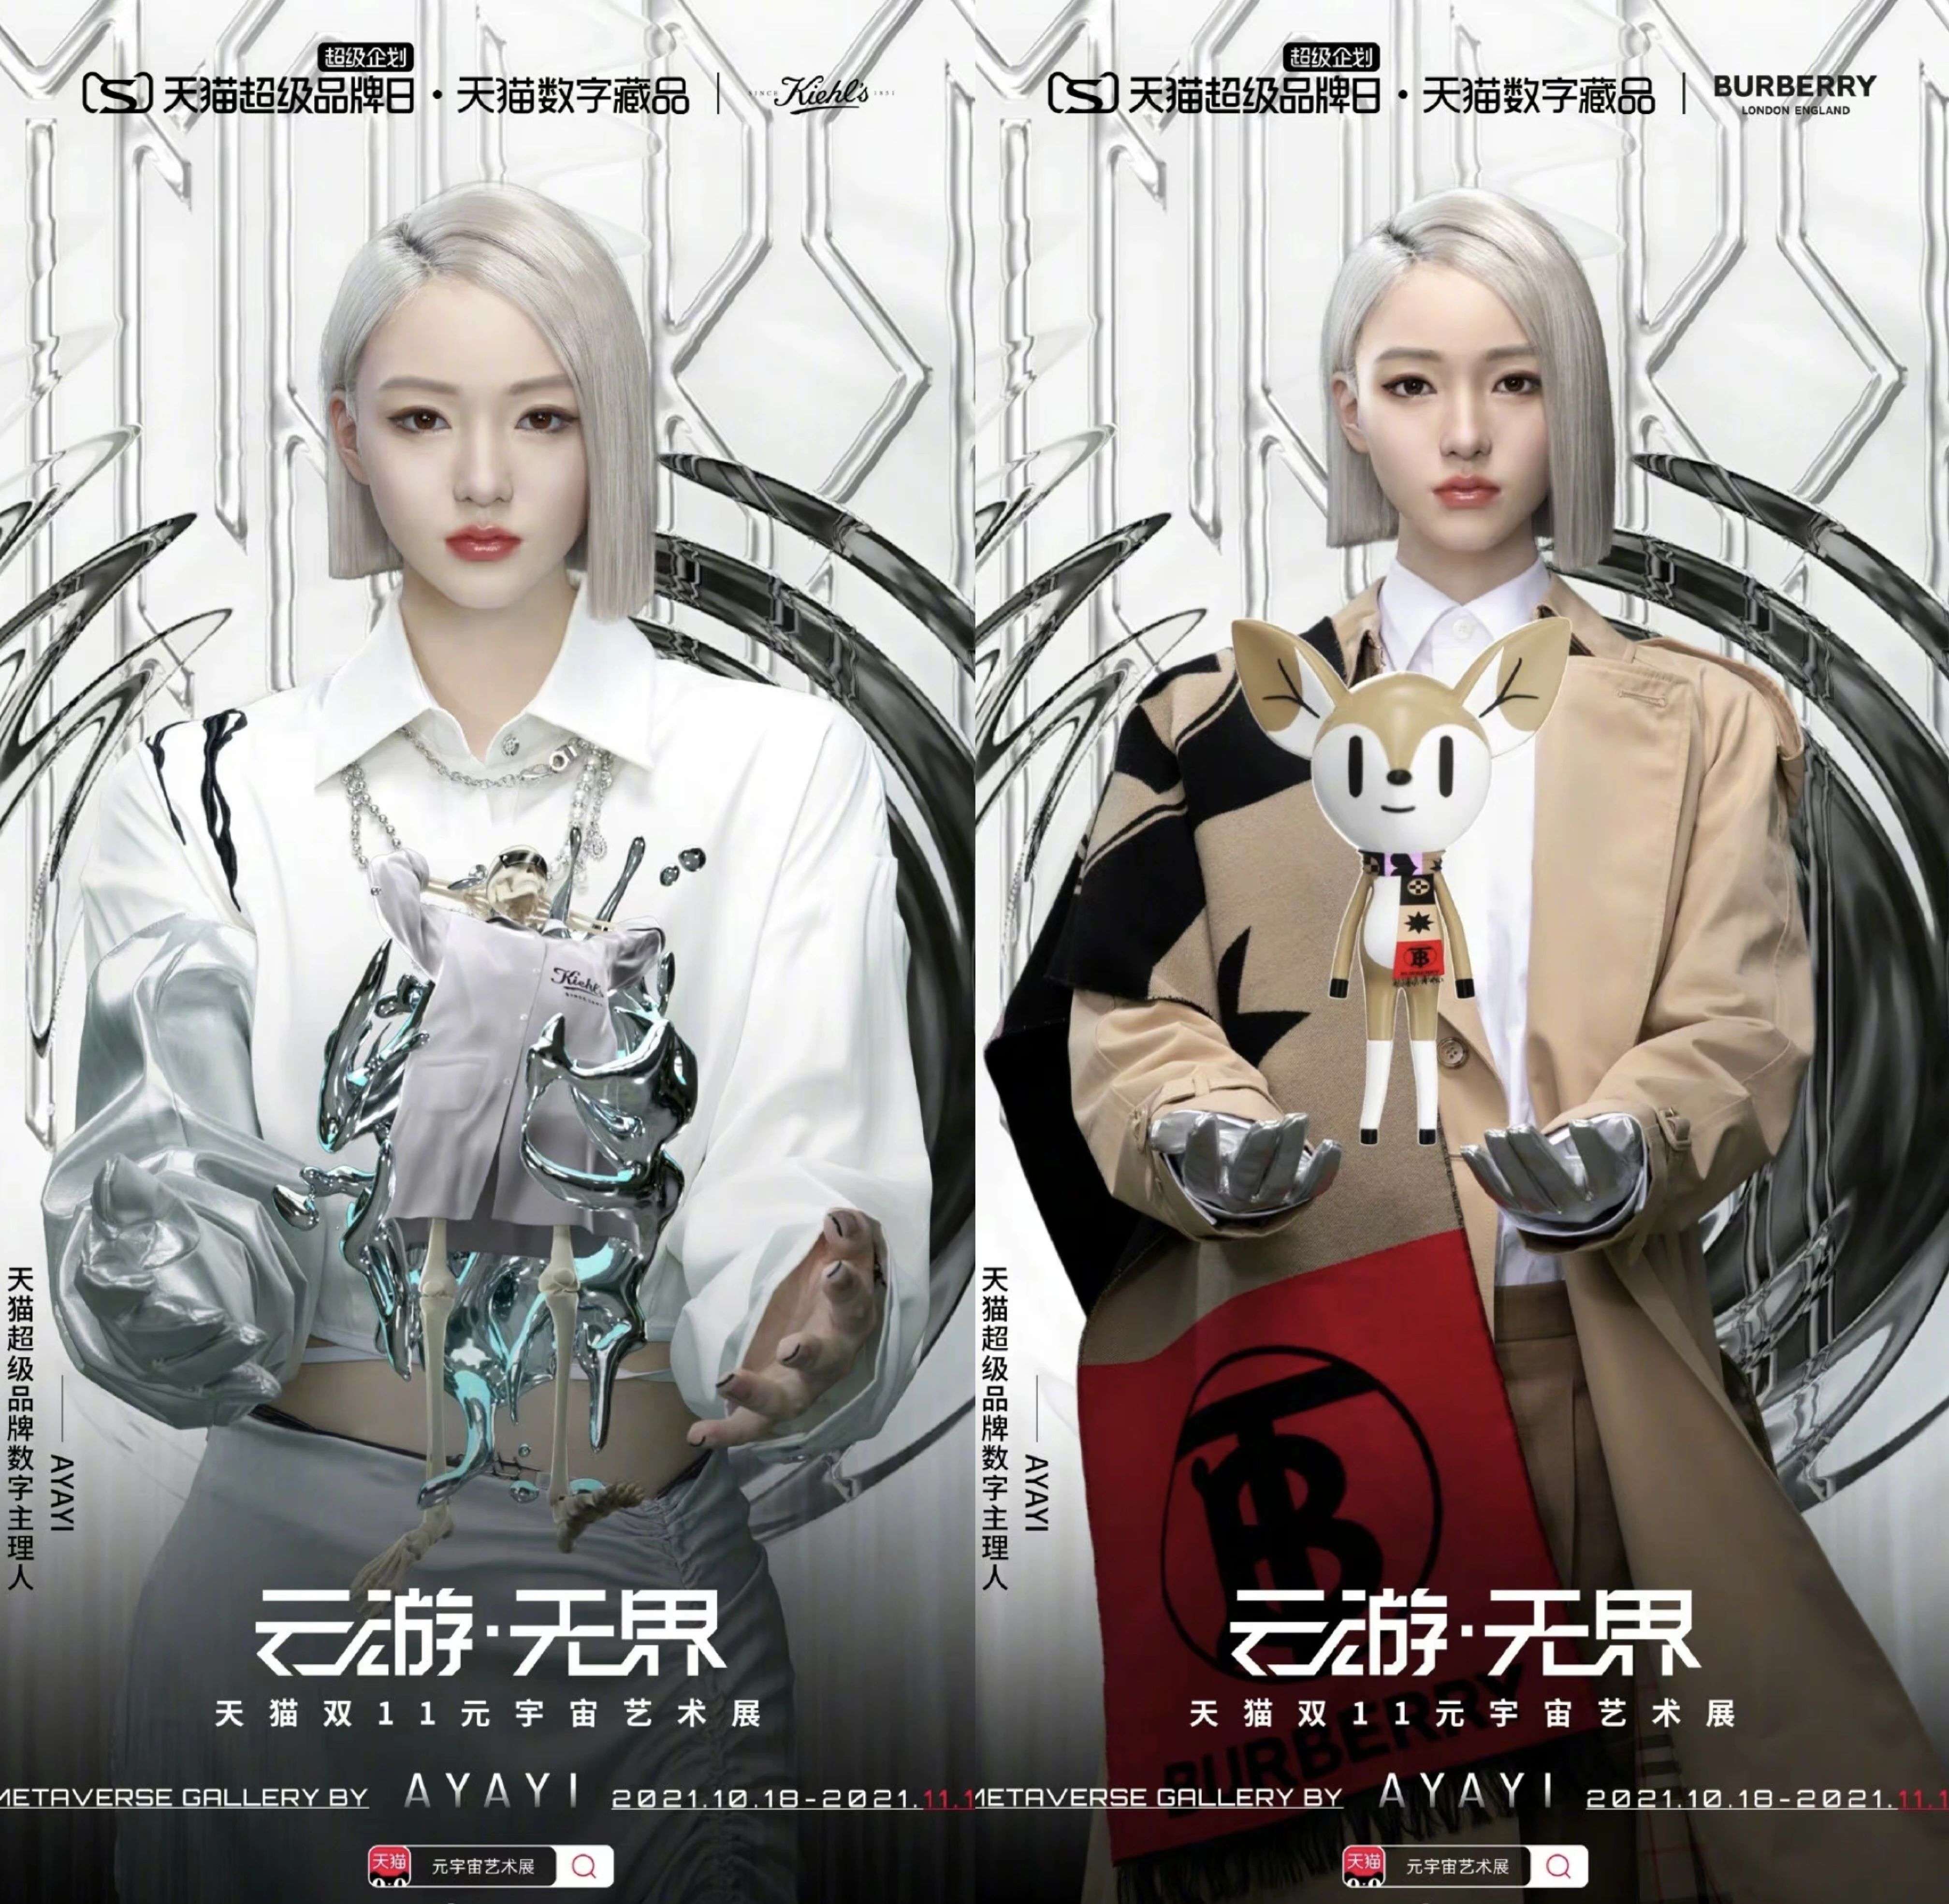
当然有了更多粉丝积累之后,其营销玩法也更多元了起来,例如宣布入职阿里,成为天猫超级品牌日的数字主理人;牵手摩登天空虚拟音乐艺人厂牌No Problem,与安慕希联名推出了一款依据用户大数据而产生数字酸奶等等。
除了以超写实数字人与消费者交互外,很多品牌也将元宇宙强调的沉浸式体验,呈现在了虚拟空间的塑造上。
例如最近,入局元宇宙的耐克就在Roblox上发布了以耐克总部为模型的全新虚拟世界NIKELAND。游客能够以虚拟形象体验各类耐克产品,同时也能够在其中玩虚拟游戏,开发者还能够在此设计专属迷你游戏。
除了拥有虚实结合的视觉特效,元宇宙同样讲究闭环的经济系统,这就势必离不开NFT。
如今,艺术品、收藏品、版权、音乐、游戏等万物皆可NFT。NFT的存在改变了传统虚拟商品交易模式,发售NFT商品也成为了品牌借势元宇宙营销的方式之一。
例如今年7月,纪梵希美妆推出NFT艺术品,成为首个推出NFT项目的美妆品牌。该NFT作品的灵感来自于纪梵希的代码以及骄傲月的彩虹色,旨在象征多样性、身份和争取平等权利的斗争。
今年双11,阿里巴巴在其旗下电商平台天猫、淘宝APP上也推出了“双十一元宇宙艺术展”。而该展览则由Burberry 、 Kiehl’s、Maxmara、Laperla和瑞士手表制造商浪琴表等在内的八个品牌参与,所有这些品牌都为此次活动创建了NFT限量系列。例如,Burberry推出了1000条带有互动小鹿 NFT 的特别版围巾,消费者购买双11限量版实体产品即可免费获得。
追热度,但也得面对“现实问题”
品牌纷纷入局元宇宙,不外乎就是因为概念正值风口,借势热门概念来为品牌谋求最大曝光。同时,元宇宙所代表的虚拟世界及其背后的先进技术,也是年轻人所感兴趣的对象,为了吸引年轻人关注,品牌也势必得跟上这一“流行趋势”。
另外元宇宙概念中包括的超写实数字人不光有人气,其人设也可以由制作方精心设计、呈现给用户的形象是可控的。这在真人明星频频翻车的当下就显得颇为适用——数字人翻车的频率更低,品牌不光可以赚噱头,也能保证合作过程的稳定性。
柳夜熙、翎Ling
但正如开头所说,元宇宙离实现还很遥远,品牌即便是借势做营销内容,也仍要面对一些现实问题。
为了跟风快速打造元宇宙概念的产品,很可能就存在技术层面不够完善的问题,用户使用中极容易遇到bug。原本元宇宙就还处在需要教育用户的阶段,这样的产品可能反而就会影响到用户对于品牌的观感和喜好,也达不到与用户沟通的目的。
NFT虽然是热门概念,但目前不少人都还仅停留因为好奇而观望,或是选择购买一次的阶段,还不能支撑起品牌在虚拟空间里拓展业务的想象。NFT爱好收藏者也仍是绝多的小众群体,品牌与NFT联名还很难获得什么收益。
数字人代言虽然有不容易翻车的优势,但目前来看其背后的人设、故事还不够完善,缺少和用户的情感链接。
这其实也关系到了一个核心的问题——如何做数字人的运营。数字人本质上是一种内容,团队在打磨出人物形象后,仍需要后续不断推出新人设、新素材,以丰富其形象,这都需要制作团队投入很多精力。柳夜熙背后制作公司创壹科技联合创始人梁子康就曾表示,由于制作周期比较长,柳夜熙账号目前会保持半月更新频率,其视频制作费用也“确实不低”。
较高的运营成本,其实也阻碍了虚拟形象在营销中的使用持久性。在数字人之前,就有很多品牌跟风推出了自有的虚拟形象,但却没有持久的运营下去。今年6月,花西子就推出了名为“花西子”的虚拟形象,但目前来看其各大平台的宣传素材依然是周深、杜鹃等代言人。
国风虚拟偶像翎Ling
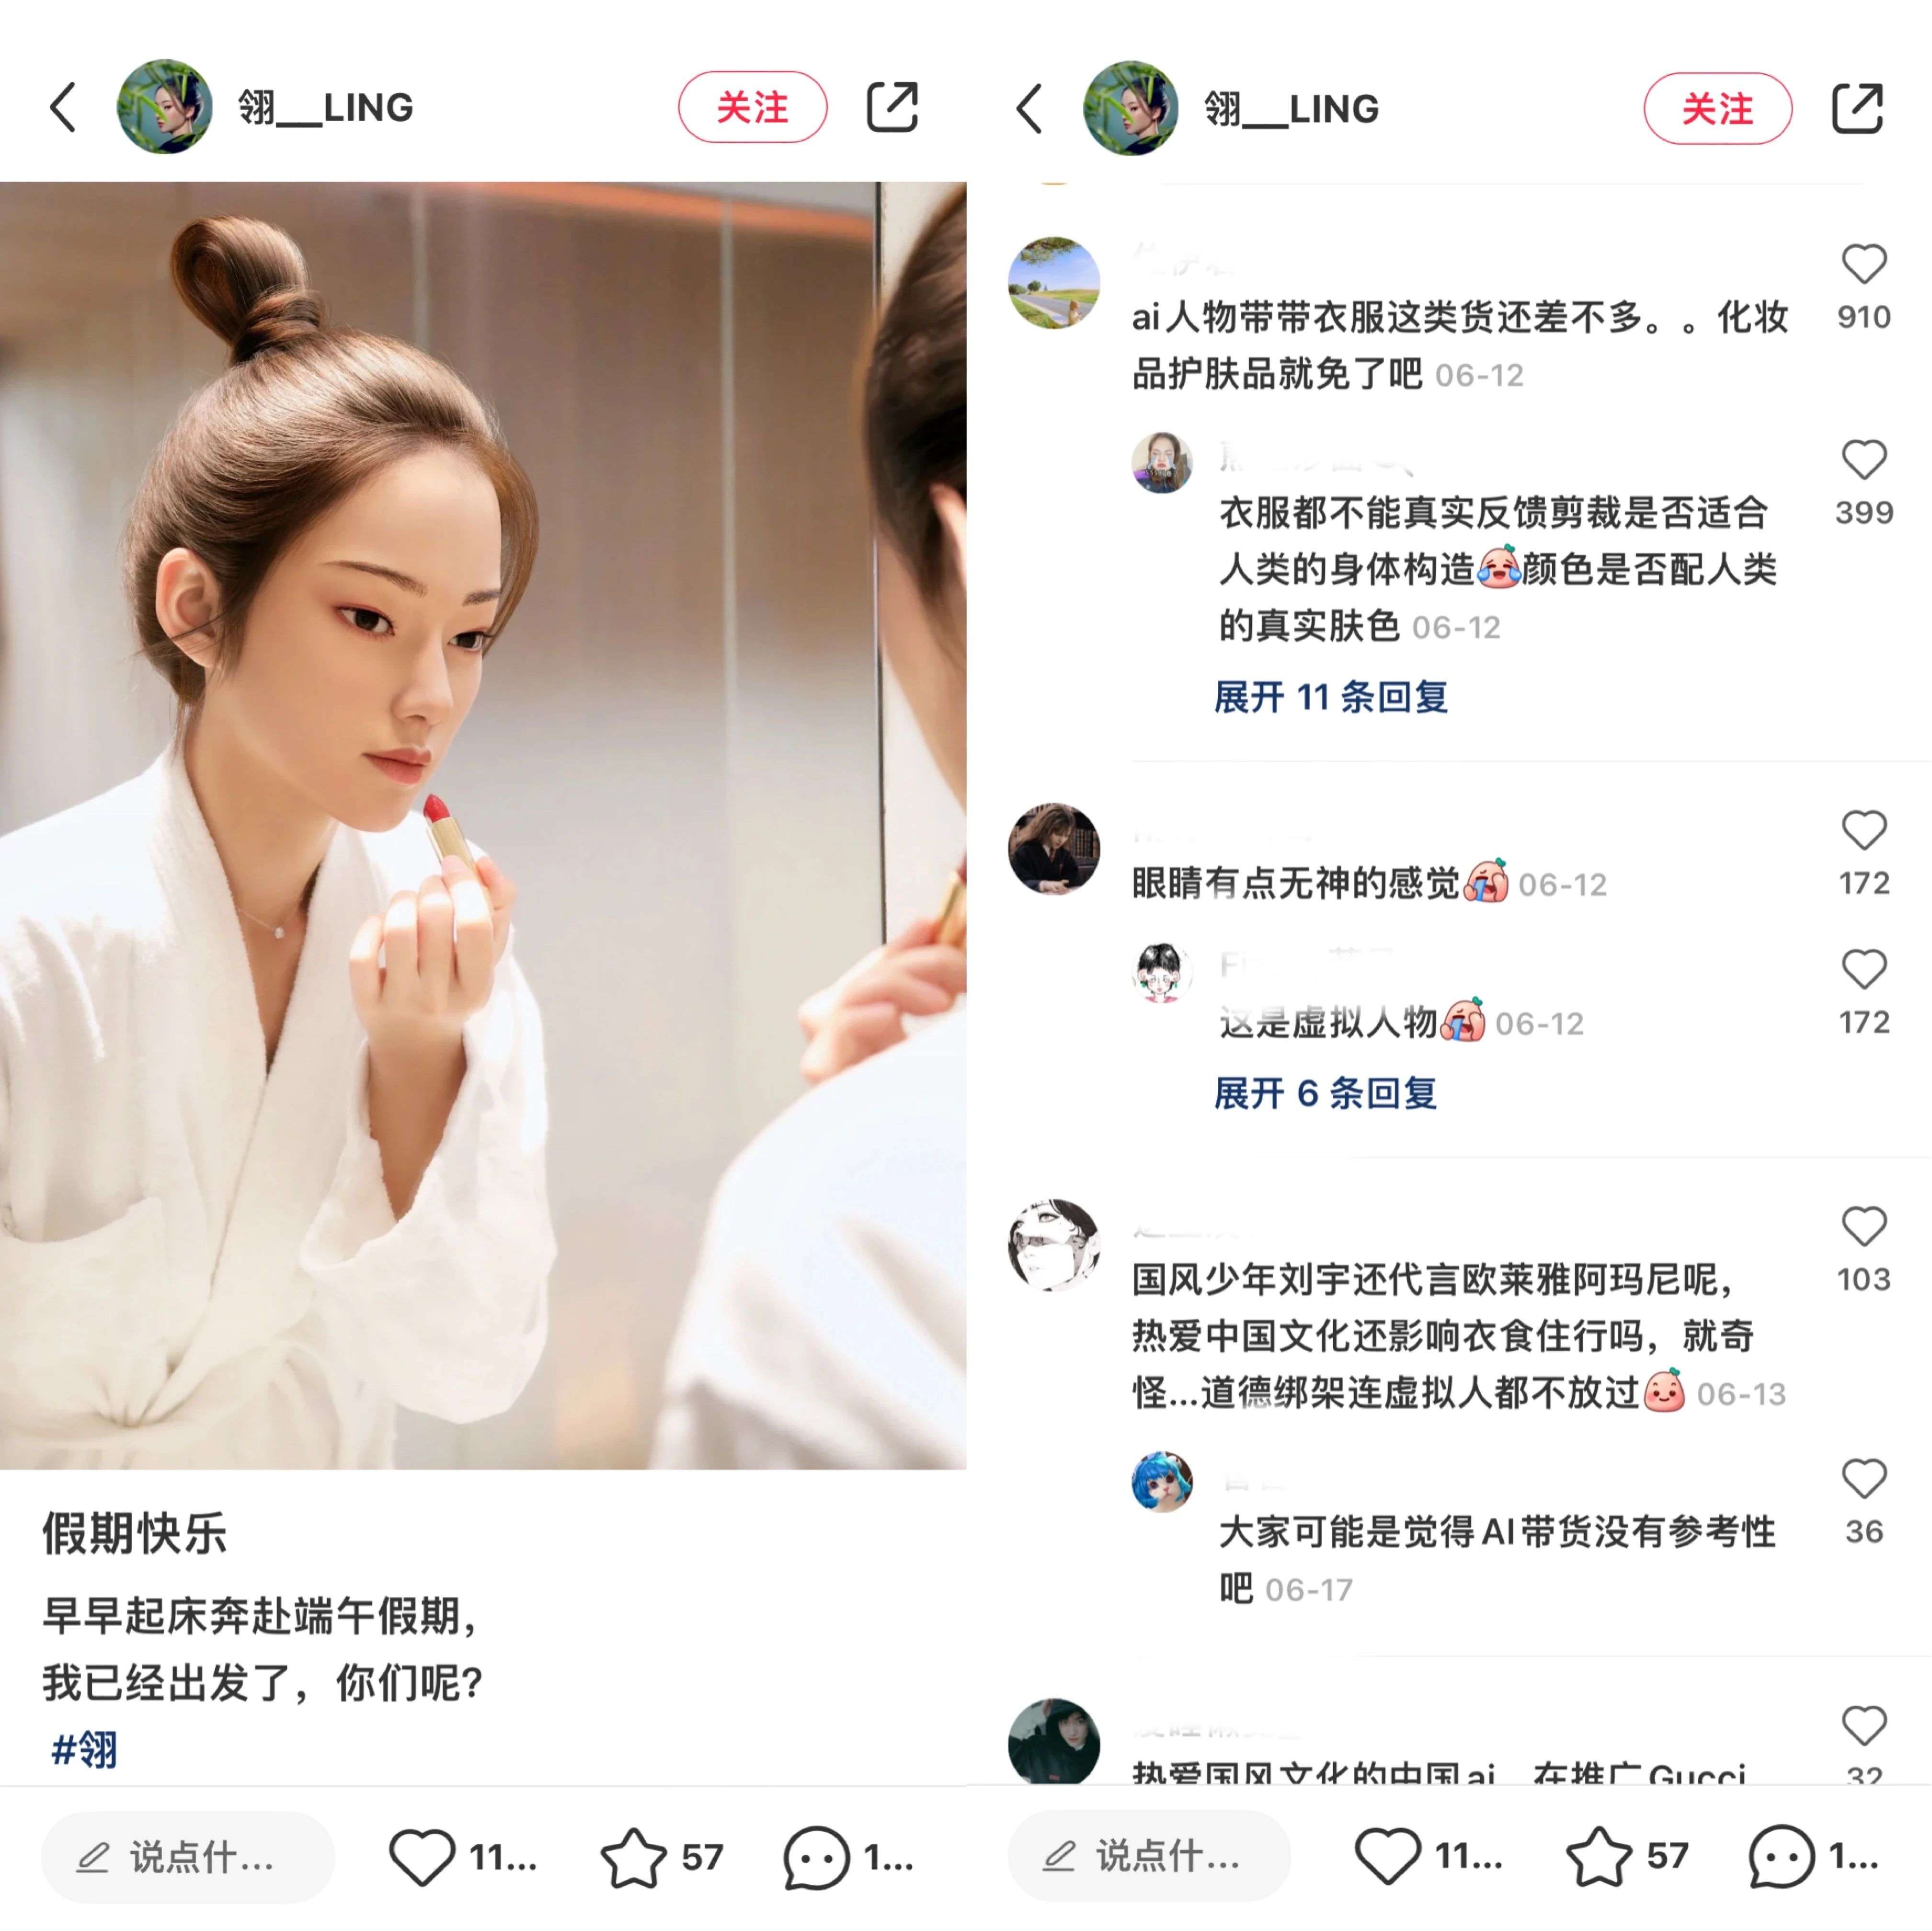
而因为还没有立住人设,数字人也很容易让人无法信服其带货真实度。例如此前国风虚拟偶像翎Ling曾在小红书带货Gucci品牌的口红,以“滋润不干、珊瑚色调、草莓感觉”来形容产品。网友对此却产生了异议,认为虚拟偶像没有真实体验、消费过产品,AI人物带货没有参考性。
品牌借势元宇宙营销本质上是追热点,其实和其他跟随热点的事件营销并无区别。品牌如何将更为先进的技术恰当地结合到营销动作中,会是让元宇宙营销持续新鲜的关键点。而长远来看,元宇宙如何为品牌带来更大、更长效的商业价值,仍是未来需要探索的课题。
最新
聚焦都市青年个性化与体验感追求,「颜气圈」主打连锁沉浸式集合香氛品牌
“专业性”、“体验感”、“多选择”
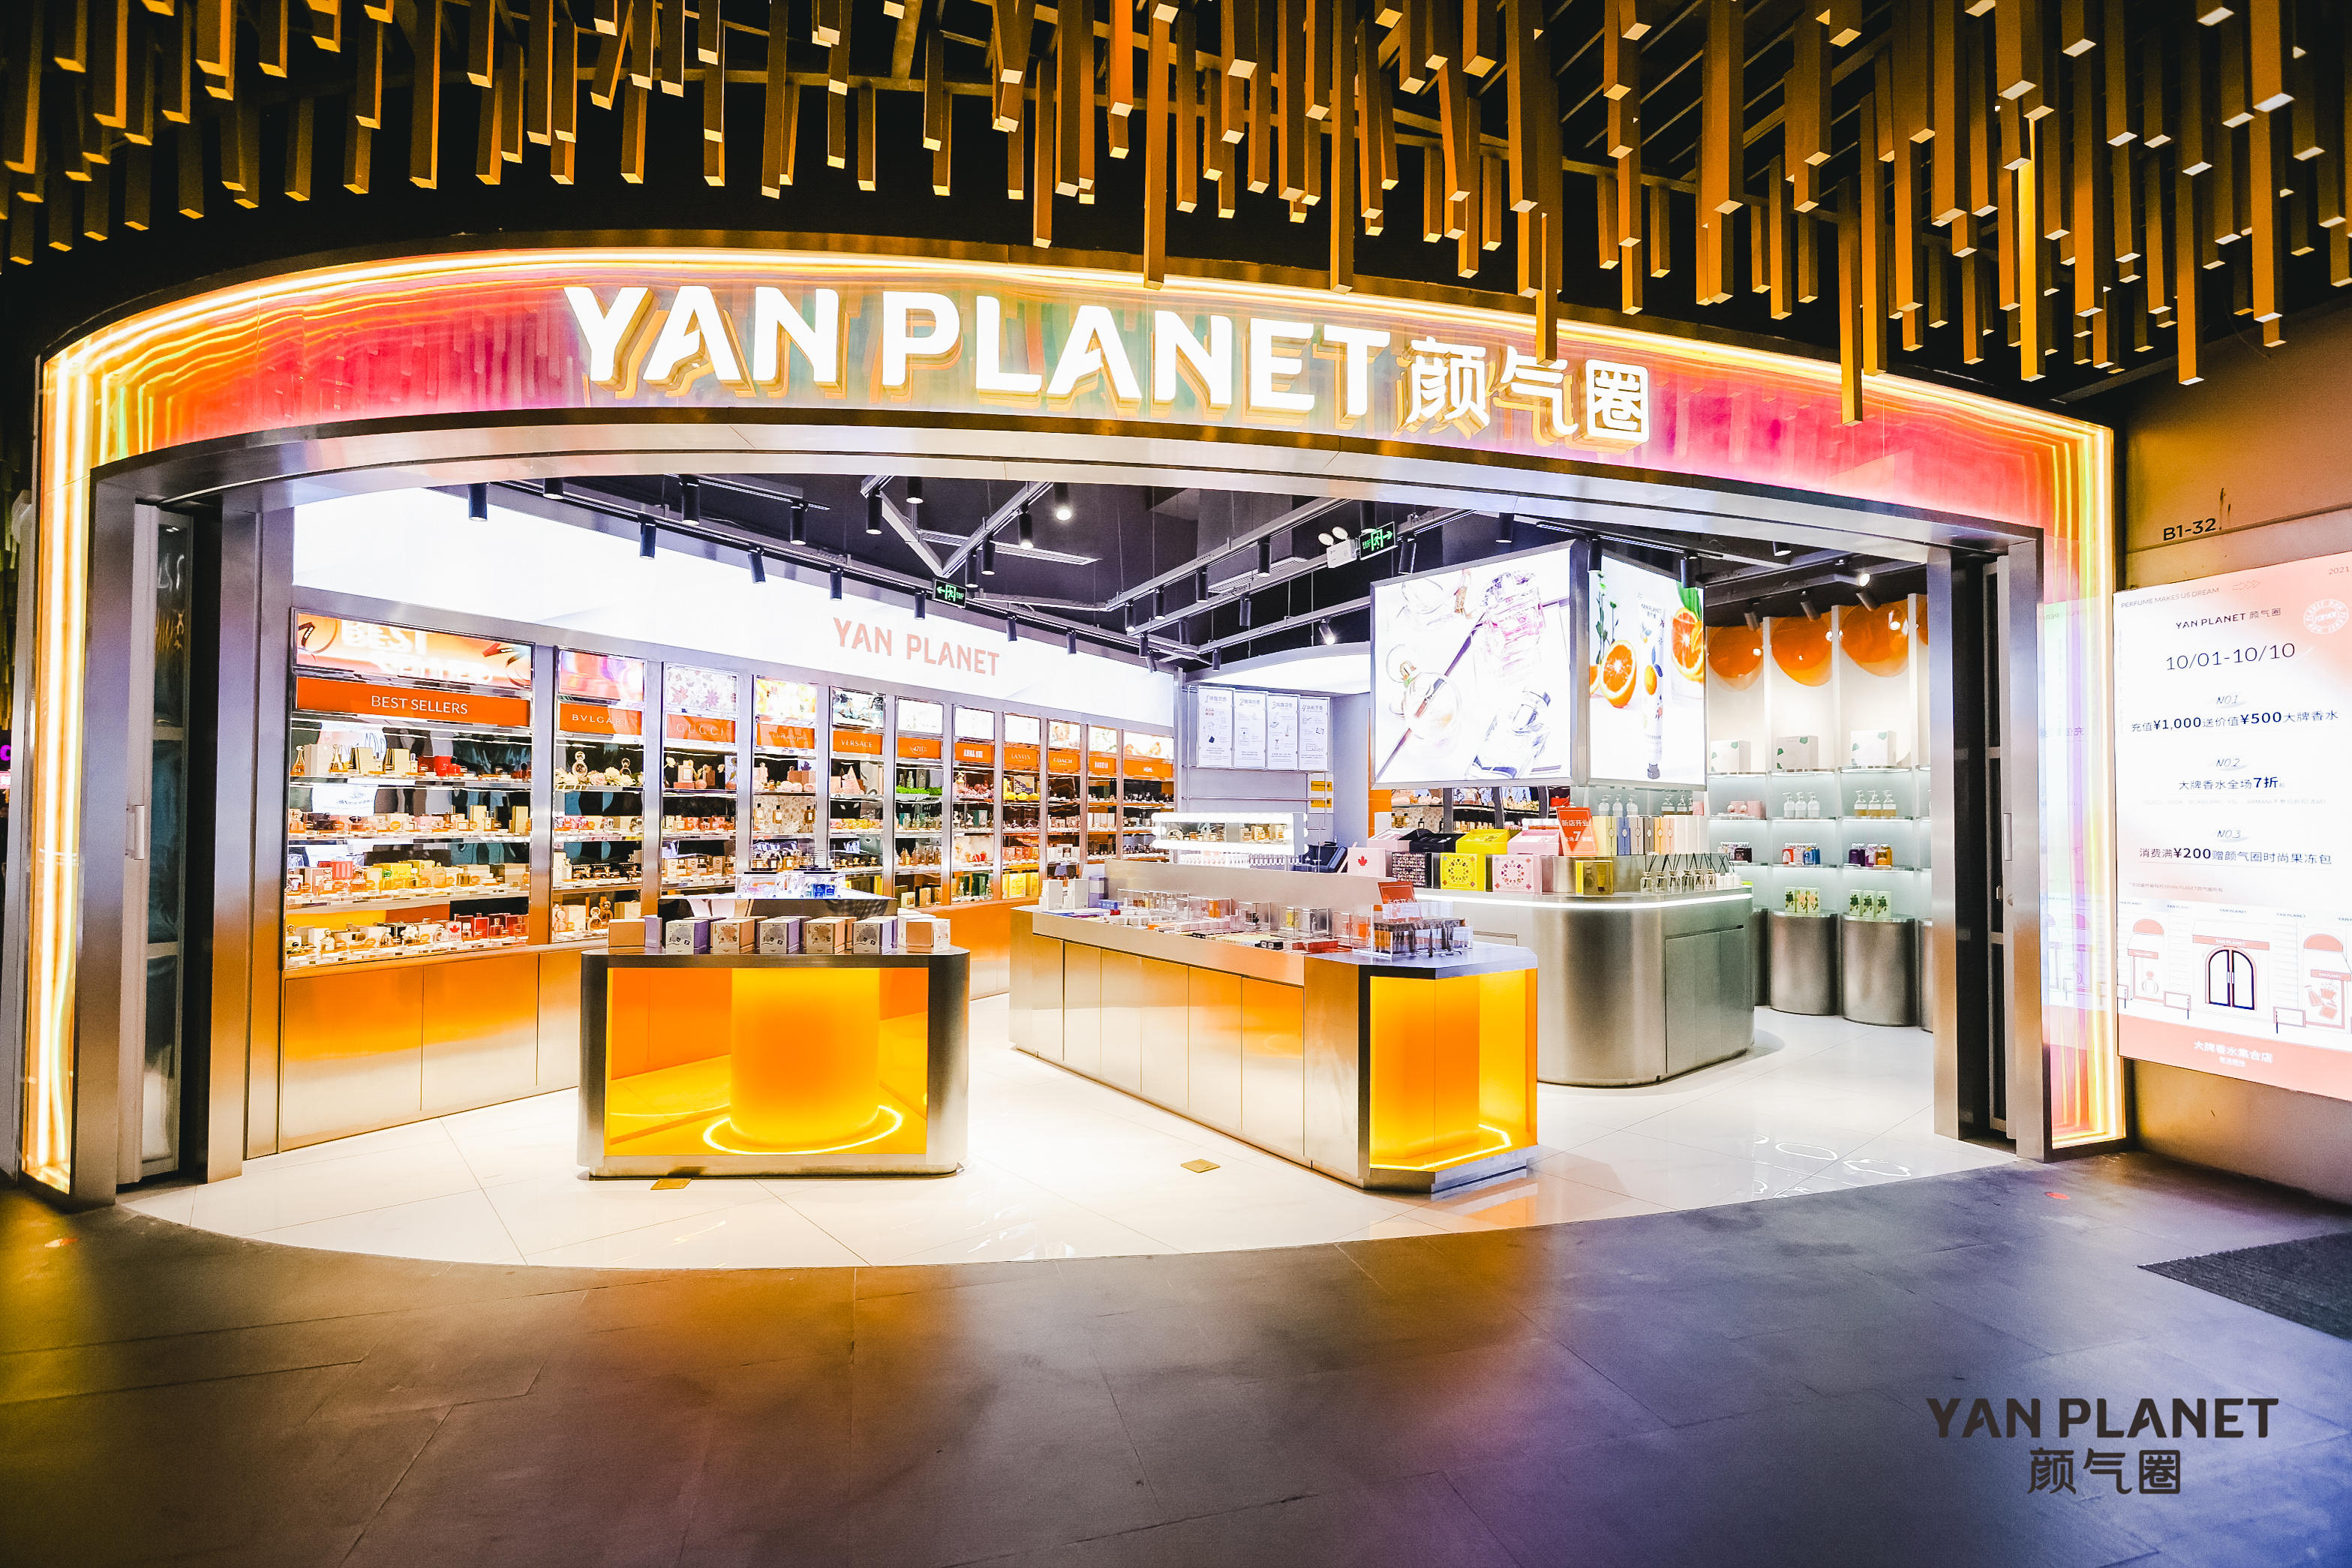
近期关注到的「颜气圈」正是一家主打“专业性”、“体验感”、“多选择”的香氛集合品牌。该公司关注到近年来香水话题参与者的年轻化趋势,并抓住市场乱价、山寨泛滥等市场痛点,推出注重“个性化需求”和“线下场景体验”的连锁沉浸式集合香氛渠道品牌。
创始团队告诉36氪,切入一二线城市年轻女性消费者对彰显自身个性与品味的需求,再以强调内容输出和用户教育的到店体验快速拓客,是「颜气圈」现阶段的推广逻辑。
一方面,该公司与包括宝格丽、古驰、香奈儿、迪奥、祖玛珑在内的40多个奢侈品品牌和新锐香水品牌合作,在上海虹桥天地、上海美罗城等核心商圈铺设60-100平米的香氛集合店,通过年轻化的“暖橙色工业风”装修风格和“选择多样化”的门店陈列吸引香氛爱好者。
图据受访者
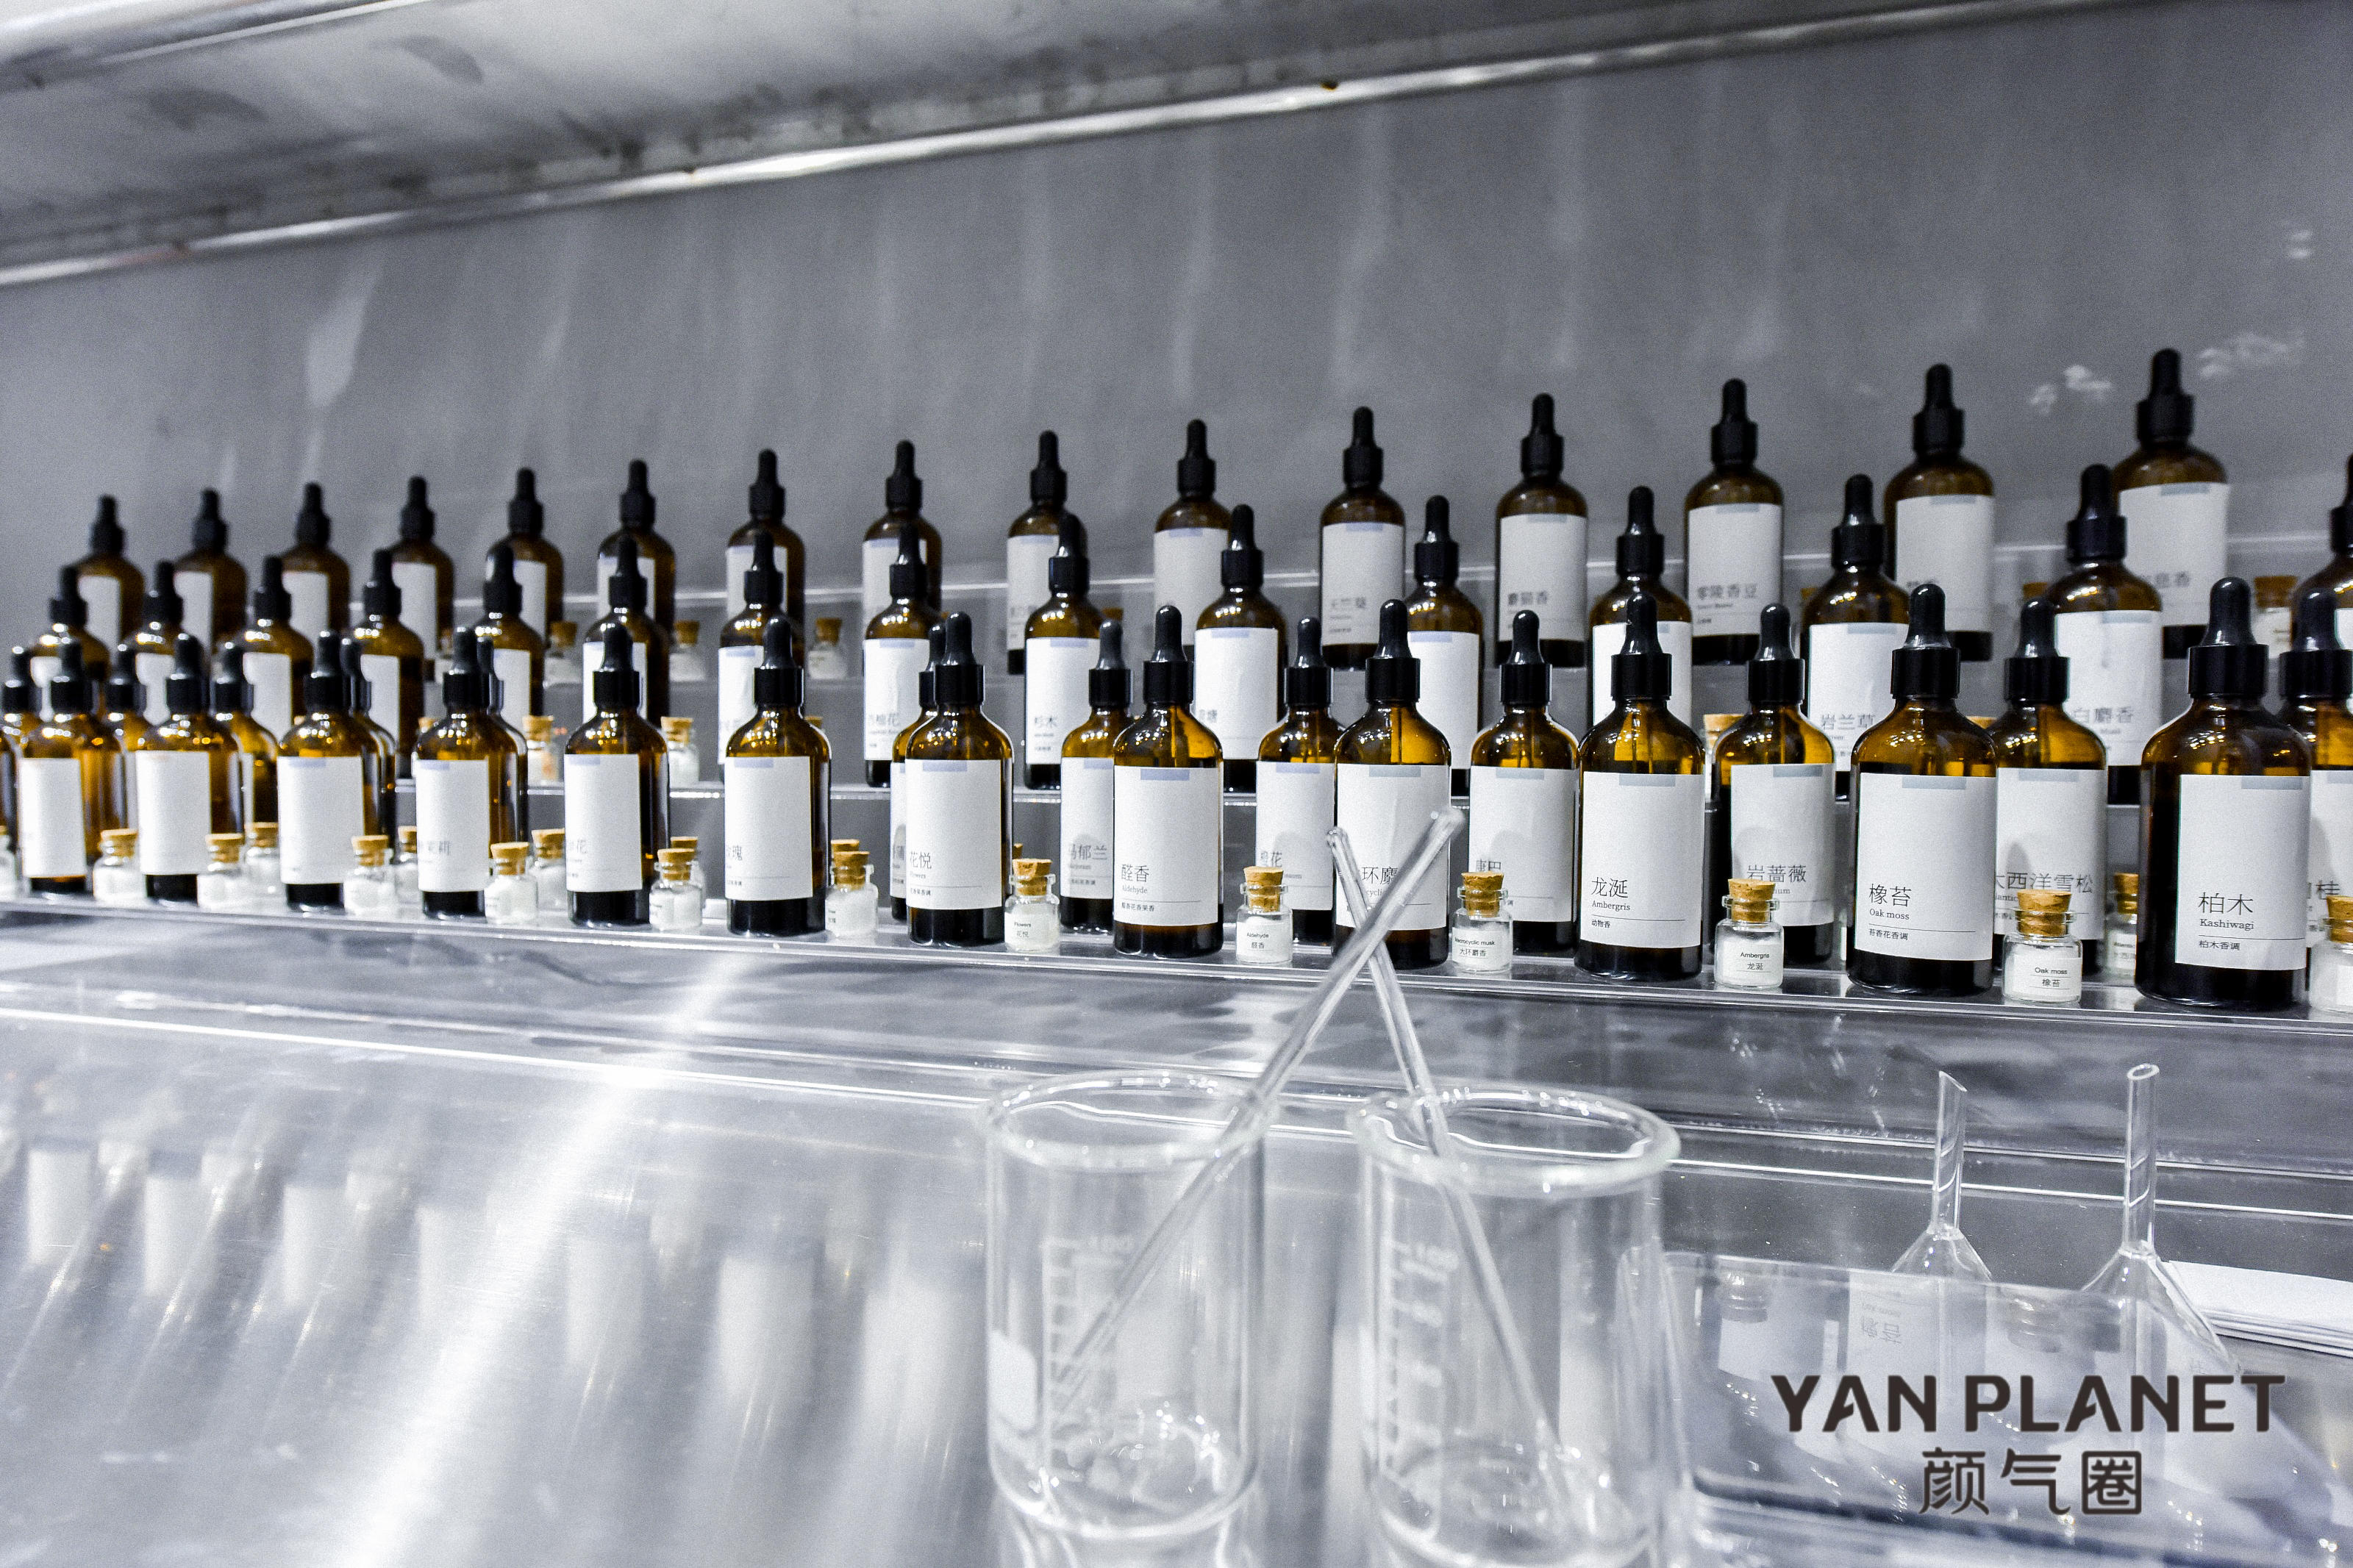
另一方面,门店配备香氛试闻机、调香台等体验功能,有效地提高了用户店内留存时长,使「颜气圈」能够通过产品推荐和用户反馈逐步剖析其个性化需求,从而更好地实现用户习惯培养和品牌形象塑造效果。颜气圈团队表示,「颜气圈」还计划下一步推出单店面积300-500平米的沉浸式香氛体验店,其中65%以上区域设置为体验区,配备可视化香氛体验、香氛大师殿堂、香氛炮弹等体验式互动,目的正是颠覆传统专柜“因买而买”逻辑,转而采用“从尝试到推荐到体验再到成交”的“因逛而买”的门店运营逻辑。
谈及「颜气圈」的发展规划,颜气圈表示,自今年7月底首家线下店面开张以来,该公司已经在根据大数据市场测试和门店活动筛选逐步优化品牌矩阵,探索更合适各个区域位置的门店复制模型。此外,与其他美妆品类不同的是,香氛的消费群体“更感性”、“更小众”且客单价更高,因此对香氛的选购很难完全在线上进行。根据这一市场特征,「颜气圈」将“品牌力和体验感塑造”作为第一阶段线下店铺搭建的核心。
图据受访者
在第二阶段,「颜气圈」将加速标准化门店数量的扩张,并进一步进行线上、线下精细化运营。线上方面,品牌计划在小红书等平台增加内容投放,沉淀私域流量并进行CRM精细化运营,同时引导用户参与线下门店互动,提高用户活跃度及对颜气圈信赖度。在第三阶段,该公司还将在“新锐品牌孵化”方面发力,为优质国货香氛品牌提供曝光和推广渠道,在服务好香氛爱好消费者的前提下,创造更多市场价值。
目前「颜气圈」合作品牌中国货占比约在20%,这家初创公司希望通过优质的体验服务逐步积累用户的信任感和共鸣感,逐步引入国内知名度较高、口碑较好的新锐品牌。此外,「颜气圈」正在积极探索包括香薰蜡烛在内的香氛周边产品,进一步打开市场增量。
团队方面,初创团队成员拥有多年美妆/快消行业从业经验。
最新
「白惜」获千万元天使轮融资,以功能成分切入中高端口腔护理市场
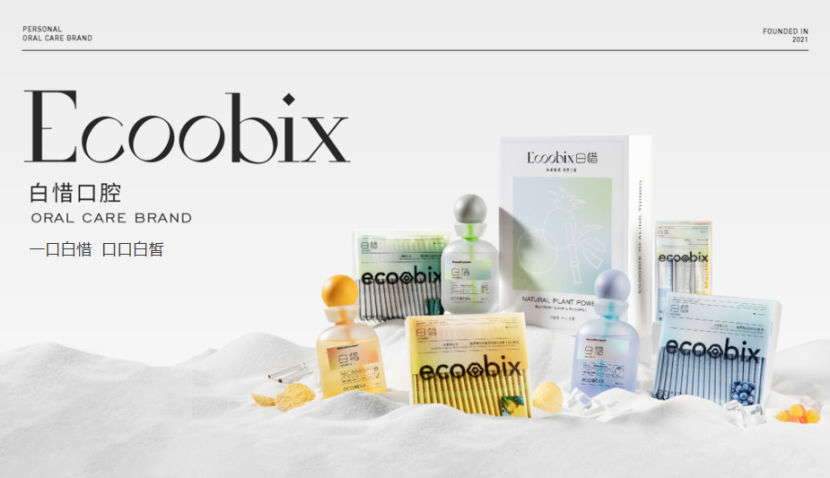
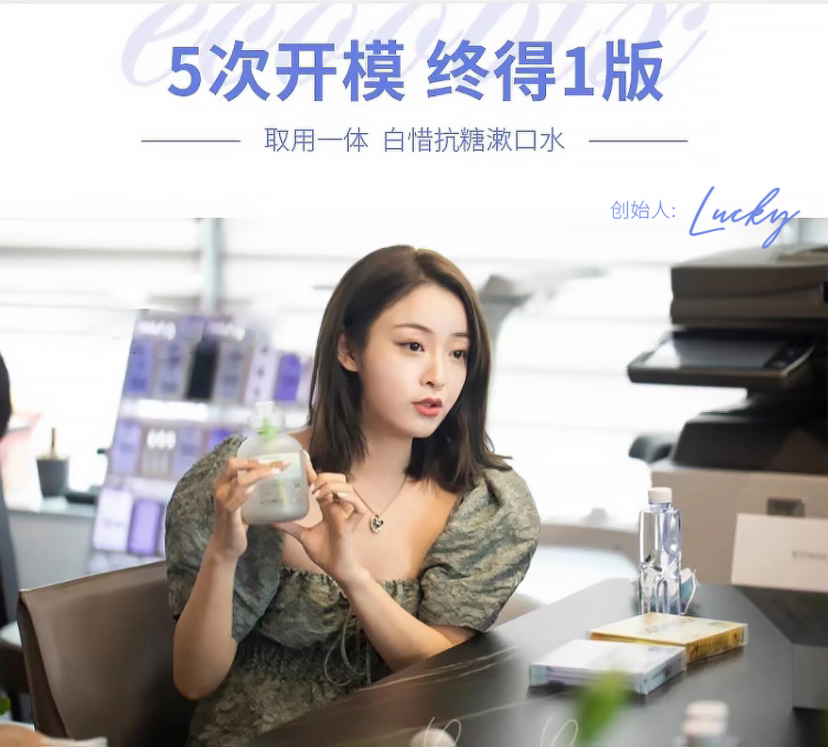
据悉,公司首款产品白惜抗糖漱口水上市试营三个月成交额已经突破1000万。创始人钟雨倩是一位94年的创业者,在创立白惜之前,已经深耕口腔护理领域多年。其他创始团队在电商消费品行业平均具有5年以上从业经验。另产品经理、创意总监则是来自丝芙兰、百威啤酒等知名公司的优秀人才。
白惜创始人
随着消费者对口腔护理意识增强,以及Z时代年轻群体用户体验需求升级,近两年口腔护理市场迎来快速发展,漱口水这一大单品更是爆发式增长。
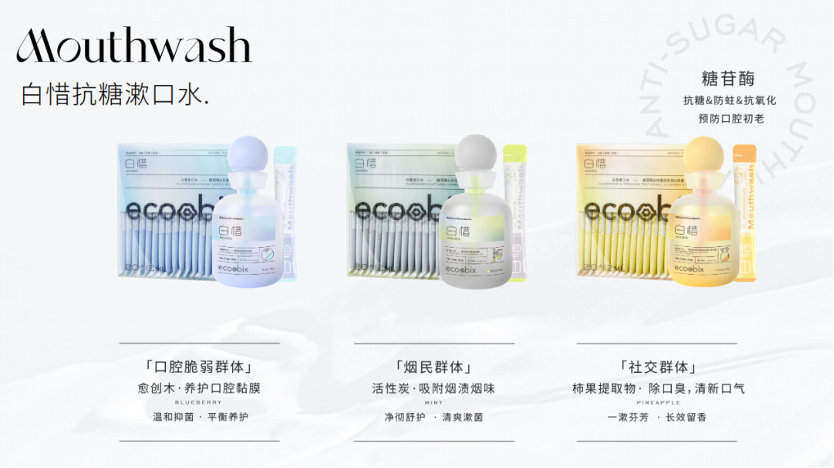
钟雨倩表示,当下年轻人重辣重味的饮食习惯、熬夜生活作息规律导致牙龈上火、口腔溃疡、牙黄、牙结石等问题滋生,需相适应成分解决具体性问题,否则积久成病,痛苦不堪。白惜是以【0糖0色素0酒精0防腐】体系作为配方研发基准,基于新锐人群口腔问题,专研护牙方案,为用户口腔准确定制功效成分,使不同口腔问题得到针对性解决。
目前,白惜漱口水已经推出面向口腔脆弱群体(蓝莓口味)、烟民群体(薄荷口味)、社交群体(凤梨口味)三款产品。除了通过糖苷酶实现抗糖、防蛀、抗氧化功效,三款漱口水,还分别加入了愈创木提取物、活性炭、柿果提取物来达到养护口腔黏膜、吸附烟渍烟味、除口臭清新口气的功效。
产品图片
相比其他漱口水品牌,白惜定价偏高,其天猫旗舰店容量410ML的瓶装漱口水价格为79元。钟雨倩告诉36氪,整个口腔赛道,9.9元~39元是一个主流价格带,占了70%的市场份额,剩下还有30%集中在39~99价格区间,都是一些欧美或日韩小众品牌,品牌虽多,却没能占领用户心智。出于对口腔护理产品存在大量向上需求的判断,白惜将自己定位于中高端品牌,希望未来能成为一代人新生活方式。
在产品设计上,白惜条状漱口水解决了外出不方便携带问题,用户可随时随地实现口腔护理。白惜瓶装漱口水的倒吸阀设计 ,可以避免使用过程中混入口水、口红,确保未使用部分漱口水全新,避免细菌滋生。
产品图片
产品图片据钟雨倩介绍,白惜的优势主要体现在以下几个方面:
第一,源头供应链和研发优势,帮助他们 解决新锐品牌的同质化问题。白惜与25年国企上市集团华素制药旗下华素大健康合作,提取口腔药品中有效护理成分,实现功能性口腔护理。另外,产品生产所使用的纯化水符合 《 中 华 人 民 共 和 国 药 典 》,微 生 物 含 量 几 乎 为 0 ;拥有全自动无防腐体系产品生产实力。 研发团队由高露洁20年口腔研发专家-现华素制药厂长及多年口腔制药研发专家共同组成。
第二,完备的团队架构。目前,白惜团队涵盖产品设计/研发/创意/内容制作/全域营销/渠道销售/售后/用户运营,拥有全链条业务能力。
第三,渠道优势得以降低获客成本。团队具有渠道渗透能力,通过与线下餐饮和口腔医院等渠道的合作,打透线上线下流量壁垒。打造私域流量,统一用户运营,摆脱高流量获客成本、低流量裂变效率的怪圈。
目前,白惜正启动Pre-A轮融资。
最新
虚拟人「阿喜Angie」的经纪公司要帮品牌方做IP,虚拟人即将大批量诞生?
元宇宙的MCN?拥有数百个IP数字人版权
细数动图宇宙上一次出圈,应该是推出阿喜Angie的时候,这个可爱俏皮风的数字人因为表情多样逼真,皮肤肌理写实受到了很多用户喜欢。目前在抖音、微博、哔哩哔哩等平台,阿喜每条视频的播放量都在数千至几十万不等。此后,她更是拿下钟薛糕、雅迪电动车等品牌的联名机会。
动图宇宙旗下艺人阿喜Angie与某手表品牌联名广告
然而,推出阿喜之后,动图宇宙并不止于经纪公司模式孵化数字人,还在11月推出了可以为品牌方孵化数字人的SaaS工具——扭蛋星。
商业逻辑跑通后开始服务B端市场是一个很普遍的现象,对于动图宇宙而言,也因为基因如此。
扭蛋星此前为动图宇宙孵化的小程序,于2019年上线,定位为IP品牌交易平台,链接IP设计师与品牌方。据动图宇宙方透露,该平台此前已完成过数百个IP的商业化合作对接。其实在业内,针对to c提供虚拟人直播技术的平台已经不少。目前,在B站和A站等都可以直接生成up主的虚拟形象并进行直播,市面上还有很多可以生成虚拟形象的软件可以使用。
但to b方式针对品牌方提供IP数字人全链路服务的平台却很少。说到底,这需要提供技术方有成功的商业案例,也需要平台方有深耕B端的基因。这一点,动图宇宙恰好具备。
据了解,扭蛋星将为品牌方提供两种服务,其一为直接链接品牌方与知名IP合作,其二则是为品牌方从零打造IP。
基于第一种方式,扭蛋星旗下签约了包括樱花少女、屁桃君、Hello Kitty等源自动漫、表情包等诸多商业IP供品牌方服务,当然这其中也能包括阿喜Angie等仿真数字人。
而第二种方式则是为品牌方提供仿真数字人或虚拟数字人孵化。
扭蛋星品牌IP捏脸
品牌IP直播体验(图片来源:动图宇宙)
在扭蛋星的平台中,品牌方可以从捏脸开始塑造自己的IP,扭蛋星也将基于过往数据与经验帮助品牌方孵化IP。
在这一点上,动图宇宙与其他的IP孵化方路径不大一样。
“为了塑造IP设定复杂的世界观和故事,我觉得品牌方如果走这种方式就是走歪了。”动图宇宙创始人丁焱告诉36氪。在她看来,过去如同Hello Kitty、line friends等人物IP其实并不是依靠故事内容拥有知名度的,而架设世界观、制定人设这样“重的”打造IP的方式也只是打造IP的一种方式。毕竟架设重内容的IP孵化路径,对于品牌方而言也意味着更大的风险和试错成本。
在动图宇宙孵化IP的经验里,这件事更依托数据驱动。
“我们认为IP最重要的地方在两个方面,一个是用‘表情包’等方式加强曝光刷脸,第二就是基于数据精细运营好IP的粉丝。”丁焱表示。
在动图宇宙的数据后台,每个分发的表情包都有数据记录,不同的IP在哪一地域更受喜爱,在什么群体更受喜爱都能精确显示。而这也方便指导IP创设者们建立更合适的IP形象。
目前,动图宇宙的这套方案已收获不少品牌方的订单,包括八八坑道、柏瑞美等。
此外,动图宇宙试探元宇宙的另一环也浮出水面。目前,动图宇宙旗下多名知名数字人正在逐步完成自身形象的“NFT化”。据丁焱透露,目前动图宇宙也与阿里巴巴旗下蚂蚁链达成战略合作,独家代理后者旗下所有IP对外的商务合作。
数据反哺的新消费想象力
毫无疑问,近两年的数十起“偶像塌房”事件,让品牌方蒙受了不少损失,品牌寻找代言人也变得谨慎了很多。而同时,需要“偶像”提供精神价值的粉丝群体也有了新需求,即需要“不塌房的偶像”。
全行业都需要有一种更可靠的选择,这催生了数字人、虚拟人产业的繁盛。这件事本身与是否有“元宇宙”的话题性加持已无关紧要。
基于这样的背景,经纪公司、内容平台方、深耕虚拟人技术与内容的公司都纷纷入局。
从目前来看,能提供直播技术的虚拟人背后还需要依靠“中之人”的驱动——即驱动虚拟形象背后的幕后演员。但基于不同场景下使用完全技术驱动的虚拟人已成为行业研究新方向,毕竟一旦开发出来,这一定是最节省成本且可靠的做法。
在这个层面,动图宇宙也已有所布局。
据动图宇宙CEO尹家鸣透露,目前动图宇宙已经在基于旗下数字人的运营数据研发完全依靠AI驱动的数字人脑。
动图宇宙旗下“屁桃君”直播现场
在动图宇宙的规划下,因为服务方主要为品牌方,其旗下的数字人主要展现平台也多为直播电商。在这样的前提下,因为动图宇宙的身份一直是客户品牌的IP技术提供方,那么在直播带货环境中,积累成功直播带货的数据库用于研发带货主播类型的AI大脑便有了可能性。
“因此,我们觉得数字人是一个很好的切入点,他的每一次内容生成都会被积累下来,然后来进行数字大脑的研发。”尹家鸣告诉记者。
元宇宙持续发展、IP盛行的下一站,考验的是技术、数据和运营
伴随着越来越多to c\to b类研发IP的公司跑出来,近一年,虚拟偶像、IP形象等的出圈时刻也已变得密集起来。在这样的情况下,我们不难想象,未来三年一定是IP及虚拟人盛行的时代。拥有爆款虚拟人、IP将变得不再新鲜。
目前,元宇宙还处于基础设施建设期,这其中,虚拟人如何与现实发生联动,以及联动频次将是延续其生命力的筹码。
比如虚拟偶像成员A-SOUL女团嘉然在朗读粉丝来信时转背哭泣时刻,其出圈点就在于虚拟人与现实的联动。直播中,因为嘉然的“中之人”看信啜泣,而虚拟人还没有表达哭泣的功能,成为不少网友“破防”、“入圈”点。截至目前该视频在B站上的播放量已超过200万。
又比如柳夜熙的出道——10月31日发布至今,据创壹科技CEO梁子康透露,其相关的播放量、话题量已经突破50亿。这其中,除却柳夜熙捉妖美妆师的人设外,柳夜熙能突破圈层和现实男孩发生具象互动也是引发众多网友讨论的焦点。
柳夜熙将手搭在男孩肩膀上
受众能在与虚拟人的交互中有更多真实感,这种矛盾性是不少虚拟人内容成功的关键,而这背后核心竞争力还在于技术、数据与运营能力。
以动图宇宙旗下重点IP樱花少女的打造流程为例。樱花少女首先被注意到是来自于其在动图宇宙平台的分发数据,她是动图宇宙平台中淘宝天猫体系发送量最多的IP,背后主要受众是年轻女性。因此,丁焱认为能被众多人使用,才成为樱花少女被重点孵化的可能性。
此后,动图宇宙与樱花少女的IP作者联系,让其在后期的创作中加入更多中国女性电商用户语境下的内容,诸如“吃土、剁手”等等。“樱花少女的作者是Hello Kitty作者学妹,其实日本人根本不会了解这些。”丁焱补充道。数据指导IP孵化后,樱花少女参与了多次电商直播,获得了资生堂、高露洁等不少美妆品牌的青睐。
樱花少女与主播及观众互动
偶像和IP依托着人类美好的想象,而怎样美好的想象才是运营最优方案?
从商业角度和目前形态来说,数字人的未来市场竞争更加残酷——数据是最可靠的参考标,技术是实现共情的加成工具。
最新
KK集团“钱荒”亦风光?
这一切也吸引着资本青睐。2016年至今短短5年时间,KK集团先后获得从Pre-A轮到F++轮的多轮融资。仅2021年6月单月就连续实现了F轮、F+轮、F++轮融资,在完成F轮系列融资后,该公司估值近乎200亿元。
那么,快速崛起的背后,这家新零售“独角兽”成色几何?
进击的KK
走到北京朝阳区CBD东区金角之上,是紧邻国贸、华贸两大商圈的合生汇购物中心。乘坐扶梯下到地下二层,能看到迎面而来的KKV明黄底白字招牌及黄色集装箱式装修。直通天花板的泡面墙、酒水墙,高颜值的网红爆款产品,按红橙黄绿青蓝紫顺序排列的一排排百乐牌水笔,一步一景的陈列装修……吸引着年轻人抵达、停留、购买。
这体现出KK集团创始人吴悦宁提出的理念:重构人、货、场,让新品牌赴宴,新生代消费者买单,新渠道在中间对接,以美学提升引流效率、以科技提升转化效率,创造出一种沉浸式购物的策展型潮流零售、效率型潮流零售。
洪泰基金于2019年和2020年分别参与了KK集团C轮、E轮融资,其董事总经理杨勍在接受媒体采访时曾表示,最初投资时看重的就是创始团队对新人群的深刻理解,并充分将未来的店面形态、产品样式与服务模式展示到线下店。
从定位看,KK馆、KKV、THE COLORIST调色师、X11这些品牌都是以时尚、潮流、新鲜的形象获得 Z 世代消费群体的青睐。打法上采用DTC(直接面对消费者) 模式,移除了批发商、零售商等中间环节,通过直营渠道让品牌直面消费者进行产品销售和品牌传播。由此,KK集团在形势低迷的线下零售业中逆势崛起,迅速占领市场。
根据弗若斯特沙利文报告,以2020年的GMV计,KKV及KK馆共同位列中国潮流零售市场精品集合类第四名,THE COLORIST于中国潮流零售市场美妆类中名列第三。
截至目前,KK集团旗下的四个零售品牌向消费者提供横跨18个主要品类中超过20000个SKU(库存量单位)的各种潮流产品,在中国31个省的169个城市以及印度尼西亚的一个城市建有680家门店。
规模效应为毛利率稳步提升铺平了道路。2018年、2019年、2020年和2021年上半年,KK集团的营业收入分别为1.55亿元、4.64亿元、16.46亿元和16.83亿元,毛利分别为0.49亿元、1.26亿元、4.99亿元及6.1亿元,毛利率分别为32.1%、27.1%、 30.4%及36.2%。2018年至2020年的复合年增长率分别为225.5%及216.8%。
该集团收入主要来自两个部分,一是货品销售,包括自有门店零售销售及加盟店销售;二是基于销售的管理及咨询服务收入,货品销售占营收的比例在九成以上。
同时,新品牌逐渐取代KK馆成为支柱。2019年、2020年及2021年上半年,KKV收入占总营收比例分别为17.7%、50.7%和62.3%,THE COLORIST调色师的占比分别为4.3%、26.7%和27.4%。
“钱荒”亦风光
随着KK集团迅猛扩张,大批量开店与关店的情况并存。
据招股书披露,2020年5月至2020年12月,面对疫情冲击KK集团仍成功开设354家零售店。2020年一年里加盟店数量从164家暴增到424家,其中主要是KKV和THE COLORIST调色师的贡献。
2020年,KK馆的自有门店关闭15家,加盟店关闭33家。仅2021年上半年,THE COLORIST调色师加盟店数量从170家缩至111家,关闭59家;同期KK馆加盟店再关闭14家。按照KK集团在招股书中的说法,关闭加盟店主要由于销售业绩未达到预期以及新冠疫情对加盟店业绩的影响。
日前, KK集团一位负责加盟业务的工作人员向《财经》新媒体透露,近一个月前收到公司通知,目前已停止新加盟服务,此后是否继续还未可知。
整体来看,尽管KK集团的营收上行,亏损却在持续变大。2018年、2019年、2020年和2021年上半年,净亏损额分别为0.79亿元、5.15亿元、20.17亿元和43.97亿元,三年半亏了近70亿元。
KK集团在招股书中解释,不断投资开发零售品牌组合及扩大门店网络,致使公司出现持续亏损;另一方面则是以公允价值计入损益的金融负债的会计处理结果。2018年、2019年、2020年,经调整后的净亏损仅为0.42亿元、0.77亿元、1.71亿,在2021上半年已收窄到0.38亿元。
需要注意是,扩张中的KK集团长期处于缺钱状态。2018年、2019年、2020年和2021年上半年,KK集团的负债净额分别为1.01亿元、7.12亿元、27.10亿元和69.82亿元;其现金及现金等价物分别为0.28亿元、2.33亿元、1.68亿元及11.17亿元。
据招股书披露,截至2021年6月30日,按公平值计入损益的金融负债的账面值为101.14亿元。仅就租赁负债而言,按余下合同到期期限,截至2021年6月30日一年内租赁负债为3.13亿元,一年后但两年内租赁负债为3.28亿元,两年后但五年内租赁负债为7.35亿元,五年后租赁负债为3.08亿元,共计16.84亿元的租赁负债亟待偿还。
快速扩张亦致使KK集团的存货与应收账款在流动资产中占较大比例。报告期内,存货占流动资产总值的比例分别为41.04%、52.05%、57.77%及34.62%,截至2021年6月30日的存货结余6.35亿元。
一直以来,KK集团主要倚赖贷款及其他借款以及股权融资为经营及业务发展提供资金。2018年,集团通过B轮融资获得0.7亿元,通过贷款、借款获得0.38亿元,其中0.2亿元被用于偿还贷款及借款,0.17亿元用于支付租赁租金。
与此类似,2019年,集团通过融资、贷款及借款共获得8亿元,其中0.33亿元被用于偿还贷款及借款,0.53亿元用于支付租赁租金。2020年,集团通过融资、贷款及借款共获得11.82亿元,其中2.32亿元被用于偿还贷款及借款,1.22亿元用于支付租赁租金。2021年上半年,集团通过融资获得13.67亿元,其中2.97亿元被用于偿还贷款及借款,1.27亿元用于支付租赁租金。
值得注意的是,2020年下旬,KK集团获得CMC资本领投的10亿元E轮融资;2021年,又在F轮融资中再次获得CMC资本的青睐。尚在亏损的KK集团为何能持续获得投资?
在参与上述E轮融资后,CMC资本合伙人兼首席投资官陈弦在接受媒体采访时表示, KK集团凭借差异化的模式和强有力的执行,在短短数年快速崛起,成为具有代表性的新零售企业。“尽管疫情对零售行业产生一定冲击,CMC资本依然看好KK集团的潜力。”
护城河在哪?
能否在大敌环伺中将新零售故事继续讲下去,考验着KK集团的商业模式及护城河。
新时代下全新业态喷涌而出,以屈臣氏、万宁等为代表的初代集合店风光不再,THE COLORIST调色师、话梅、AYDON黑洞、喜燃等新品牌抢夺市场,完美日记、WOW COLOUR等多个彩妆品牌店也迅速崛起,争相抢夺Z世代的注意力。
KK集团在招股书中称,其竞争优势主要在于多品牌、门店扩张战略;消费者行为分析;大量商品和门店视觉、空间感受设计组成的新时代商业模式;拥有5个全国分销中心的供应链系统等。
在KK集团旗下的门店里,“网红”商品和“品牌”商品居多,“爆品战略”和“数字化选品机制”,叠加选对位置、颜值出众、创意多元的消费空间,成为了KK集团的流量密码。但同质化竞争严重的当下,有数字化加持的KK集团,需要把流量转换为实际的购买力。
一位不愿具名的消费行业投资人向记者分析,KK集团创始人对于“场”的理解很透彻,搭造的场景能吸引消费者走进来,但最大的问题是不能引发消费。在这位投资人看来,KK集团选的都是小品牌,缺乏消费者认知。消费者如果只打卡不埋单,企业很难赚到钱。KK集团未来想发展壮大,还需要提高“控人”“控货”的能力。
目前,新锐网红产品已成电商平台及电商直播中的宠儿,线上购买门槛更低、议价能力更强,免去了线下的高昂成本。与之相比,KK集团这类集合店在议价和赚钱能力上并不具备优势。
KK集团在招股书中坦言,下一步计划加强成本管理,提高规模经济效益,扩展以客为本的商品组合,尤其是具有强劲销售潜力及理想利润率的商品组合,进一步扩张及优化门店网络推动整体收益持续增长,以实现长期大规模可持续盈利。
作为创始人,吴悦宁同时也是一位投资人。2021年3月,吴悦宁和UC优视联合创始人梁捷、璀璨资本创始人吴晓丰一起创办不二资本,随后在短时间内投资潮玩品牌ToyCity、母婴消费品牌窝小芽、Mr.Zoo小小动物元、进口牛奶品牌兰雀等多个消费领域的热门品牌。
但正如吴悦宁曾说过的,“融资是为了让你变得更好,而不是为了让人来给你续命”。Z世代的崛起,确实给KK集团这样的独角兽带来了新的机遇与发展空间,但消费风向持续转变,消费者虽然会被包装的“网红”吸引,最终决定其消费的可能仍是产品本身,资本市场看重的也是长线价值。
KK集团能否让资本市场为其新零售故事继续埋单,并最终走上盈利之路,值得继续观察。
最新
双11GMV1.85亿!新锐护肤第一品牌溪木源逆势而上
现象:“淘系+社交平台”双出圈
做好“淘系”是基础,通过社交平台铺设消费者“种草”链路,是新锐品牌进阶的操盘方法。公开数据显示,溪木源2021年双11全网销售额超过1.85亿元,同比去年增长了945%。其中,溪木源天猫旗舰店GMV1.1亿元,同比去年双11增长947%;溪木源在社交平台抖音的首秀,销售同比增长357%;在快手平台,其访客对比今年618增长了2231%;明星爆款山茶花水乳在全渠道销量更是突破了50万套。
记者了解到,溪木源此前在社交媒体属于“深种草、轻启动”,但也积累一波粘度较高的”自来粉”。今年3月份溪木源正式入驻抖音渠道,第二季度的抖音渠道销售额环比就增长了300倍,成为抖音新锐品牌中的头部品牌。统计数据显示,截至10月底,溪木源抖音小店的总销售额已突破1.1亿元。显然,本次双11溪木源在社交平台的全面爆发,再次验证了其“爆款”体质。
▲溪木源双十一战报
从品牌创立至今,溪木源实现了销售的“层层跃进”,创造了众多“爆款”。
去年是产品上线首年,溪木源创造了新品牌产品上线首年销售额即破亿的行业奇迹,在新锐品牌中名列前茅;今年8月、9月、10月,在美妆市场整体大盘数据连连下滑时,溪木源“逆市”而行,实现连续3个月的销售额破亿。
除了其初代“爆款”溪木源山茶花水乳套装稳居天猫舒缓护肤套装热销榜、好评榜、回购榜、双十一加购榜四榜第一名外,其新品药用层孔菌水乳,登上天猫面部控油套装热卖榜第8名(该榜单第1名为溪木源山茶花水乳),最新产品溪木源新品芋螺毒素肽赋活紧致蜜露(V脸小蓝瓶),上线不到一个月就登上了天猫榜单•紧致精华热卖榜第5名。
▲药用层孔菌水乳登上天猫面部控油套装热卖榜第8名
“爆款”数据,体现了其品牌力、受欢迎程度。今年9月,溪木源在天猫平台所有的护肤品牌中排名15。不仅产品力夯实,产品复购率也远超越行业平均水平,消费者口碑节节增长。
11月中旬,由权威财经媒体虎嗅推出的「2021•中国新消费品牌系列榜单」,溪木源与茶颜悦色、永璞咖啡等新消费品牌一同获得”2021最受Z世代欢迎的新品牌”奖,印证了溪木源在用户群体中拥有极高的信赖度。
那么,年轻人为什么喜欢溪木源?
方法论:不做依赖流量的爆款,做被需要的爆款系列
在此前的采访中,溪木源创始人Jeffrey曾提到其“用户价值观”:
“第一,产品力要足够好。因为Z世代消费者知识水平较高,信息渠道更丰富,有足够分辨好产品的能力;第二,需要高颜值。现在消费者愿意为美付费,‘颜值即正义’,因此要做好看又符合95后审美观的产品;第三,产品需要有高性价比。性价比不代表低价,而是达到和消费者感受到产品力相匹配的划算,消费者希望得到物超所值的东西。”
用户是核心,产品则是根基。Jeffrey一直坚信“产品力是品牌崛起的根基”,溪木源这个极具科学精神的功能性天然护肤品品牌,始终坚持基于用户的真实肌肤需求而开发产品,做到安全、有效、愉悦,致力于为亚洲消费者带来“自然处方”,传递大自然的疗愈力量。为了达到这一目标,其凝聚“产品+研发+运营”三力合一,以精准解决国人肌肤问题为品牌理念,用长期主义打造极具科学精神的功能性天然护肤品。
做功能性护肤品牌,需要的是过硬实力
不同于采用ODM贴牌模式的许多国货护肤品牌,溪木源以自有实验室 Simpcare Lab®为研发核心,打造了一个四维立体Lab to Consumer(从实验室到消费者)研发产品力持续创新模型,形成研发技术壁垒,筑起品牌“护城河”。第一维是“全球溯源,国人定制”,对全球优秀的功效性原料进行溯源、收录、应用,并根据中国人的肌肤需求,定制适合中国消费者的配方。第二维是与顶级大学和科研机构进行技术合作。第三维是深度调研并与消费者共创产品。第四维是钻研核心工艺、技术应用,以及专利申请,加深护城河。四维联动,多重数据打通应用,形成深度消费者洞察和产品研发的交融,筑起了溪木源的产品力,最终带动了品牌力的崛起。溪木源2021年9月上线的药用层孔菌毛孔细致系列、芋螺毒素肽赋活紧致系列,还有第一个上线的爆款系列——山茶花沁透舒缓系列,都是该四维立体模型的成功应用案例。
也就是说,溪木源在前期,需要用更高的成本去进行产品的研发。正因为过硬的实力,使得溪木源收获了一众消费者的拥护,并不断实现做中高端、极致性价比护肤品的目标;这一战略,也让溪木源的发展之路不断趋近于微笑曲线——企业内部创新的良性循环,消费拥护者不断增多。
重内容:“私域”并不只是引流
流量红利式微,给品牌们出了一道难题——大V们为了抢夺最后一波机遇,大部分以提价方式“入场”;与用户沟通渠道的单一化(社交平台寡头),导致品牌无他选择。在这种情形下,“私域”的构建,成为了近几年新锐品牌的重要“功课”。
但“私域”并不只是从公域流量引流至自品牌自我阵地的链路,还是一套由品牌价值观自上而下的“组合打法”。
今年9月,溪木源官宣首位自然力量代言人乃万,以“年轻不定义 自然不会垮”为主题,呼吁年轻一代,不被“容貌焦虑”绑架,用自己喜欢的方式护肤。9至10月,溪木源在北京、上海、广州、杭州等地通过核心商圈户外大屏,面向1.6亿人次传递了品牌价值观。
▲溪木源携自然力量代言人乃万登上北京、上海、广州、杭州核心商圈户外大屏
今年9月26日,溪木源则针对高端系列芋螺毒素肽赋活紧致系列的新品“V脸小蓝瓶”,在海南三亚举办了一场深海溯源测评活动,邀请多位知名KOL亲测,还通过品牌直播间向广大消费者展示现场VISIA测评新品结果,传递来自深海的自然疗愈力量。
常见的品牌成长路径是:先砸知名度,再做美誉度,最后维护忠诚度,从金字塔底一路攻顶。但是,溪木源却是从忠诚度开始——以值得信赖的功效,打动消费者,最终形成“出圈”。正因为此,在“私域”的打造上,溪木源会讲产品,更会聊新一代的价值观;会聊功效,也会让产品的真材实料能够被消费者“可看、可感”。
图源:营销有一套
从品牌初期开始,溪木源便想做一个源自中国,让国人骄傲的世界级品牌。在这样的驱动力下,溪木源没有将自己仅仅置身于国货市场,而是将自己放置于全球化的品牌竞争中,用更贴近消费者的优秀经验,以做高端产品的态度,去影响消费者,形成自身的“用户池”。
溪木源不做依赖流量的爆款,而是做被需要的系列,这样的系列终将成为爆款系列,对创始人Jeffrey来说,销售战绩是一种鼓励,但从来都不是品牌的终点。
新挑战:来自外界的,来自自身的
任何一个品牌的成长之路都不会是一帆风顺。来自外界的考验,主要是利好机遇与政策变化。
据媒体报道,自2022年1月1日起,备案的主打功效的护肤产品要同步提交功效宣称评价资料。从2021年开始,国家药监局化妆品备案注册流程就提升了“门槛”。这也直接导致,今年在国家药监局化妆品备案注册新品数量已较去年缩水了近18万条。新政策的出台,直接导致一些品牌推出新品节奏的滞后。
新规颁布之前,行业中不乏各种新生产品,因无明确规范,整体良莠不齐。记者从溪木源研发部门了解到,早在溪木源创立之日起,其产品就统一地进行了基于全球化标准的功效成分实验、认证。而这份对功效建设和检测的严谨风格,也使得溪木源不仅并未受到本次新规影响,更是在市场环境中赢得了新品上市的先机。这波火,不仅没有烧到溪木源的眉毛,反而因为规范的“门槛”升高,使得市场趋于良性,释放出更大的空间。
同时,在溪木源纵向深入研发产品时,其积极构建人才体系、储备合作单位、联动行业资源,在企业的整体布局和发展维度不断蓄能。今年9月底,由广东省广州市政府指导,广州高新区管委会、广州市科技局等单位主办的广州“独角兽”创新企业评选活动公示结果,溪木源母公司诺德溯源(广州)生物科技有限公司入选2021年广州未来独角兽创新企业。这意味着,溪木源将在未来更积极地抓住利好机遇,整合好本土地域性企业发展资源。
溪木源的融资报告,也是一份相当可观的成绩单。其今年8月的最新融资信息显示:C轮融资,溪木源获得Coatue、H Capital和高鹄资本联合投资的超3亿元。未来,溪木源将坚持以“产品+研发+运营”三力合一,在深入研发、人才引进上布局更深、更广的战略。而身处瞬息万变的新消费市场,其也将面临不小的考验。
在高成本驱动下的长期主义研发之路上,溪木源如何走下一步?的确是一件值得期待的事情。
最新
2021年私域大爆发,哪些行业率先吃鸡?
2021年私域大爆发
私域发展已有多年历史,过去十几年间在海外兴起的DTC模式,就是私域的一种。如果看得更早一些,像山姆会员店这种以会员制起家的超市同样是私域玩家,创立于1983年山姆会员店重点服务付费会员,11月24日沃尔玛中国宣布,山姆会员商店宣布中国付费会员数已经超过400万,此前山姆会员店遭到了盒马鲜生、家乐福的联合投诉,足见其势能之猛。
不过,私域真正的爆发则是在2020年。突如其来的疫情让很多企业被迫将生意转到线上,而在加速在线化与数字化的进程中,私域流量成为首选项,一方面因为公域流量“竞价”存在竞价属性,成本水涨船高,对本就受疫情重创的商家来说无异于雪上加霜;另一方面,经营私域可以调动导购等员工展开全员营销,这让很多人在疫情期间不至于失业。2020年有一定私域基础的商家日子相对好过,没有布局私域的则努力转型私域。
2021年,私域迎来了更大规模的爆发。一方面,更多品牌决定做私域甚至“私域优先”,以2021年风头正劲的新消费品牌为例,观潮研究院发布的《2021新消费品牌私域营销报告》显示,新消费品牌纷纷加码私域营销,微信私域渗透率整体已达80%,而在运营私域的工具选择方面,有约72%的新消费品牌使用有赞。另一方面,更多具备私域能力的平台崛起。2021年电商行业一个明显的变化就是“去中心化”,简单地说不论是商家卖货还是用户购物,都不再只到少数个别平台。市场监管限制“二选一”让商品可以在不同平台销售,用户观看笔记、文章、视频、直播购物的习惯逐渐养成,于是我们看到了小红书、抖音、视频号、快手甚至知乎,都在加码电商。
于是我们看到了有赞等扎根私域经营的服务商的业绩增长。在有赞九周年生态大会上,有赞公布了独立后的有赞新零售的成绩单:截止2021年第三季度,超过6.3万家门店使用有赞产品,连锁门店商家交易额已超百亿。
对企业来说,“做不做私域”已不再是问题,“怎么做”才是。正因为此,我们看到年底的各类大会上,“私域”成为高频词,很多分享的都是“怎么做”的干货,比如刘润在年度演讲中说,互联网行业的反垄断,带来的机会就在于“流量生态的第三次打通。”互联互通后商家将迎来一波私域新红利;再比如有赞9周年大会上,有赞新零售推出新品牌扶持计划,发布数字化转型“10大观察”。
私域经营,企业纷纷上船,要准确到达目的地,离不开“灯塔”的指引。
那些私域经营的“灯塔”
熊猫不走是一家新锐烘焙品牌,在提供多样化蛋糕产品的同时,通过类似于“熊猫送货上门”这样的方式给为用户打造生日场景仪式感。
在人们的直观印象中,蛋糕特别是生日蛋糕,似乎是低频低复购的生意,毕竟一个人一年只过一次生日,做私域意义不大。不过,如果我们考虑到用户购买生日蛋糕的场景,可能会对此有新的看法:很多时候用户会给家人朋友购买生日蛋糕,还有些时候公司团建等场景也需要购买生日蛋糕。如果能够渗透到这些场景,就可以直接提高复购率。
如何做到?熊猫不走看到了私域的价值,其私域经营思路是让购买过蛋糕的用户持续复购,同时让用户在朋友圈自传播带来实际转化。由于熊猫不走专注于“营造仪式感”,因此其蛋糕被用户消费过程就成为具有自传播力的内容,用户往往会自发分享引发更多人好奇、兴趣与关注,基于此就可以在各类平台攫取私域流量。截至目前,熊猫不走基于有赞的私域服务能力,已从小红书、美团等公域渠道沉淀出300 万私域用户,复购用户占比 70%,年平均复购 3.7 次,过去1年营收超过 8 亿,其中私域营收占整体营收的 70%,如今其已进驻全国24座城市,在全国拥有用户超过1000万。
有赞发现,商家转型新零售、实现数字化升级时,呈现出“从个人消费延伸到家庭消费,提供全家桶式零售服务”、“构建会员体系从关注首购人群提升二购率入手”、“高质量内容和有温度的互动,是会员持续沟通和深度运营的核心”等趋势,这些在熊猫不走上均体现得十分明显,比如其将首购人群提升二购比例作为运营的关键目标,进而有效提升二购人群对于品牌的忠诚度和黏性。
文峰大世界则是总部位于南通的百货集团。2021年以来,文峰快速推进完成10万“导购转为销售员”,全员线上带货;通过有赞提供的企微助手、导购肋手等工具,快速开展社群运营;借助支付宝发起线下“五福”活动,成为支付宝小程序标杆案例。在一次营销中,其通过“线上买券线下核销”模式引流12w人到店,在品牌日活动时,15000 员工通过分享裂变、转发分销海报,3 天裂变了 85000 人。
很多商场百货在疫情期间关门歇业,复业后因为疫情反复则门可罗雀。百货线下场景具有无可替代的体验价值,不过在电商兴起后,效率低下、客流短缺等问题日益凸显,这些问题可通过数字化与在线化解决,现在看来私域似乎已成为百货复兴或者说生存的唯一解。基于大量的数字化实践有赞沉淀了一套百购行业私域解决方案:基于赋能合作商户和导购的升级,使商场组织和效率最大化,整合全渠道资源,从而真正实现新零售业务升级。 “打破柜台和柜台、商户和商户之间的壁垒,提升了整个商场的销售能力”“导购作为品牌零售商的大众代言人连接着成千上万的私域用户池。”这些趋势均在文峰大世界的私域探索上得到验证,文峰大世界也趟出来一条百货以私域经营为抓手实现新零售转型的路。
今年已经33岁的奥康皮鞋品牌家喻户晓,2010年奥康及时拥抱电商,随着鞋服在电商平台竞争白热化,奥康2019年开始积极转向新零售,酝酿从构建私域能力着手,用线上势能激活线下门店。2020年疫情期间奥康紧急上马小程序展开全域营销,后与有赞联手以私域为核心探索新零售,先是通过有赞小程序实现一区一店,有效地调动起区域公司的积极性;又运用有赞企微助手,将企业微信打通,和消费者形成有效链接,如今有赞小程序、企业微信和会员已形成其新零售“三驾马车”,数据显示奥康有赞微商城用户的复购率达到25%,企业微信粉丝数已经积累超过百万人。奥康的业绩得到提振,上半年实现营收15.22亿元,同比增长52.44%;净利润8269.93万元,同比增长349.56%。
像奥康这样的有着多年发展历史的“老品牌”,现在的压力应该不小。一方面,品牌以及对应的营销、渠道、产品、组织等能力急需焕新。另一方面,类似于SheIN这样的快时尚以及新消费品牌来势汹汹,大有“乱拳打死老师傅”的阵势。因此,新零售与数字化转型已成为奥康们的当务之急,在这一过程,不只是会发生渠道的变化,同时企业组织、产品研发、供应链、服务与品牌理念都会逐步完成蜕变。为了帮助传统鞋服企业正视私域带来的数字化价值,有赞还提出了鞋服行业新零售的四大关键指标:离店销售增量,会员消费力提升,门店同店比增长,导购提效和增收。。
而在农夫山泉、新希望乳业、德克士、上海家化佰草集、TCL、三只松鼠、babycare等私域经营领先玩家身上,都在做类似的事情:以私域经营为抓手,实现数字化转型、新零售升级,甚至倒逼组织升级、品牌焕新和产品创新,私域经营对它们来说,已不再只是流量层面的事,而是转型升级的战略机遇。
哪些行业更适合做私域?
眼下,公域是存量,竞争红海化,私域则是增量,是富矿。正因为此,后者成为当下热点。理论上每个行业都可以挖掘属于自己的私域红利,不过,很多企业摸索私域很长时间却不见成果,也反映出“做私域难”,原因也很容易理解:公域流量也就是自来水花钱即得,自然简单。私域流量则是打井,打井耗时耗力,如果没选对出水口可能会折腾。因此,商家做私域要选对方向、方法与工具,有赞发布的新品牌扶持计划“领航员计划”,从运营、系统、生态与拓客四大方面给予有赞生态体系内的100个新锐品牌以全面支持,为其量身打造私域运营方案并跟进落实,就是要解决相关问题。
私域做得好的企业都有一些共同特征,值得行业借鉴:
首先是“重服务”行业,比如酒店和美业都是高度依赖人的服务型行业,“人”决定了体验,服务人员与顾客更有机会建立私域连接,基于此商家可以有更多私域营销的机会,比如美容美发从业者可以分享自己的“作品”,通过内容种草吸引用户到店与复购。
其次是强导购行业,也就是说传统线下零售场景中,离不开“导购”这一角色的行业,比如汽车、房产、美妆、家居、鞋服、家电等,用户在购买时会有各种问题需要导购解答的。与其对应的是零导购或者弱导购行业,比如可以无人零售的便利店。为什么强导购行业私域机会大?因为“导购”就是私域的关键枢纽,只不过其角色从线下导购转化成线上的销售员,通过朋友圈、直播等形式在线销售。
有赞发布的数据显示,导购在新零售业务体系中的价值进一步被放大。过去的三个季度,通过导购推广带来的成交达到43.9亿,其中头部导购的效应正在显现,有1372位导购线上推广业绩超过百万。江苏文峰集团更是通过新零售平台,在2021年通过导购直播1000场,培养出了销售额过千万的明星主播。
最后是会员制行业。2021年是会员制的春天,山姆会员店中国区会员数突破400万,盒马、家乐福等纷纷加码会员店;今年刚上市的孩子王、上半年业绩狂涨30%的屈臣氏都将会员制玩得行云流水。会员制本质就是针对会员用户提供专属服务,包括差异化服务,这正是私域可以发挥的能力,因为好的服务一定具有“私域”属性,用户经营也是私域“公域导流-私域成交-会员沉淀-用户经营”的最后一步。会员制爆发,既是私域爆发的结果,也会进一步促进私域的繁荣。
写在最后:
关于公域与私域的讨论已经持续很久了,现在行业的共识是:私域要做,但不能只做私域。
公域与私域的区别,行业内有一个形象的比喻:公域流量是自来水,花钱购买所见即所得,但水价被平台方控制,往往会水涨船高。私域流量则是井水,商家自己打井出水很难,但一旦出水则终生用水免费。对于商家来说,做公域还是做私域不是一个二选一的问题。因为私域流量不是“无源之水”,商家要尽可能获取一切流量再将其“私域化”。对于品牌来说,只靠门店、社群、公号这样的存量私域流量是不够的,品牌要借助微盟等第三方服务商的营销与工具服务,四面八方聚拢流量,包括私域流量与公域流量,最终实现全域流量私有化,这也就是“公私合营”的趋势。
在后疫情时代,电商去中心化趋势更加明显,私域的重要性与日俱增,对于商家来说,现在上车依然不晚。而要做好私域,除了要作为一把手工程高度重视外,更重要的是找对“出水口”,再持之以恒地打井直至出水,这一过程,工具、方法与团队将起到关键作用,解决这些问题正是有赞们未来的机会所在。
最新
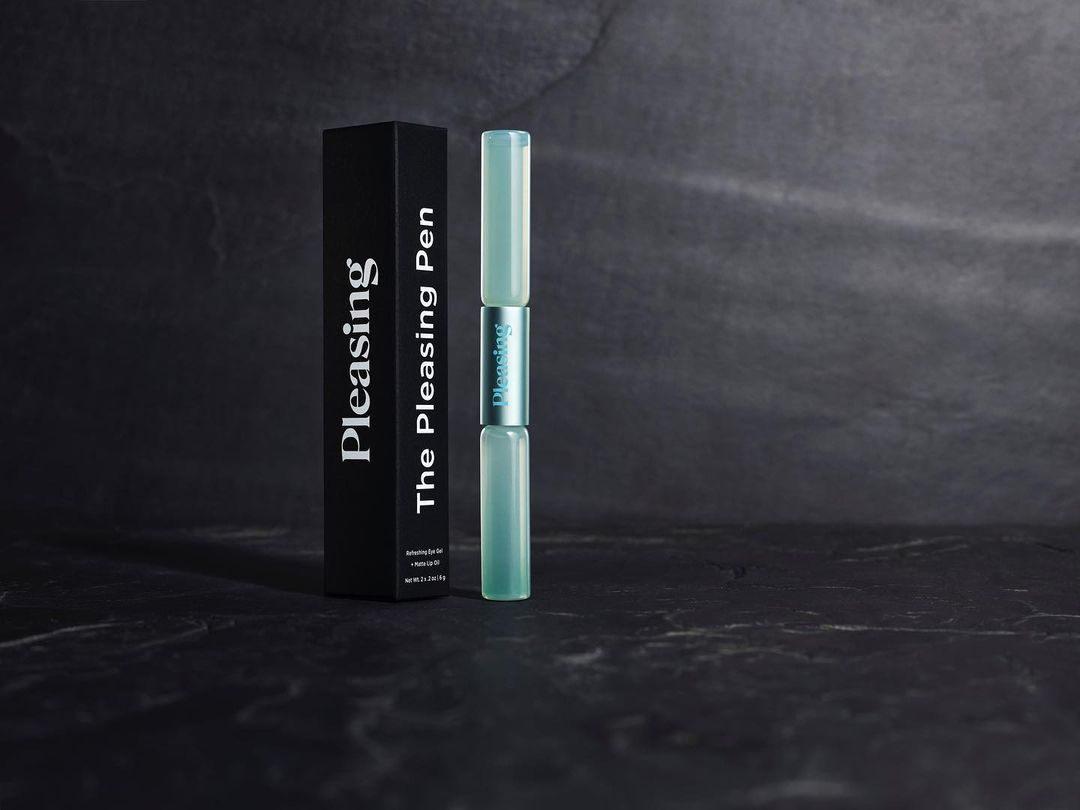
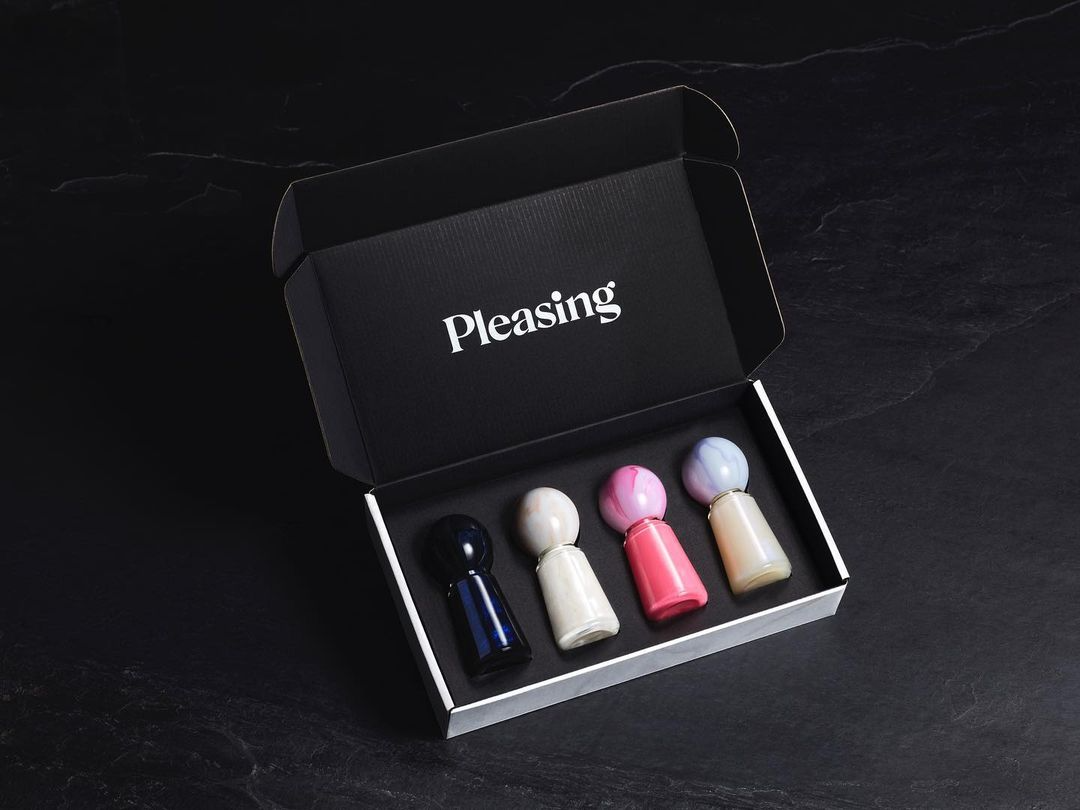
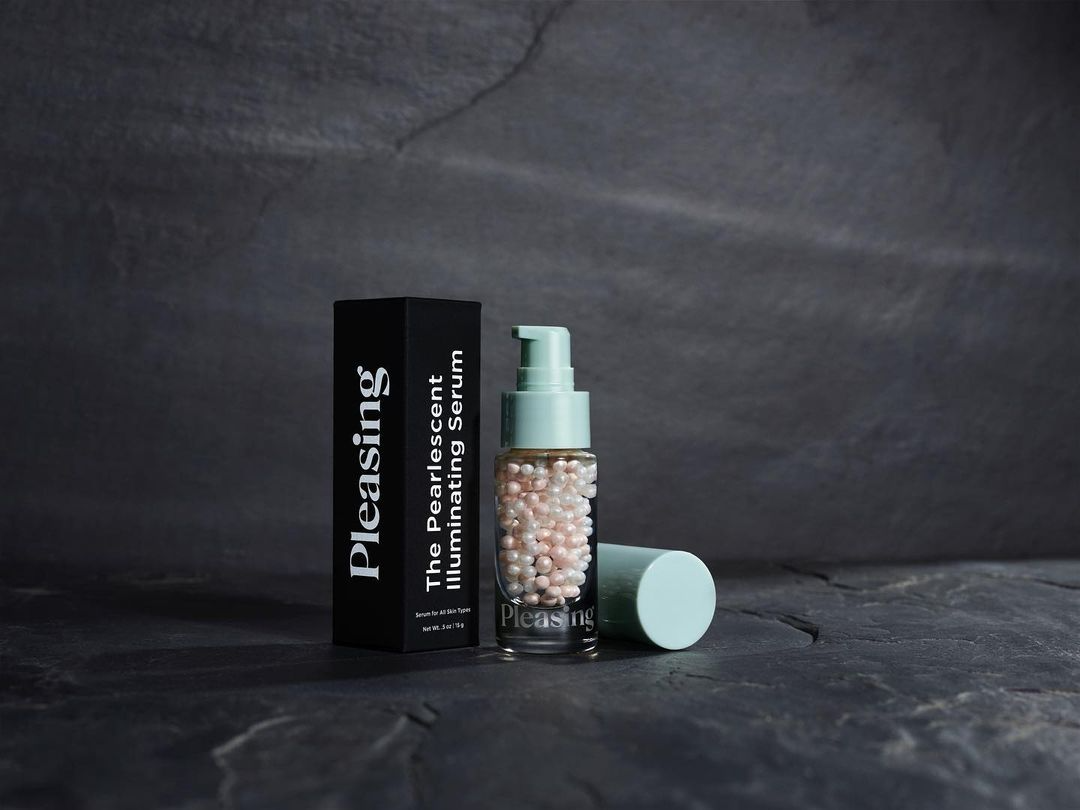
英国男歌手 Harry Styles 推出个人创办的美妆品牌 Pleasing
拥有 Harry Styles 同款的机会来了。
据悉,这些美妆产品仅在周末接受预订,且数量有限。我们可以看到,Pleasing 的 Instagram 帐户仅在一天前上线,短时间内已经拥有近 100 万粉丝。
最新
从微商到直播,一个顶流江湖的兴衰
2019年,前明星演员张庭创办的微商品牌“TST”,公布了其前一年纳税额为12.6亿元,是上海青浦区纳税第一名。很多人开始知道微商企业的能量,但此后微商行业备受平台围剿与消费者嫌弃,逐渐走向势微。
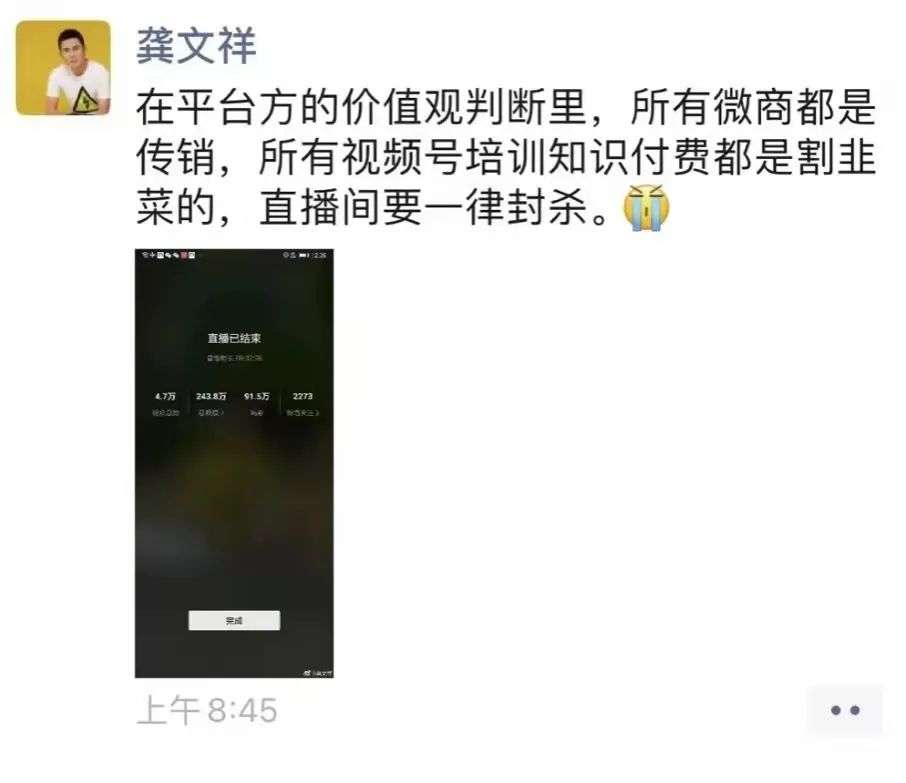
直至2021年12月1日,号称“微商第一人”的龚文祥,在其付费会员群公布了“退出微商行业,公司破产”的消息,微商行业接近走向结局。经过龚文祥的事件,大家才恍然发现,原来微商不仅存在类似传销、没有售后等问题,逃税也是行业绕不开的黑历史。
对于龚文祥公布“税务罚款导致其倾家荡产、负债累累”的传闻,尽管有不少同行认为其是为吸引眼球,意图继续卖课“私域电商”。但在微商这个江湖,确实发生了巨大的变化。
TST的张庭、林瑞阳夫妇如今是抖音头部带货主播,背后公司也开始出现问题隐忧;初瑞雪则在全力支持其丈夫,快手辛巴的直播带货业务;狠人王国安的韩后和营销大神吕义雄的韩束,则都在冲击上市。而“微商教父”吴召国几经转型,都没能带领思埠集团走出泥沼;龚文祥此前也尝试过直播和知识付费,如今转向私域电商付费社群。
此前动辄数十乃至百万代理、经常邀请明星助阵、喜欢开豪车炫富的微商教头们,伴随着龚文祥的退出,已经近乎全部褪去创业奇迹的光环。微商终没有走向正规化,而新的直播带货江湖同样前程难测。
草莽时代,微商充斥暴富和炫富
在微商爆发期,以面膜为代表的美妆产品成为微商们的首选。微商鼻祖俏十岁便是靠面膜发家。
2013年,47岁的武斌在北京太阳宫凯德MALL开出了第一个俏十岁专柜,但销售成绩并不理想。由于存货量过大,武斌决定将产品送给朋友,却在朋友圈意外走红。此后,武斌开始通过微信朋友圈和微博等渠道进行展示和销售。
一位早期微商李梅向Tech星球回忆,2013年-2015年卖面膜等化妆品:“有时候每个月真能卖2000-3000元,每天可有动力加人了”。但武斌并没有满足朋友圈直销这种模式,他设置了数十位官方合作伙伴购买俏十岁货品,再进行分销,层层拿货。2014年,俏十岁的代理达两三百万人,销售量达到4亿。
而这时候,从山东辗转广州的吴召国,经历过被合伙人踢出公司的惨痛经历后,在2014年学会了分销模式的微商。新创业的思埠生物科技有限公司,承接了俏十岁的代理业务,8个月就实现了3个人到1000名员工的裂变。
思埠后来自创了天使之魅、黛莱美、纾雅、纤乐姿等十余个化妆品品牌,而且在2015年,吴召国将公司年会开进了北京人民大会堂。“整个微商行业都津津乐道此事,会和周围朋友说。”李梅说道,那时候吹“微商”行业没什么资本,这件事算是行业标志性事件之一。
这些挟持流量涌入化妆品行业的微商公司们,让传统化妆品公司感到了危机。位于珠海的王国安就是敏锐意识到危机的老板之一,2015年发展出了20万的微商代理人员,并在那一年的11月份,以2.5亿元竞得浙江卫视王牌节目第五季《中国好声音》独家特约权。
一位曾采访过王国安的记者犹记得,王国安是个对自己对公司都足够狠的人。“王国安有次去要债,带了把刀,真的捅了自己把钱要回来了。”王国安也承认自己比较敢赌,在公开演讲中提到“如果自己有100亿,也敢打200亿广告,大不了卖房子卖地。”
2015年虽然是微商行业开始崛起的一年,但那时微商也开始受到“讨伐”。产品质量无法保证不说,微商成了分销囤货、大鱼吃小鱼的坑人游戏。“大家都在制造特赚钱的假象,然后鼓励大家进货囤货,最底层的代理根本卖不出去。”李梅说道,其上级代理经常分享总代们月入10万,提豪车的照片,整个行业开始假嗨。
这时全国微商人员已经达到了上千万人,自媒体人龚文祥,凭借“月零花钱600万、每年发微信红包300万、2天入手两套千万级豪宅”等炫富言论,逐渐成为行业大V。很多抱着学习微商“喜提大奔”的学员,加入了龚文祥的付费会员群“触电会”,2万元的会员费着实不便宜。
2016-2018年是微商行业走向巅峰的时候,出现了一批自称“非典型微商”的玩家入场。
比如靠《绝代双娇》、《穿越时空的爱恋》等影视剧而走红的张庭,在2013年和爱人林瑞阳创办TST庭秘密,以及据传1.5亿元冠名《乘风破浪的姐姐》的微商品牌梵蜜琳。
因为过去微商需要囤货,而TST和梵蜜琳都有微商管理系统,新代理注册加入后,只需要发展会员和卖货,并不需要每级代理商囤货。但这并没有改变微商“拉人头卖货”的核心,只不过这些“非典型微商”品牌更会玩营销。
张庭经常邀请明星朋友代言TST,甚至经常助阵的陶虹、曹格等好友,还发展成了公司股东。张庭经常借助明星流量,宣扬这些朋友跟随其赚到了大钱。
比如,曾有节目探访张庭在上海黄浦江边价值2亿的豪宅,在节目中,张庭宣称,“家里太大,经常都会迷路”。去年,张庭在抖音上带着陶虹和明道参观自己在上海花17亿买的写字楼,并送出一层给闺蜜陶虹作为礼物。
张庭高调炫富,靠的是TST上千万的代理商们。
记者曾进入TST的微商代理群,发现大家都是“庭秘密”的注册会员,初级为蓝卡会员,购买物品或者发展会员越多,才可以升级为红卡会员,并且业绩越高返点越高,返点在15%-32%。低门槛高返点的代理模式吸引了一大批代理商疯狂涌入。
达尔威公司(TST母公司)宣传片显示,2018年时公司就有员工453名,注册会员人数有676万,创业成立公司1920家。据TST微信公众号透露,2018年,冠军代理商销售额高达6000万元,其中,前十名头部代理贡献了近3亿元的销售。
大厦将倾,直播是微商的新温室?
2018-2019年,政策严格监管下,不少微商品牌被注销或者罚款,整个行业感受到了变化。这其中不少人提前开启了转型,微商早期代表人物初瑞雪最早嗅到了新的红利。
2014年,靠着唱歌在快手积攒人气的初瑞雪开始向粉丝推销化妆品。随着业务不算扩大,初瑞雪开始招代理,成立CBB,正式踏入微商的行列,并成立护肤品品牌ZUZU。
“地球已经没有新大陆,谁还能成为哥伦布?”“微商。”这段鼓舞人心的对话,出现在初瑞雪的线下代理大会上。2016年,ZUZU品牌旗下的CBB团队已经超过了一百万人。2018年在美商社中国微商富豪榜中,初瑞雪名列35名,资产高达18亿。
而“和前美国总统奥巴马握手,自费走戛纳红毯、给代理送豪车、快手刷榜土豪”等一次次事件后,初瑞雪在2019年和快手网红辛巴超七千万的婚礼再次刷新大众的认知。
2019年8月18日,初瑞雪和辛巴在北京“鸟巢”举办了一场声势浩大的演唱会作为自己的婚礼。成龙、王力宏、邓紫棋等42位明星到现场祝贺,胡海泉担任司仪,张柏芝亲手送上自己准备的礼物。
而这场豪华婚礼的另一个焦点在于,“婚礼后辛巴直播带货 ,两个多小时的直播营业额高达一亿。此后,快手一些网红博主也纷纷相仿这一方式,婚礼变直播带货现场,将流量短时间内直接变现。
而婚后的初瑞雪逐渐转幕后,将辛巴推到台前,抓住直播带货的风口,并发展出自己的“家族”,曾“称霸”快手一时。
虽说在快手直播,散打哥才是曾与辛巴竞争一哥的选手。但微商教父吴召国,也许曾经是最不服辛巴一哥地位的人物。
据吴召国在2020年首届私域电商大会上分享,2018年的11月6日,当时他跟快手的官方一起做了第一场快手的电商节,在散打哥的直播间里面直播了一整天的时间,最终销售额达到了1.6亿,这应该是快手电商第一次真正地出圈。
吴召国曾质疑快手电商当时的运营团队不成熟,“快手应该不知道双11商家都会锁定库存,我当时给找到了韩束、两面针的牙膏、周黑鸭的董事长,才拿到了一些货,大概有40来个SKU。”彼时吴召国凭借在微商圈子里的影响力,为快手直播电商的第一次活动,打开了局面。
此后吴召国在直播领域,却没有打过辛巴,他自己总结是以前微商的东西束缚太多。“我是一个微商企业,我手底下还有这么多人跟着我创业,当时我在快手里面不卖化妆品,因为微商是做化妆品的,所以我就在我的直播间卖西装,卖墨镜、手表、皮鞋…… 我曾经创过一个记录,一场直播两万人同时在线,卖了1.7万套西装,每套赚300块钱,一个小时5、600万的纯利润。”
实际上,那时的吴召国已经失去了在微商圈造势的能力。吴召国和辛巴的直播带货,都有其背后的微商团队在直播“进货”,只是辛巴和初瑞雪造流量能力更强,“结婚演唱会”等高举高打的打法,拉开了其他几位竞争者的差距。
吴召国还曾颇有不忿地说到,我搞个离婚直播流量也能涨5、6倍,只是很遗憾,吴召国封号来得比离婚更快一些。此后转型直播的微商顶流中,张庭算是比较成功的一位。
2020年6月10日,张庭在抖音开启首场带货直播。据官方战报显示,这场直播成交总金额达2.56亿,累计观看人数超1900万。超越了当时罗永浩、陈赫等在内的所有明星带货记录。
在超2亿的成交额中,张庭TST自家产品贡献了超千万的销量。直播成为张庭微商销售的线上版。在张庭开播前两天,TST的全国代理都开始在朋友圈预热宣传。在直播当天,线下用户找代理,代理则在直播间下单。这相当于将私域流量引到直播间。卡思数据显示,在直播当日,张庭本人的账号增粉达到了118万。张庭也成功从“微商教母”化身“抖音带货一姐”。
行业原罪,难以褪去的微商底色
尽管转型直播,张庭等人仍旧有十分明显的微商打法。
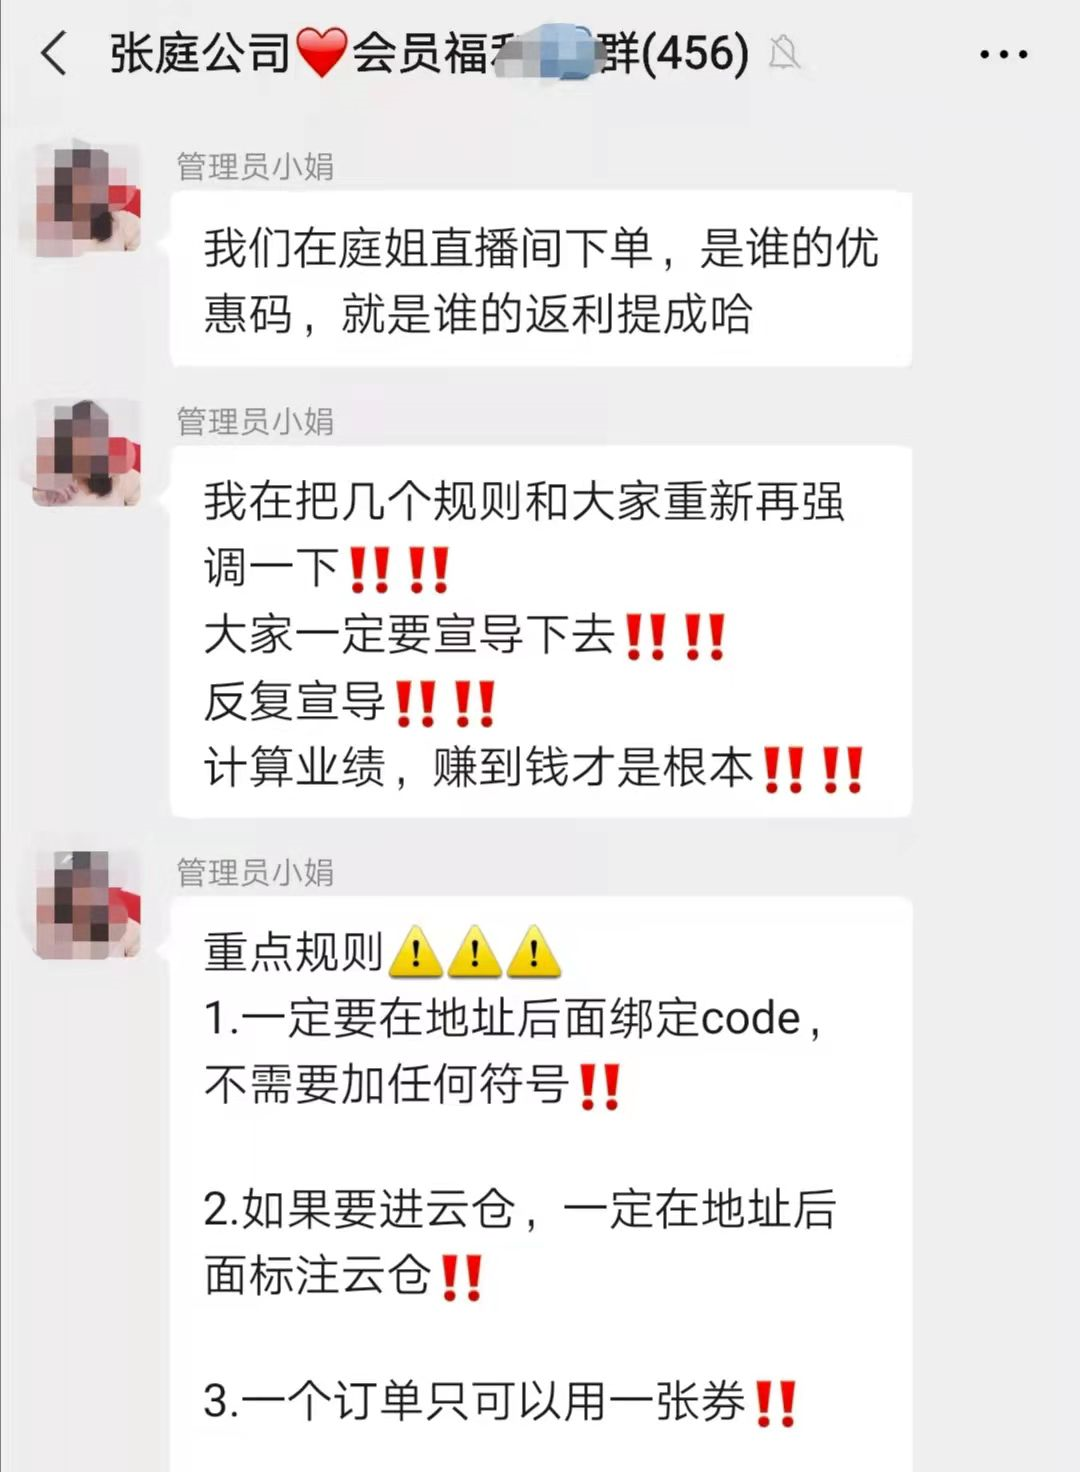
在张庭直播时,其社群管理员会要求大家做两件事:1,一定要在抖音收货地址后面绑定code;2,如果要进云仓,一定要在地址后标记云仓。”
这两条规则背后,分别涉及到代理的返利以及囤货模式。第1条涉及到的code,实际上是为区分不同代理商。直播过后,可以根据每个code背后专属的代理商,计算每个代理商在这场直播中下单的金额,进而成为考核代理商成绩的依据。
微商在直播间再次进化出了囤货体系,再加上此前微商社群帮助主播刷单等现象曝出,让这些转型的顶流微商主播,都再次承受了舆论暴击。面对很多观众直播间骂其割韭菜,张庭曾当众哭泣不止。
而税务问题,则是压垮微商直播的最后一根稻草。
在“自曝破产”的前几天,龚文祥就在微博上暗指“张庭TST母公司申请注销”,还曾在抖音直接点名“TST倒闭”。一切并非空穴来风,9月,张庭一夜之间注销了名下9家上半年刚成立的公司,当时正处于广电总局下发“明星阴阳合同、偷漏税”等相关通知的敏感节点。
据行业预估,TST和思埠都拥有上千万代理商,韩后和韩束这些微商品牌也至少有几百万的代理商。有的数据统计称微商渠道有3000多万代理,这些人的交易都在如何纳税,此前可能确实是个灰色地带。
龚文祥则是其中的典型,久久不愿离开微商行业的龚文祥自称,其在微博粉丝达到了433万,微信有52个微信25万人的私域,行业预计龚文祥年收入在千万以上,因此适用个人所得税的最高税率45%。
其实,在龚文祥发布破产信之前,行业就已经听到了风吹草动。11月26日,微信支付宝个人收款码不能用于经营活动的通告,让很多人一时不解政策意会。但行业已经知道要变天了,微商行业经常出现的用个人收款码交易现象要被禁止。龚文祥新的会员费也强调一定用“对公打款”。
一位淘客圈的人士告诉Tech星球,其实龚文祥在抖音上尝试了7个月,花费了几百万没有成功。如今龚文祥进入了私域电商,并表示:“社交电商平台从朋友圈、云集到环球骑士,都偃息旗鼓了,只有拼多多的群买买还在发展。”
而如果直播带货万亿市场,尚且难容微商顶流发展,缺乏流量的群买买又能接住几个龚文祥
最新
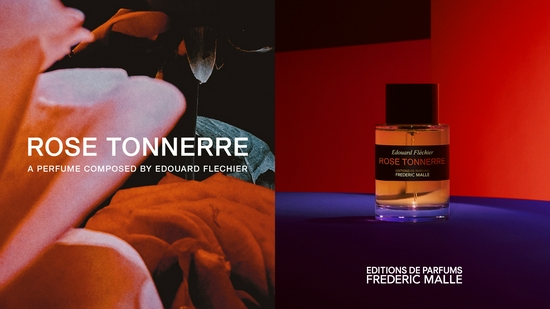
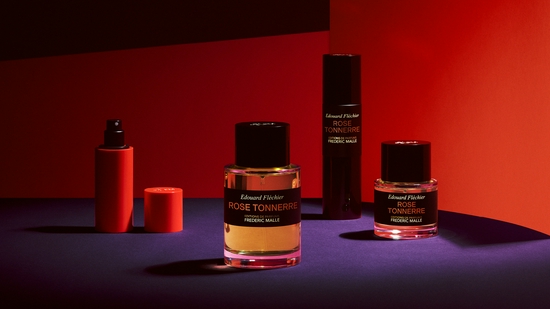
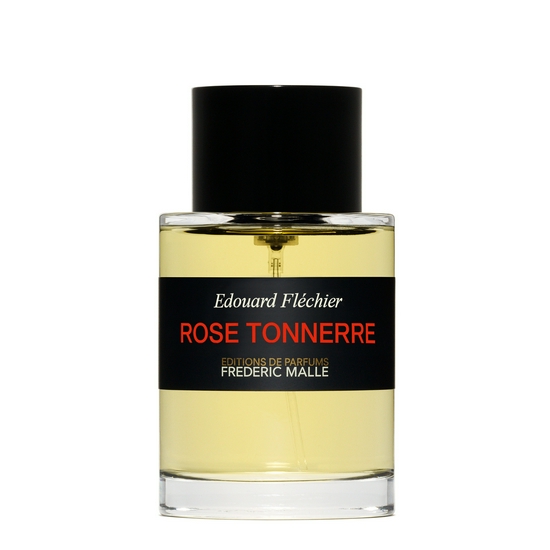
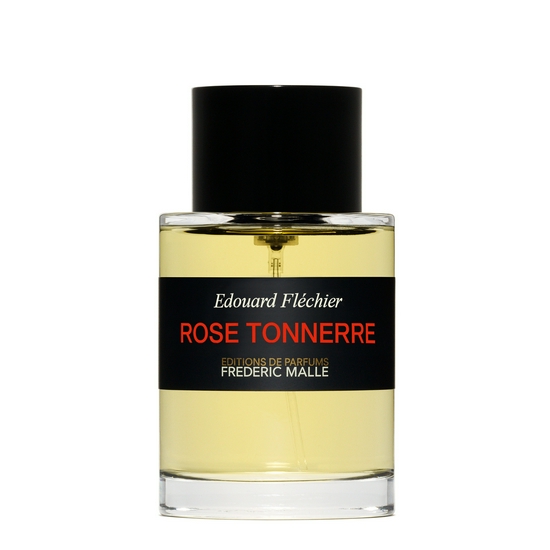
馥马尔香水出版社《Rose Tonnerre夜色玫瑰》回归
《Rose Tonnerre夜色玫瑰》登陆中国市场。
从《Une Rose》到《Rose Tonnerre夜色玫瑰》
从2003年正式亮相至今,世人一直对《Une Rose》这个名字更为熟悉。作为馥马尔香水出版社中的经典作品,调香师Edouard Fléchier的这支作品,以大量木质香调的组合,奠定了香水的男性基调,与玫瑰的女性气质相融,将矛盾的双方,圆融在这支一轮玫瑰里。
2020年6月,Editions de Parfums Frédéric Malle 馥马尔香水出版社正式进入中国。如今,《Une Rose》于全球正式更名为《Rose Tonnerre夜色玫瑰》,终于与广大消费者相见。
Edouard Fléchier认为,玫瑰的一生是绚烂而短暂的。佩里戈尔松露构筑的土壤是玫瑰生根的温床,萌芽于黑暗中,在静谧无声的破土之后终于窥见了生命中的第一缕阳光。它又是骄傲的,壮烈地牺牲了一万朵玫瑰,凝萃高浓高纯的玫瑰精油,只为生命中最盛大的绽放,盛放出一生中最馥郁的气息,成全一轮极致。随着时间推移,香根草、广藿香与海狸香的味道逐渐鲜明,木质与矿物的味道与玫瑰互相纠缠,如同狂风骤雨摧折了玫瑰脆弱的茎刺,玫瑰花瓣脆弱地衰败,凋零于肌肤之上。喷洒之时,如同玫瑰盛大绽放,在肌肤上演绎了一场暴风雨之夜的华丽凋亡。
最新
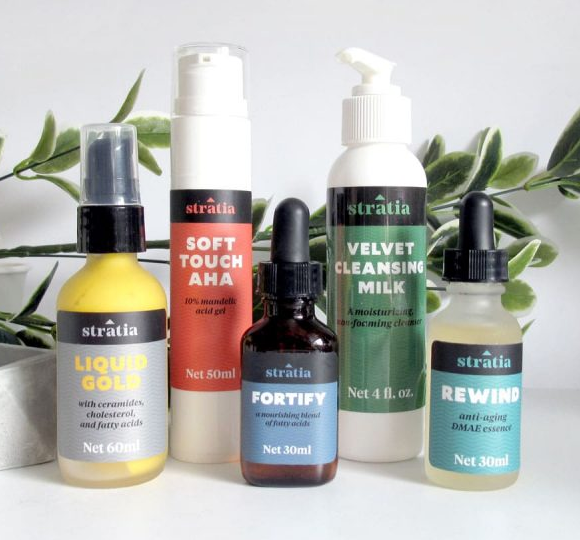
巴西美妆巨头Natura 旗下基金投资洛杉矶护肤品牌Stratia Skin
Natura 旗下基金向洛杉矶护肤品牌 Stratia Skin投资200 万美元。
Alli Reed 以“The Acid Queen”之名经营与护肤内容相关的博客,并于2016年推出护肤品牌 Stratia。其明确的标签、透明化的成分声明,以及对“适用于各种皮肤类型的功效”的承诺,都体现出了其“以科学为基础”的准则。
从近来的市场趋势可以看到,天然、成分等细分需求正在成为护肤品赛道的关键词,Stratia Skin标签化等特质使得其在一众品牌中脱颖而出,Fable Investments投资后,该品牌更加有底气迅速扩张升级。
最新
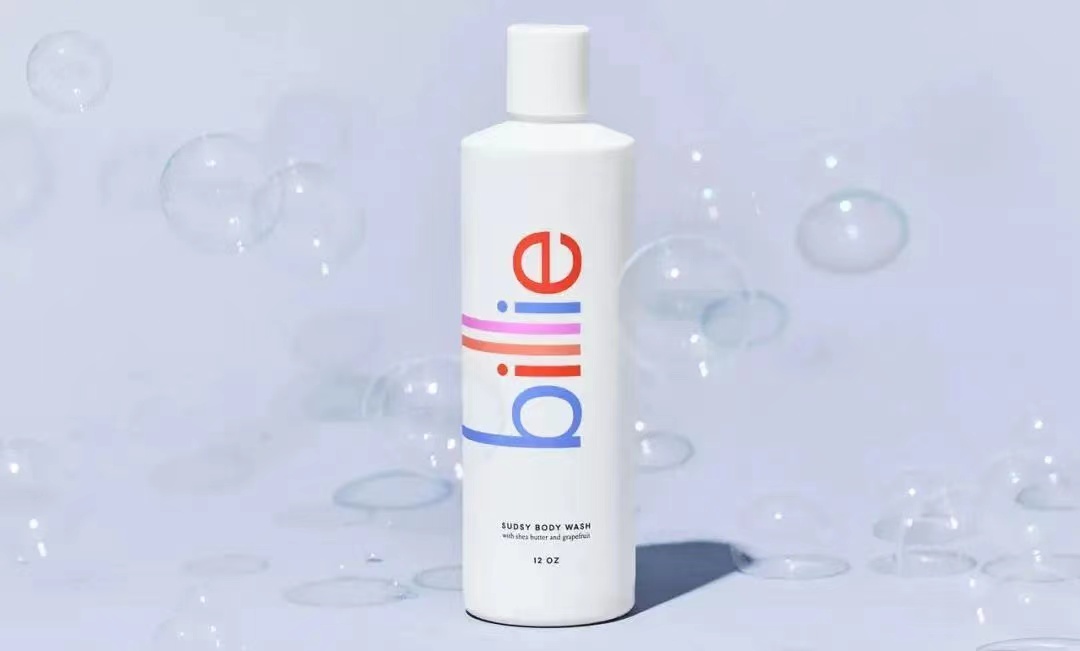
个护集团Edgewell Personal Care收购Billie
Billie成立于2017年,专注女性脱毛需求,用户可一次性购买脱毛套装,也可要求每月提供刀片补给。此外,Billie还扩展至美妆个护市场,提供身体乳、沐浴露、干洗洗发水、化妆湿巾、有色唇膏等产品。Billie 是一家生产和销售女性个护产品的互联网初创企业,2017年成立于纽约。目前的产品组合包括剃须刀、剃须膏、化妆湿巾、润肤露、润唇膏、干洗洗发水和沐浴露。Billie去年的销售额达到了 9000 万美元,并计划在 2022 年扩展到实体零售。
Billie此前计划于2022年年初首次在美国拓展实体线下渠道。如果计划实施后,其利润将不断增长,品牌知名度也会随之提升。
最新
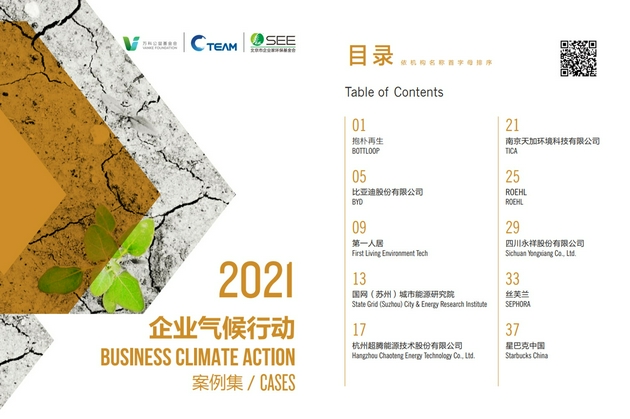
丝芙兰中国首秀第二十六届联合国气候变化大会
丝芙兰中国作为唯一高端美妆零售商入选“中国企业气候行动”十佳案例。
《联合国气候变化框架公约》联合全球197个国家和地区,号召各缔约方采取行动,减少温室气体与碳排放,共同守护地球家园。其中,“中国企业气候行动”于2018年全球气候行动峰会上创立,旨在进一步落实《巴黎协定》框架下中国承诺的国家自主贡献目标,丝芙兰中国作为唯一高端美妆零售商入选十佳案例。
精耕中国16年,丝芙兰致力于夯实绿色美妆消费生态的搭建。全国所有门店100%启用节能LED灯,优化照明及空调使用,2020年全国门店累计减少碳排量7,748吨;北京三里屯太古里旗舰店更荣获LEED金牌认证;所有店内的购物袋制作使用FSC认证环保纸张材料,礼盒达到100%可回收标准;严选绿色供应链,实现电动节能车配送,电商包装使用可回收材质;同时,丝芙兰与怀抱绿色梦想的品牌开展独家合作,并且号召所有员工成为绿色大使,带领顾客身体力行地参与美妆环保事业。
丝芙兰今后将继续创新可持续环保举措,推动自身绿色事业蓬勃发展,号召更多行业伙伴一起共同携手创造可持续美好未来。